
广东造芯成功突围!粤芯半导体花八年补上缺口,都干了些什么?

一个坐拥全国超四成芯片进口额的制造业高地,却曾长年面临关键芯片必须远赴千里之外代工试制的现实困境。
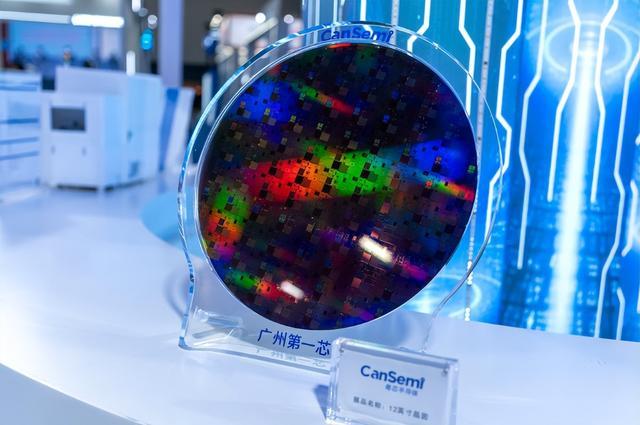
这种庞大市场需求与制造供给之间的反差,终于随着一家本土晶圆制造厂敲响上市钟声而显露出破局曙光:
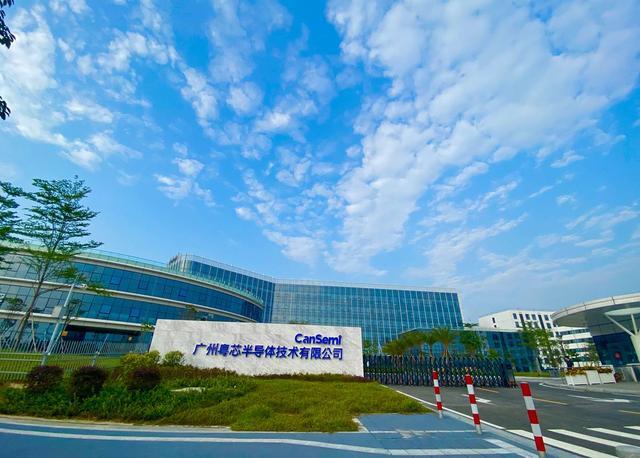
2026年10月13日,粤芯半导体正式登陆创业板,成为广东本土半导体制造领域的重要里程碑。
根据其随后披露的三季报显示,公司前三季度实现营业收入30.15亿元,同比增长69.45%。也就是说,粤芯半导体仅用九个月便超越了其25年全年的营业总额。
与营收高增长相伴的是,公司前三季度归母净利润仍录得14.01亿元的阶段性亏损。这种业绩反差,恰恰直观反映出高技术、重资产制造企业必须经历的爬坡阶段。
再从更宏观的层面上看产业全貌,会发现在2025年,广东生产的集成电路数量占全国19.5%;其中进口集成电路金额占到了全国42.8%。
这两项数据,分别对应着产品数量与进口采购金额,表明着广东电子工业需求体量极其庞大,本土制造能力拥有巨大的扩容升级空间。
制造突围:补齐设计图纸与终端成品之间的关键断点
广东,在芯片设计和后续封装环节均有成熟积累,中间的芯片加工制造环节,正是最具潜力的发力点。
一颗芯片的诞生,需先由工程师绘制复杂的电路图纸,再由晶圆厂在硅片基底上蚀刻制造出微观电路,最后经切割外壳包装与性能体检,方能交予终端工厂装机。
珠三角密布着家电、手机、新能源汽车与工业控制等硬件企业,也孕育了大量芯片设计公司。
然而,有精巧的设计图纸还不够,想做出来实际产品,必须依赖高精密的实体制造产线,才能转化为承载电路功能的芯片成品。
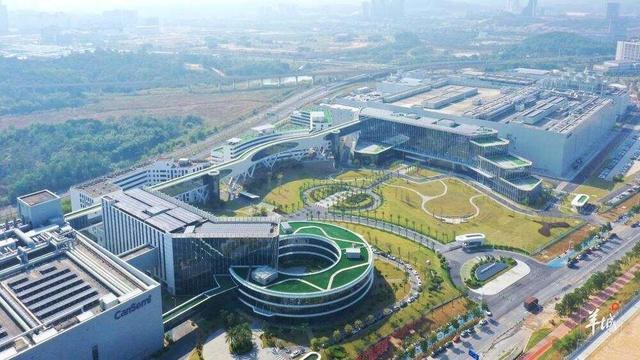
粤芯投产的12英寸晶圆制造产线,正是为了补齐这道长期依赖外部的关键工序。
所谓的12英寸,是指硅片基底的直径规格,使用更大尺寸的硅片能够在单次生产中产出更多芯片,却也对精密装备与制造工艺提出了极高标准。
在技术路线上,粤芯选择深耕以模拟信号、电源管理等应用为主的特色工艺路线。
这种制造模式注重工艺参数与特定产品功能的高度定制与深度适配,精准呼应了珠三角电子硬件产业的海量实际需求。
协同提效:家门口流片带来的研发迭代红利
过去很长一段时间内,深圳等地的芯片设计团队,都必须远赴长三角甚至境外进行样片试制。
“流片”,是将设计图纸交给晶圆代工厂试做出一批实物样品,测试其电学性能后再决定是否调整图纸或生产工艺。
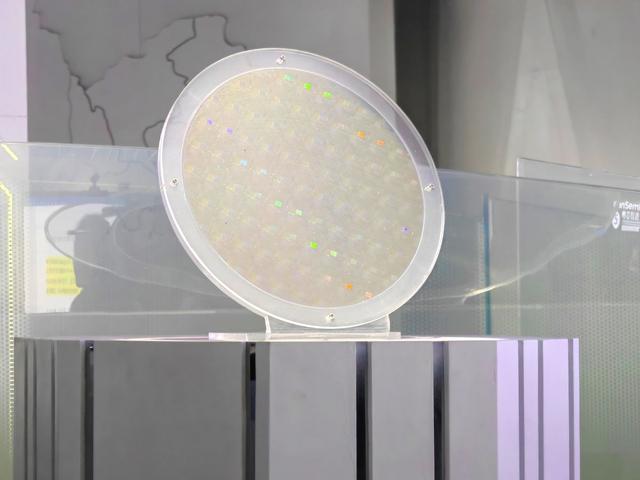
对于技术复杂度高、需要反复调试的新产品,任何一次工艺微调都需要启动新一轮异地送样与测试反馈。
这种跨区域沟通,叠加了大量人员差旅与等待周期,直接拉长了芯片新品的上市进度。本土量产产线的落成,为华南芯片设计企业提供了极高效率的近距离试制方案。
这种贴近市场的协同优势,核心价值在于显著压缩团队面对面调试与样片验证的沟通周期,帮助研发团队争分夺秒地抢占市场窗口期。
聚链成势:从单家工厂到百亿级产业生态
芯片生产线的高速运转,离不开厂房周边高纯特种气体、特殊化学试剂以及关键设备备件的随时供应。
芯片设计客户等待的是样片测试反馈;制造车间等待的则是原材料和应急维护备件的准时到位。
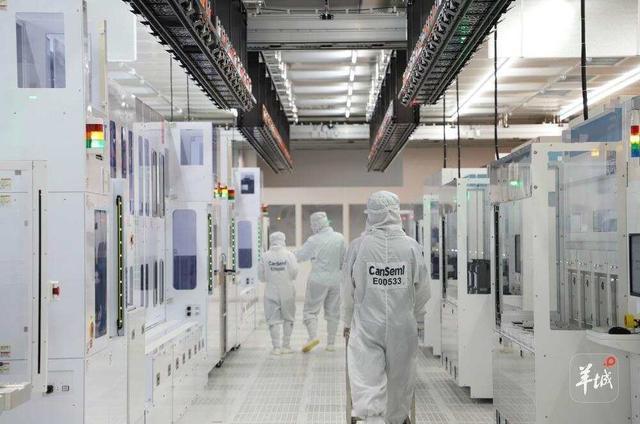
两端的需求虽然有所差别,却充分印证了同一项产业规律:现代芯片制造,不再只靠几座装满机台的厂房,其更依赖一整套环环相扣的供应链保障体系。
产业链上下游企业在空间距离上的深度聚集,能够大幅提升突发技术响应速度,确保制造流程连续稳定。
广州黄埔区为了做到这一点,一直在持续深耕产业链的协同环境,其近八年累计汇聚了150多家集成电路相关企业。
这批涵盖芯片设计、代工制造、封装测试、材料制备和设备备件的企业集群,在2025年实现了超过340亿元的产业总产值,同比增长17.1%。
全门类产业链的高密度汇聚,为区域内设计企业匹配代工产能、材料设备商拓展业务创造了广泛的商业合作可能。
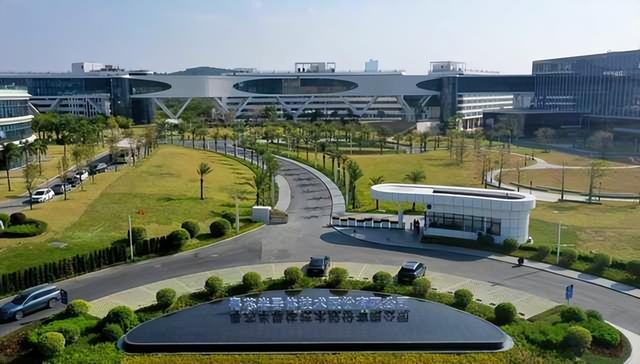
晶圆工厂也因此得以在丰富的本地供应链滋养下,保持充足的订单承接能力与生产连续性。同时,黄埔还聚集了广合科技、深南电路、兴森科技等印制电路板骨干力量。
在2026年上半年,全国每出口20块作为电路载体的印制电路板,约有1块出自黄埔,展现出当地深厚的电子硬件配套功底。
这些多元门类的高精制造基础,为广东半导体制造生态的稳步完善提供了坚实的协作土壤。
成本攻坚:18个月速度背后的重资产账本
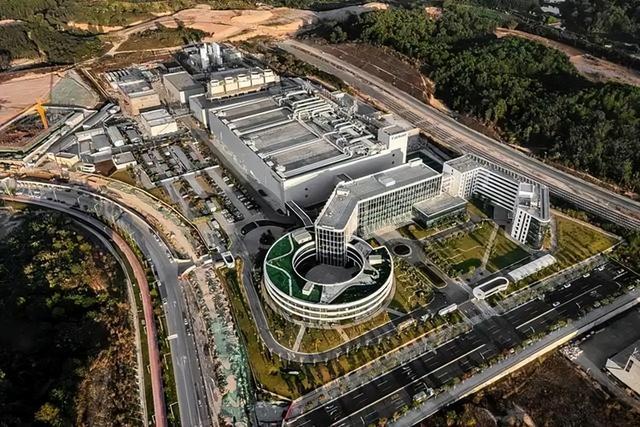
粤芯一期工程,早在2018年3月就在广州黄埔打桩开工,当年10月即完成主厂房封顶。
仅在开工一年后,项目便实现设备搬入,6月投入生产,9月20日正式达成量产,从开工到产出仅历时约18个月。
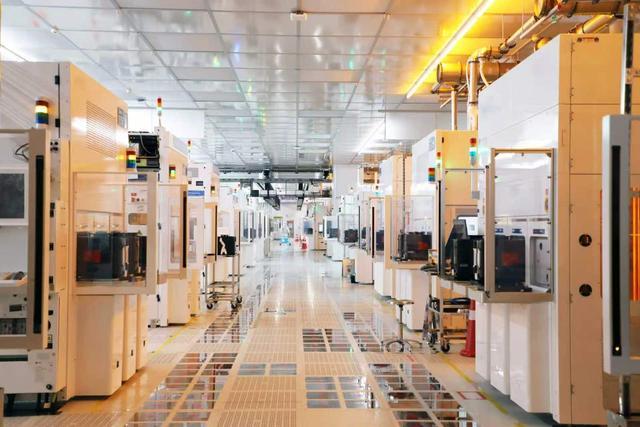
实现投产后,产线依然需要持续调优工艺并提升良品率,一期项目直至2020年12月才真正达成满负荷生产。
粤芯研发中心的总监曾把集成电路制造的门槛概括为资金投入大、技术壁垒高、专业人才密集的“三高”工程:
从超纯水电气等基础设施保障,到百亿元量级的核心设备引进与调试,处处需要雄厚资本支持。
而在股权结构上,公司获得了广东半导体基金、广州华盈、科学城集团等多方国有与产业资本注资,形成了无控股股东、无实际控制人的多元股权体系。
相较于高效率的建厂速度,重资产制造企业更严峻的考验,在于漫长的投资回报周期。
据上市披露信息显示,粤芯2025年按全年有效产能计算的产能利用率已达到96.38%,产线几乎处于全负荷满载运转状态。
即便产线高负荷运行,截至2025年底,公司账面累计未弥补亏损仍达到约100.81亿元。这一财务数字,体现了半导体重资产投入期昂贵的设备折旧成本对账面利润的长期侵蚀。
根据公开数据,粤芯的机器设备折旧额从2023年的15.19亿元大幅增加至2025年的23.02亿元。
尽管放大生产规模能摊薄单片成本,但能否真正实现收支平衡,仍受制于终端产品售价、工艺良品率及精细化运营水平。
就今年的账面数据来看,经营基本面已呈现出清晰的边际改善迹象,粤芯在2026年前三季度的经营活动现金流净额录得14.53亿元的净流入。
其综合毛利率为-18.81%,其中第三季度单季毛利率收窄至-10.71%,亏损幅度正逐季收窄。
这表明企业正在逐步增强造血功能,不过想要改善销售收入整体覆盖全部折旧及营业成本仍需时间。
对当地的产业来说,填补制造空白是坚实的战略进展;对制造企业来说,实现报表盈利是另一场需要跨越的长途跋涉。
纵深跃迁:远期扩产与三足鼎立的新棋局
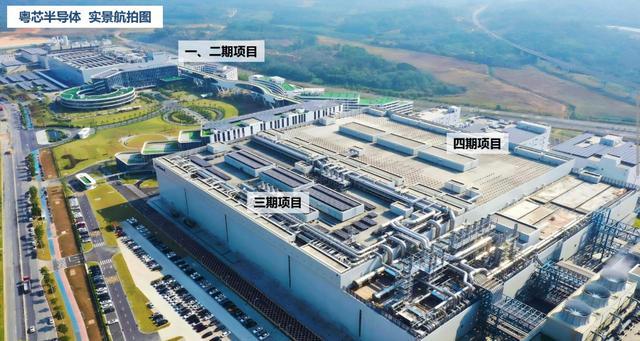
产业的前瞻布局,并未因短期账面亏损而放缓。今年1月22日,粤芯正式启动四期项目建设,计划投资约252亿元,旨在新增每月4万片12英寸晶圆的特色产能。
待该项目在2029年底全面建成达产后,全厂月产能规划将达到12万片的规模化水平。
据公司经营规划预计,在计入产业扶持补助收益的前提下,企业最早将于2029年实现合并报表口径的扭亏为盈。
广东构筑芯片制造防线的视野,也延伸至更宽广的区域协同布局。广州目前已形成以黄埔为核心支点、南沙与增城各有差异化侧重的错位发展格局。
其中,黄埔重点攻坚数模混合特色工艺,南沙深度聚焦碳化硅功率器件,增城则主攻12英寸智能传感器产线。
三地联动、多极并进的差异化定位,为广东广大终端企业提供了门类更为齐全、针对性更强的本土制造支持。
从过去辗转外地寻找试制产线,到如今在家门口实现稳定量产,广东用八年时间,实实在在地补上了芯片制造的关键一环。
让生产线长期稳定运转、让周边生态紧密咬合、让企业账本最终走出折旧周期实现健康盈利,仍是一场考验定力与长效投入的产业深跑。
#头条精选-薪火计划#
参考文献:
粤芯半导体上市后首份业绩出炉 前三季度营收同比增长69.45%.2026年10月29日.中国证券网
广东释放“芯”链效应:粤芯半导体前三季收入超去年全年.2026年11月3日.证券时报
粤芯半导体创业板上市:产能加速释放,抢占AI硅光算力先机.2026年10月13日.每日经济新闻