
铁近科技IPO,在6亿募投项目之外,留下个25亿的资金悬念

最近有家公司正在申请IPO,公司全称是苏州铁近机电科技股份有限公司,股票简称铁近科技(874812),保荐机构为中信建投(601066)证券,保荐代表人是关峰、孟杰。
公开信息披露显示,铁近科技长期深耕外径9mm以下特微型精密球轴承赛道,专注微型精密轴承产品,手握上百项专利,突破海外长期技术壁垒,产品实现超精密、超高速、超静音的性能表现,多项产品入选省级重点新技术新产品目录。
长期以来,特微型轴承大量高端品类依赖进口,国产替代空间广阔。随着消费电子、无人机、医疗设备、人形机器人等下游行业持续增长,市场对于微型精密轴承需求持续攀升。
根据公开测算数据,2024年国内特微型轴承整体市场规模约59.3亿元,铁近科技国内特微型轴承市场占有率约4.79%,稳居国产厂商头部位置。客户端,已经和大疆、追觅、科沃斯等一众头部客户达成深度合作,是国内特微型轴承赛道标杆本土企业。
业绩数据方面,铁近科技表现也是相当不错,2025年营收、净利均实现了双位数增长,增幅分别为43.95%和64.77%。招股书还披露,公司预计今年前三季度营业收入约为3.75亿元至4.15亿元,同比增长幅度约为31%至44.79%,几乎与2025年全年收入金额相当,主要系下游需求增加及公司产能扩大;归母净利润约为8550万元至9450万元,同比增长幅度约为62.56%至79.67%,仍保持了高速增长态势。
本次申请IPO,铁近科技计划募集资金投入到“年产6亿套高精轴承项目”和“灵巧手指关节微型执行器研发项目”项目中,这两个项目的总投资额分别为6.8亿元和0.51亿元,进一步扩大公司高精轴承产品产能并正式切入人形机器人赛道。特别是“年产6亿套高精轴承项目”,对应新增产能几乎相当于现有产能的1.5倍,将大幅改善当前面临的产品瓶颈。
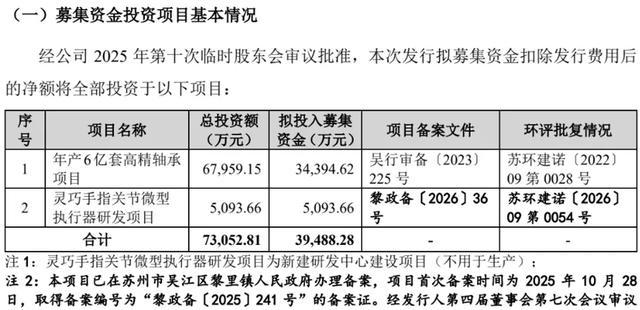
值得一提的是,本次IPO的募投项目,总投资额和拟投入募集资金额之间还存在3个多亿的资金差,招股书披露,不足部分公司将通过自筹资金等方式解决。
大体情况就是这样,但力场君觉得,铁近科技这家公司真正的看点,其实并不主要体现在募投项目上,在此之外,还有一个总投资额高达25亿元的“超微轴承智造三期项目”,才更值得关注。
这个项目在招股书中提及不多,但在公司此前发布的2026年半年报中则披露到,公司拟与江苏省汾湖高新技术产业开发区科技和招商局签署《超微轴承智造三期项目投资协议书》,计划在汾湖高新区内投资建设“超微轴承智造三期项目”,总投资约25亿元。
再查阅更多公开信息,这个“超微轴承智造三期项目”的具体内容,对应年产10亿套微型精密轴承、100万套人形机器人核心零部件,重点开展特微型摆线减速器及执行器等核心零部件的研发与产业化;项目全面达产后,预计年新增产值20亿元。
另据苏州市总商会官方微信公号在10月24日发布的《总投资25亿!又有一批项目落地苏州》,其中提及该项目已在吴江区正式开工建设。
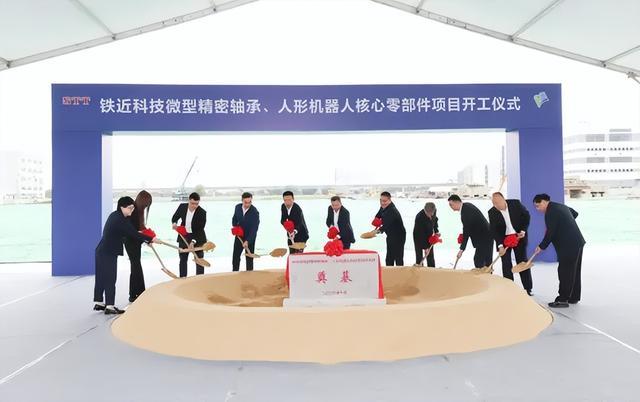
将这个项目的关键数据,与铁近科技现有的经营体量做个对比,就不难看出两者之间巨大的落差:
1、投资规模:“超微轴承智造三期项目”的总投资额高达25亿元;而截至2026年上半年末,铁近科技的总资产也不过才9.92亿元、净资产更是只有5.7亿元,已经正式开工建设的所需投资额,几乎相当于公司现有净资产的5倍。
2、项目产能:“超微轴承智造三期项目”的产能包括10亿套微型精密轴承,和100万套人形机器人核心零部件;而截至上市前,铁近科技的微型精密轴承产能仅在4亿套左右,人形机器人核心零部件尚未形成有效产能,就连募投项目“灵巧手指关节微型执行器研发项目”,招股书中也备注了“不用于生产”。
上述信息都指向,“超微轴承智造三期项目”对于铁近科技来说,不是一个线性增长的扩张,而是一个再造几倍于当前经营规模的宏大规划。而这样一个宏大规划,根据此前的公告,资金来源为“自筹”、建设周期仅为“预计2年”。
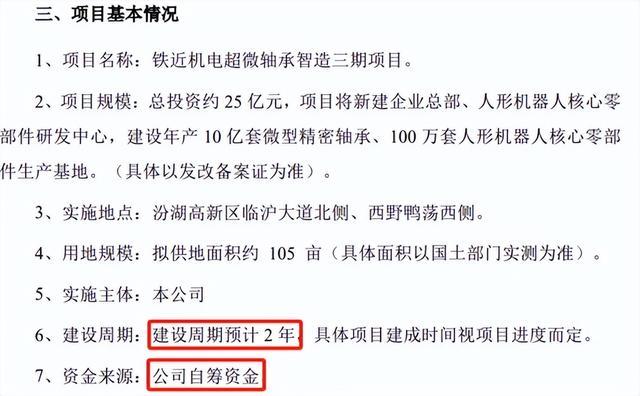
而这也意味着这个宏大规划,给铁近科技留下巨大的悬念:一家总资产仅在10亿量级、净资产尚不到6亿的公司,如何在未来2年内调动25亿元巨资,去投建一个自己还从未实际生产和销售过的产品线?
当然,力场君不能因为铁近科技没干过,就认为它的这个25亿宏大规划是在“画大饼”,但从企业实际经营来看,这不是一件容易事儿,最终能否顺利实施和落地,则有待时间的检验了。