华光股份IPO更新资料:新能源毛利率跌至8.21%、产能利用率75.67%

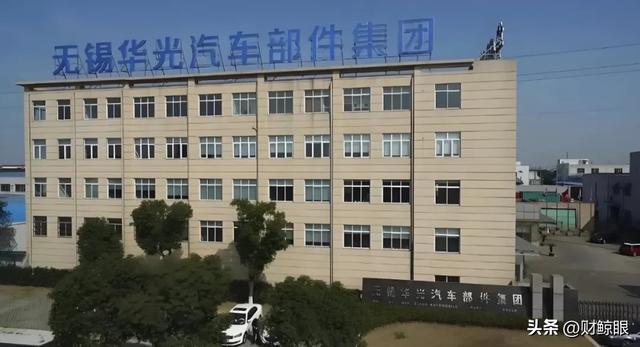
图源:资料图
公司的主营业务为汽车车身零部件、船舶动力零部件及相关模具的研发、生产和销售。主要产品为汽车车身零部件、船舶动力零部件及相关模具。
客户包括客户1、一汽股份、蔚来汽车、上汽大众、上汽集团、上汽通用、悦达起亚等知名头部整车制造商,以及海斯坦普、GroundEffectsLtd、新朋联众、同舟汽车、烟台通顺等国内外知名汽车零部件企业。除汽车行业外,公司客户还包括美国水星等知名船舶行业企业。
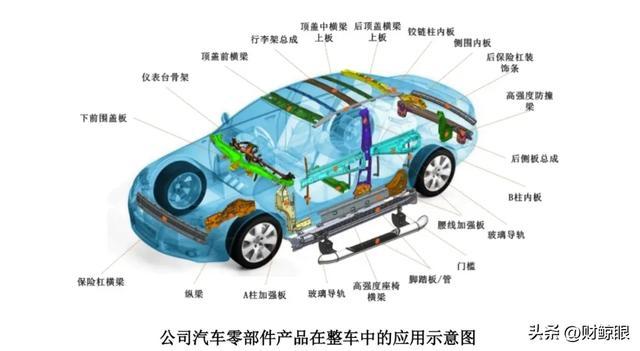
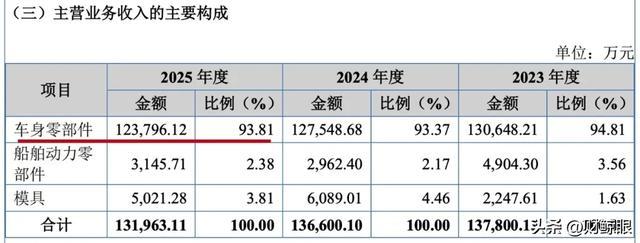
图源:华光股份招股书
/
---以下为正文部分---
1989年,40岁的薄铸栋辞去无锡纺织机械厂设备科长职务,带着六万元资金,决定把桑塔纳轿车的车顶落水槽国产化。德国设备报价170万马克,约合850万元人民币。他在无锡北郊租了一间不足100平方米的厂房,反复试验,1990年12月通过上海大众20余项指标检验,成为桑塔纳车顶落水槽国内唯一供应商。用6万元替代一台170万马克的设备,这是华光股份技术故事的起点。
三十五年后,这家公司以“无锡华光汽车部件科技股份有限公司”(874806)的身份站在北交所审核台前,产品清单从一根车顶落水槽扩展到新能源车电池盒盖板和底板、A柱加强板、门槛、防撞横梁,并通过海斯坦普切入新能源汽车电池盒供应链。2026年10月25日,北交所官网更新首轮问询回复的半年报数据版本,审核状态显示“已问询”——此前9月曾因财务报告到期补充审计中止,10月恢复。报告期内合并利润表口径营业收入从14.65亿元降至14.05亿元,扣非归母净利润从1.08亿元降至0.87亿元;2026年上半年,归母净利润5,442.36万元,同比增长73.18%,扣非净利润同比增长76.03%。扣非增速高于归母增速,这轮回暖由主营业务本身驱动。76.03%的半年增速与2023—2025年扣非净利润连续下行的趋势之间,是可持续的转折还是特定窗口期内的阶段性反弹,是这份回复留给读者的核心问题。
“稳”与“忧”:一句并列句的两个面向
问题5的核查结论是一句并列句。前半句是“合作关系总体稳定,短期内被替代的风险较低”;后半句是“但受终端车型销量、车型改款及产品价格调整等因素影响,发行人对相关客户的销售收入仍存在进一步下降的风险”。“稳定”回答的是“会不会被换掉”,“进一步下降的风险”回答的是“留下来能赚多少”。官方结论中“合作时间较长、相关项目持续供货、主要产品供应份额未发生重大不利变化”是“稳”的事实基础;2023—2025年境内销售毛利率从12.60%降至10.69%、再降至8.48%,记录的是后半句的曲线。
集中度方面,2023至2025年对单一最大客户及海斯坦普的合计销售占营业收入的比例分别为62.91%、61.89%、52.18%,该客户直接销售占比从45.01%降至35.22%。权重在稀释,但单一最大客户仍是最大收入来源;发行人将二者合并列示,等于承认海斯坦普在相当程度上是通往同一终端的通道。
2026年上半年的回暖落在这条曲线的什么位置?公司解释:该客户上海工厂相关车型销量同比增长28.39%,订单增加带动产能利用率抬升;新能源车零部件毛利率从8.21%回升至11.20%,该客户毛利率从9.20%升至12.40%,原因之一是“本期未进行商务降价”。一个“未降价”的窗口期与一条产线的排产节奏共同作用,使半年度扣非利润从连续三年的下行中出现回升。发行人未将76.03%表述为趋势性转折,而是归因于当期订单增加与价格窗口。76.03%回应的是“留下来能赚多少”在特定半年里的阶段性答案,而非对“进一步下降风险”的结构性消除。
利润的行业语法由三层叠加:行业内普遍存在的年降机制——整车厂推出新车型后一般要求配套零部件价格随车型销售规模扩大逐年下降;低毛利率的新能源配套产品占比上升带来的结构性稀释;新能源品类自身的价格下行,毛利率从2023年13.95%降至2025年8.21%。同期传统燃油车配套毛利率从12.13%升至15.67%,境外销售毛利率37.93%,方向相反。价格主要由客户商务决策定义的判断,适用于以该单一最大客户为核心的境内新能源配套品类,而非全部产品线。收入权重最大的那条产品线,其利润空间在多大程度上由年降机制和商务调价所定义,是理解这家公司当前收入结构的关键。
那些没有被互相弥合的并列
问题4须精确到主体和日期:华光真永自身于2025年4月25日出具《关于规范和避免同业竞争的承诺函》,承诺“在现有业务领域以现有规模开展业务”,韩方股东已出具确认函同意;华光集团及实际控制人则于2026年6月16日另行出具承诺,区分了“控制的企业”与“间接持股但未控制的企业”。承诺函锁住的是不扩张,而非不竞争。报告期内,发行人向三家关联方采购金额分别为3,965.12万元、2,745.95万元、2,189.94万元,销售金额分别为764.82万元、650.60万元、1,092.40万元。华光真永营业收入占发行人营业收入的比例在4.79%—5.02%之间,毛利占比从2.16%升至4.59%;这一上升既可能来自华光真永自身毛利的改善,也可能来自发行人整体毛利基数从25,251.90万元降至23,003.42万元的收缩。数据层面的“不重大”与治理层面的“条件依赖”并行。
其他业务毛利(主要为废料销售)在毛利构成中的占比从28.98%升至33.32%、34.96%。废料按零成本核算,其成本已计入主营业务成本,这一结构在报表上表现为“其他业务高毛利”,镜像事实是账面主营业务毛利率被承担废料成本所压低。会计解释回答的是毛利在科目之间的分布;收入真实性的核查(问题6)回答的是这些收入是否站得住。
问题2是子公司层面的清理:华光零件、长春华光早期实物出资中,不动产未办理权属过户,华光集团已分别以930万元、290万元货币资金足额置换,出资不规范情形已消除。问题1回答“过去归谁”,问题2回答“装进发行人体内的资产,历史上的出资是否干净”。
研发费用绝对额和费用率连续三年下行(5,622.67万元、5,253.05万元、4,495.75万元;约3.84%、3.61%、3.20%),三年平均约5,123.82万元,远超北交所1,000万元门槛。员工专业结构上,研发人员125人占13.84%,生产人员626人占69.32%,合计903人。金额门槛与人员占比门槛均未被跌破,但北交所创新性评价是多维综合判断,门槛的满足不构成对创新性的整体结论。问询函“问题3”专门追问的4项继受取得发明专利,指向的正是门槛满足与研发强度三年下行之间的那个间距。
低毛利扩产的三重对照
拟募集资金45,000.00万元,其中34,900.00万元投向安徽铸华新能源汽车核心零部件智能化生产项目,占募资总额约77.5%。2025年整体产能利用率仅为75.67%。在新能源配套毛利率已降至8.21%的条件下,用接近募资总额八成的资金去复制一条毛利率在年降机制和商务调价下持续下行的产线,论证的核心在于:新增产能对应的客户关系和定价条件,与2025年那条被压到8.21%的产线之间,是否存在一个可以被问询回复中的事实所支撑的区别。
两个“匿名”之间
1991年的100万元,名义上属于建新小学,实际上属于杨市工业总公司。2025年的35.22%,名义上属于一个代号,实际上指向同一个终端。两个“匿名”之间,隔着三十五年、一间租赁厂房、一台没有买的170万马克设备、一次改制、两份主体不同的承诺函、一条在年降机制下持续承压的新能源产线,以及一份用近150页回答过去、用一个代号回答现在的问询回复。
回复摆出了它的逻辑:客户关系“总体稳定、短期内被替代的风险较低”;2026年上半年扣非净利润76.03%的增长证明主业仍有盈利能力,但发行人未将其表述为趋势性转折;同业竞争占比极低且有华光真永2025年4月25日的承诺函与韩方股东确认函;子公司出资瑕疵已通过货币置换清理;研发投入金额与研发人员占比两项门槛未被跌破。而问询函的问题以及那些没有被回复所弥合的并列,站在另一边:“稳定”与“进一步下降的风险”在同一个核查结论中并存;76.03%所回应的半年窗口期与境内毛利率三年从12.60%降至8.48%的趋势之间,缺少可被持续验证的连接;其他业务毛利占比34.96%的会计解释与收入真实性的核查结论分属两个层面;研发门槛的满足与研发强度三年下行的时间序列之间,间距未被填平。读者需要判断的,不是“稳定”与“进一步下降的风险”哪一句是假的,而是它们同时为真时,意味着什么。
(完)
(声明:本文所有分析、判断均基于招股书及公开行业数据拆解与客观解读,不构成任何投资建议、确定性结论;本文仅解读公开信息,不涉及任何未公开信息披露。)