铁近科技上会倒计时:二十一年的车间经验,与43.95%的增速

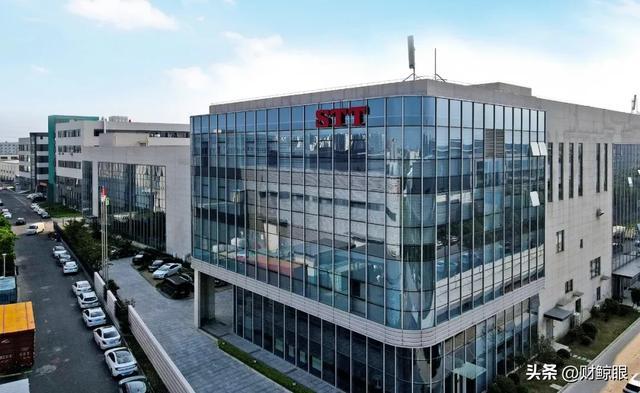
图源:铁近科技官网
公司主要从事微型轴承研发、生产和销售。截至本招股说明书签署日,公司已取得授权专利80项,其中发明专利36项。公司所研发生产的产品在内径1mm、1.5mm、2mm、2.3mm、2.5mm、3mm等领域具有较强竞争力和影响力,并在超精密、超高速、超静音等高端应用场景实现广泛应用。
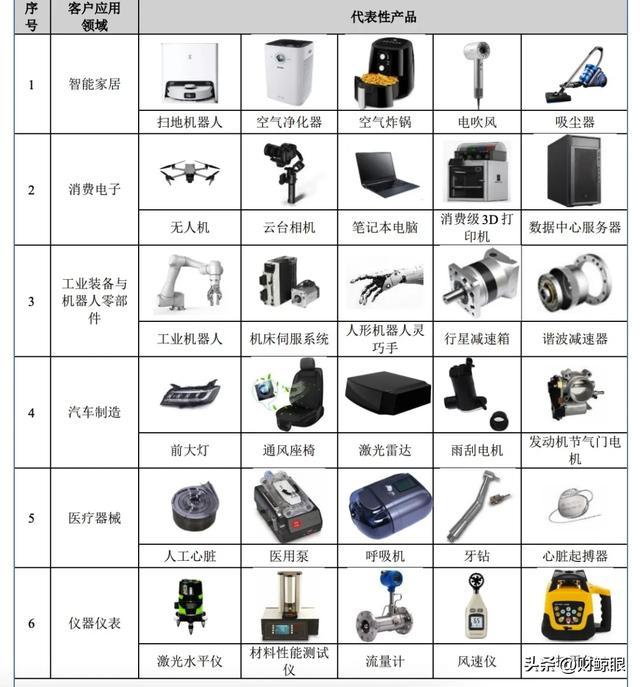
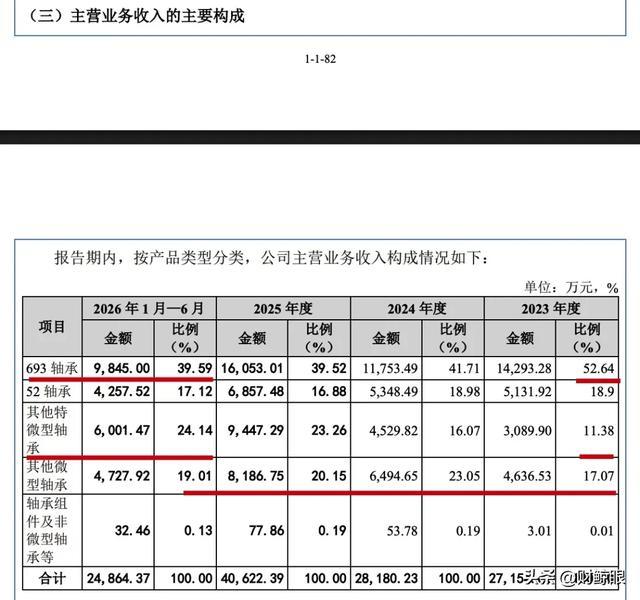
图源:铁近科技招股书(上会稿)
/
|以下为正文部分
1995年6月,陈志强走进上海美蓓亚精密机电有限公司研削科,从职员做到组长,再到科长。他在那个车间里待了二十一年,2016年4月离开。铁近科技的前身,在他离开前四年就已经成立。
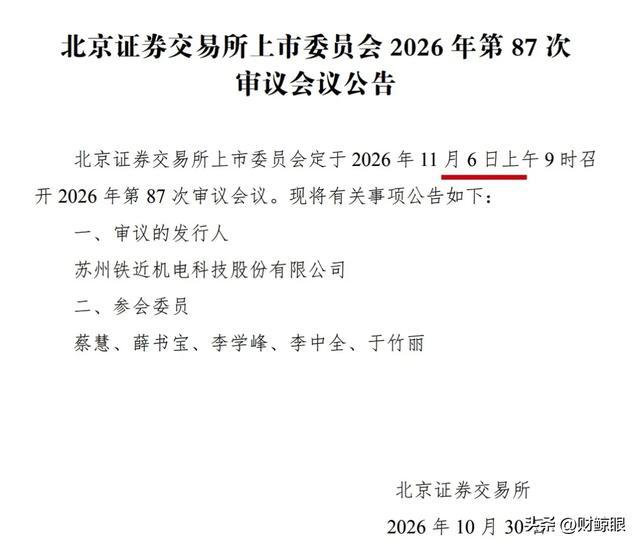
2026年11月6日上午9时,北交所上市委员会2026年第87次审议会议将审议苏州铁近机电科技股份有限公司的首发事项。参会委员是蔡慧、薛书宝、李学峰、李中全、于竹丽。据上会稿(2026年9月28日签署)披露,保荐机构为中信建投,拟公开发行不超过1,511.80万股(未考虑超额配售选择权),拟募集资金约3.95亿元。
第一轮问询函出具于2026年1月15日,第二轮问询函出具于2026年6月8日。两轮之间隔了将近五个月。
数字的转折
铁近科技做的是特微型深沟球轴承。2024年中国特微型轴承市场规模59.3亿元,发行人的国内市占率约4.79%。铁近2022年入选工信部第四批国家级专精特新“小巨人”。
2025年,第二轮问询函认定,铁近营业收入同比增长43.95%,归母扣非净利润同比增长67.59%。按上会稿披露的2023年、2024年营业收入数据(2.74亿元、2.84亿元)计算,2024年的同比增速是3.88%;2024年归母净利润较2023年下滑,从5,986.56万元降至4,863.13万元。2024年的铁近,营收几乎停涨,利润在收缩。报告期内新增客户数量分别为236家、131家、218家。2024年利润下滑,2025年营收和利润同时增长。从下滑到增长,只隔了一年。
第二轮问询函的第一个问题,标题就叫“业绩增长真实性及收入确认合规性”。问询函原文在陈述事实时写明,2025年收入增长“主要系报告期内产能扩大”,并指出发行人业绩增长速度高于可比公司平均数。问询函要求量化说明增长原因;同时要求说明持续获客能力是否存在拓展受限,说明对追觅智能科技(苏州)有限公司、深圳中驱电机股份有限公司等主要客户销售占其同类采购比例的合理性、销售真实性及终端销售情况,并结合2026年一季度业绩说明增长的可持续性、期后下滑风险。问题1还涉及新客户取得方式、定价公允性等子项。如果产能扩大和客户拓展的效果如此显著,为什么2024年没有体现,偏偏在申报前一个完整会计年度集中释放?
问询函把两组数据并排摆了出来。对账确认收入占比从9.10%降至8.09%,再降至5.55%;贸易商已销售仍未结算金额从29.94万元攀升至94.78万元、162.41万元。“签收后确认收入的主要客户合同中仍约定对账流程”——这是问询函原文。北交所追问,控制权转移时点是否为实际入库或完成对账时点,是否存在确认收入时点不准确的情形。
发行人的回复称,合同中的“验收”条款旨在为客户提供质量保障途径,而非客户接受货物或履行付款义务的前置条件;签收送货单即作为收入确认时点,定期对账系保证数据准确性、客户及时回款的措施,非收入确认方法。但问询函把两组数据并列摆在那里,指向的是一个待证问题:签收与对账之间的时间边界,是否与收入确认的时点发生了不该有的重合。
第二个问题在毛利率。铁近2025年综合毛利率38.51%,同比上升0.69个百分点,与可比公司变动趋势不一致——这是二轮问询函的直接认定。693型号、52型号、其他型号轴承的销售单价在报告期内均持续下滑,2025年其他型号轴承单位成本增长。
693和52型号在降价,综合毛利率在上升。两者之间隔着一个变量:产品结构。发行人解释为高附加值型号替代带来的产品结构改善。但问询函同时要求说明,相同定价政策下不同客户相似产品毛利率差异较大、同一客户报告期内波动较大的原因。结构改善如果真实且可持续,应当能在这两个维度上留下可验证的痕迹。如果改善主要来自个别客户或个别型号在特定年度的集中交付,那0.69个百分点的可重复性就要打问号。
业绩真实性和毛利率两个问题,对应的是审核规则中“业绩增长是否具有可持续性”“申报前是否存在盈余管理”的追问。第一轮问询还提出了毛利率下滑原因和固定资产增长真实性的问题;第二轮问询的问题3和问题4分别是“固定资产增长合理性”和“进一步说明募投项目及募集资金规模的合理性”。
人的来路
陈志强及总经理吴雄、副总经理陆亚军、职工董事朱秦叶、副总工程师包平等核心成员,均有上海美蓓亚的任职经历。部分媒体报道中出现了“美蓓亚系”的表述,发行人在问询回复中未使用这一标签。二轮回复列明了曾任职于上海美蓓亚的人员,媒体转引口径为31位,其余多为工程师、科长、技术员等技术与生产岗位。该数字在多家转引中一致,但官方PDF在本次可及范围内未逐字呈现该数字所在页,正文以“多名核心人员及员工”为事实基础,31位为转引口径。
第一轮问询要求说明核心技术及知识产权来源的合法合规性、相关人员是否存在违反竞业限制的情形。发行人回复称,与上海美蓓亚不存在核心技术及知识产权纠纷,相关技术人员未受竞业限制。在第二轮问询函的前四项问题中未再列入该项。
人员流动本身不是罪过。问题在“来源”。回复的结论是“不存在纠纷”,但技术形成时间线与人员任职期间的重叠关系是否经得起逐项对照,是上会委需要形成内心确信的事。前四项不再列入,不等于这个问题被回答了,它只是被移交给了上会委。
可观察到的事实是:多名核心人员及员工有上海美蓓亚的任职经历,从决策层到技术与生产条线,构成一条履历链。这条链可以是能力的证明,也可以是独立性的问号。时间线是回答这个问题的起点;独立性判断还涉及知识产权归属、竞业限制等多个维度,时间线只是其中之一。
账的清理
资金占用已于报告期内清理完毕。清理之后,制度在什么样的治理生态中执行,是更值得审视的问题。
据问询回复披露,相关本金及利息已在报告期内收回。媒体转引称,多位股东长期占用公司资金,时间跨度长达7年,2023年6月集中清偿。核心事实是:资金占用贯穿报告期的大部分时间,清理完成发生在报告期内,与申报时点相距不远。
清理时点与申报时点在时间上邻近,这是可观察的事实。这种邻近是否意味着治理修复具有“为上市而为之”的性质,没有任何官方文件作出认定,本文也不作此认定。
需要判断的是另一件事:制度补丁已经打上,但它在什么样的治理生态里执行。据问询回复披露,境外贸易商HQW Precision GmbH由股东亲属控制,供应商上海柳润轴承由外部股东配偶控制。逐笔的商业合理性解释在个案层面成立,但系统层面的公允性是否已经得到充分验证,是审核者需要判断的事。
人的来路和账的清理之间,有一条可以观察到的线:这是一家关联关系覆盖多个交易方向的公司。关联关系覆盖多个方向本身不是问题。但当供应商、贸易商、工程商同时落在同一个关系圈里,制度要在关联关系密集的条件下执行,而不是在关系稀疏的条件下执行。逐笔解释可以做到合规;系统层面的公允性,需要在关联方同时出现在多个交易方向的条件下被持续审视。
上会委面前的那张桌子
据半年报更新版,2026年上半年营业收入25,011.19万元,同比增长45.25%,归母净利润5,994.83万元。2025年上半年营业收入为1.72亿元,是上述增速的基数。增长的惯性在最后一个披露窗口仍然存在。
这些问题放在一起,对应三个具体审核追问:增长是否可持续,申报前有无盈余管理,治理整改有无实质效果。这三个问题各自对应审核规则中的具体条款,不需要一个统摄性的概念来串联。
时间上的邻近不证明因果。一个在车间里待了二十一年的人,他的公司在他离开后的第十年走到了上市委面前,这件事本身不构成任何指控。手艺是693和52型号的精度、是从决策层到生产条线的履历链;业绩是43.95%的增速、是0.69个百分点的毛利率回升。这两组事实各自成立,不需要互相证明。但审核要问的是另一件事:二十一年的手艺不需要在聆讯中证明,它已经刻在产品、专利和客户的采购单里;不到十年的业绩需要在聆讯中证明,因为它还没有经历过一个完整的、与申报无关的经济周期。
11月6日,五位委员将面对这道题。引言里并排放着的那两个时间尺度——二十一年与不到十年——最终要回答的不是一个哲学命题,而是一个有明确审核形式的问题:2025年的增长,在2026年及以后是否可重复。问询函已经要求发行人结合2026年一季度业绩说明增长的可持续性和期后下滑风险。这个问题已经有了官方的追问形式。
二十一年的手艺不需要证明,不到十年的业绩需要。这就是那张桌子上真正放着的东西。
这不需要监管者被指导如何工作。它只需要一张桌子,让事实自己说完话。
本文基于公开披露文件,不构成投资建议,不对发行人是否符合发行条件作出判断。标题中的“独立性”不是审核规则中的术语,是本文用来组织叙事的框架,框架不是结论。文中涉及媒体转引的表述,均已在正文中标注;数据以问询函、问询回复、上会稿及半年报更新版为准。