
全球泳池争夺战,中国机器人企业正实现换道超车

10月30日,望圆科技拿到证监会境外上市备案通知,这家泳池机器人全球龙头即将站上港交所主板成为“泳池机器人第一股”。
纵观望圆科技所处的泳池机器人赛道,在经历了产品形态的演变后,泳池机器人正在从专业设备变成消费电子。中国厂商恰恰在这个形态切换的节点上,站到了全球竞争的前排。同时,这一时期赛道打开的窗口,也正把竞争引向更深处。
一个仍在扩容的市场,但产品渗透才刚开始
泳池机器人这一品类的需求,来自一个持续增长的底盘。据灼识咨询数据,2025年全球泳池保有量约3410万个,预计2030年增至4110万个。同时,泳池清理维护成本单次费用平均超过100美元,部分市场可达200~300美元区间。
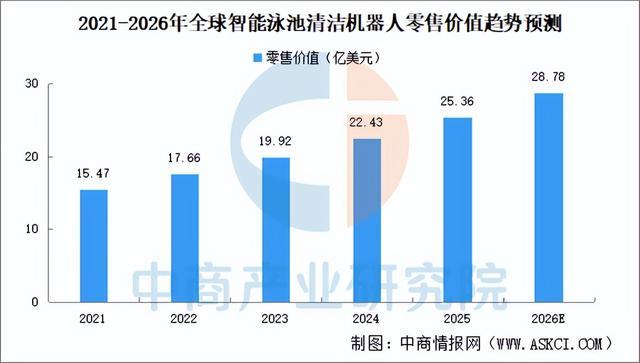
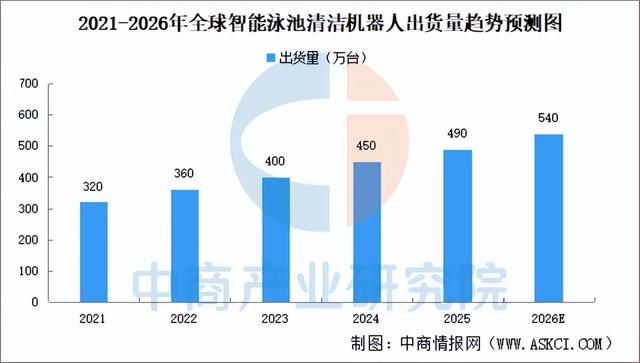
市场的实际需求共同推动泳池机器人三项指标同步抬升。中商产业研究院援引弗若斯特沙利文数据显示,按零售价值计,全球智能泳池清洁机器人市场规模已经由2021年的15.47亿美元增至2025年的25.36亿美元,预计2026年进一步升至28.78亿美元(折合人民币约192亿元);同期的出货量由2021年的320万台增至2025年的490万台,2026年预计达到540万台。
渗透率方面,灼识咨询预计全球泳池清洁机器人渗透率预计从2023年的22.82%升至2026年的28.1%,到2029 年有望进一步提升至34.2% 。
全球市场的盘子在变大,但客观来看,这一品类的渗透率还在低位。尤其是国内市场,灼识咨询数据指出2025年中国泳池机器人渗透率仅8.7%,预计到2030年升至16.2%,泳池机器人的海外存量替换和国内普及都还有较大空间。
此外,头豹研究院在2025年泳池机器人出海报告中指出,全球90%的私人泳池集中在欧美。基于此状况,出海就成为中国厂商必然的战略路径。目前,中国泳池机器人的出口外销正呈现稳步增长趋势。据灼识咨询数据,2019年至2024年中国泳池机器人的出货量年复合增长率约为19.9%,2026 年出货量大概率继续保持在百万台级别以上。
无缆化打开窗口,中国厂商走向前排
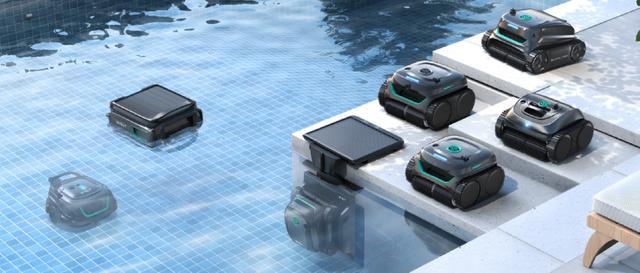
在产品端,泳池机器人品类已经完成了一次形态演化。早期机器拖着电源线,使用场景受线缆长度限制。换成锂电池后,产品更像扫地机器人,电商展示、物流运输和日常使用都更方便。
在无缆化普及的道路上,中国供应链正在改写全球格局。过去,传统泳池设备长期由欧美企业主导。如以色列的Maytronics与西班牙的Fluidra,在欧美线下渠道根基深厚,常年包揽全球泳池清洁机器人市场份额前两位。
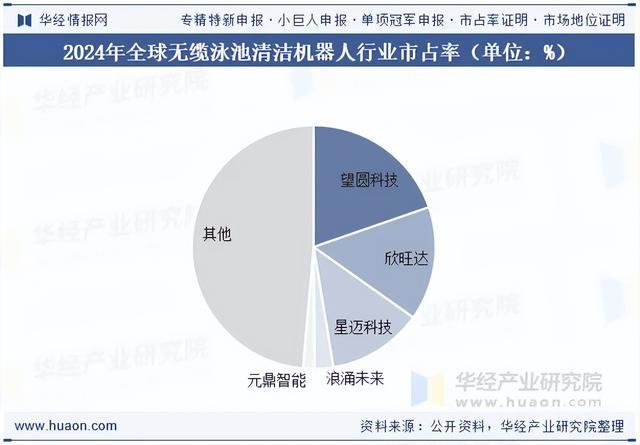
但自2024年起,在无缆化成为产品趋势的背景下,中国厂商占据了头部位置。据华经产业研究院统计,2024年无缆泳池清洁机器人市场前五大厂商全部为中国企业,市场份额合计为51.4%。其中,望圆科技19.7%居首,欣旺达、星迈创新、浪涌未来、元鼎智能四家份额分别为15.1%、12.6%、2.5%、1.5%。
到2026年,中国企业在无缆细分赛道仍处于第一梯队,望圆科技等企业大概率保持头部位置。
上榜的中国厂商均形成了不同打法,突围赛道。望圆科技以长期的水下工程积累做技术纵深,把可靠性做成规模壁垒。2026年其年产量预计超过70万台,产能扩张已提上日程。同时它更将登陆港交所完成上市,成为“泳池机器人第一股”。
星迈创新以超2000美元客单价守住高端市场,在亚马逊1400美元及以上价格带占据85%份额后向中端延伸。元鼎智能从线上起量,在亚马逊类目份额超过35%,随后主动重仓线下,进入Home Depot、Lowe's、Walmart、Costco等7000+门店,线下销售占比达40%以上。
但需注意的是,麦田创投产业研究院指出,全球60%高端市场份额的专业泳池渠道中,覆盖了欧美的10万余家社区专卖店,壁垒依然高筑,而中国品牌在其中的占比不足5%。无缆化让中国厂商在增量品类里拿到了领跑位,但要把这个位置转化为存量市场,渠道这一课仍然需要时间。
从硬件到服务,泳池机器人竞争进入“岸上环节”
中国厂商在无缆这一增量细分领域占据前排,同时这一方案已变成市场主流,无缆化的红利也正在收尾。那么下一轮的增长点在哪?如今,在竞争升维之下,国内厂商又开辟出产品的长线服务,把一次性硬件交易拉长为设备全生命周期的持续关系。
具体来说,泳池机器人属于重服务的大件品类,产品故障后难以寄回国内返修,售后网络、线下渠道的搭建就至关重要。针对这一点,不少国内品牌从早期的只卖硬件,转为开始叠加App控制、OTA更新、滤网清洗、自动回充和水质监测。未来还可能延伸到耗材、延保及商用运维服务。
例如,元鼎智能2026年的旗舰产品已把水面清洁、池底清洁与水质管理集成到同一台设备;望圆科技的新品叠加了水下3D测绘与废水回收;追觅、科沃斯等跨界者则把水质实时监测与智能投药带入泳池场景。
服务化的方向由此展开。产业世界2026年9月发布的《中国泳池清洁机器人行业战略全景专项报告》中预测,在中国市场,远程监控软件订阅、定期维护及耗材更换等服务收入占行业总营收的比重将提升至20%。IIM信息同年8月发布的《2026年全球泳池清洁机器人行业发展研究报告》中也指出,订阅制维护服务在欧美市场兴起,预计覆盖2026年该区域新增销量的12%。
把硬件销售与年度滤芯更换、软件升级等服务绑定,已经成为国内泳池机器人厂商延长用户生命周期、提升单客价值的重要方向。
结语
泳池机器人品类让我们看到了一个不断扩容与具有无限可能的潜力赛道,目前它已经迈入稳步增长通道。如今,泳池机器人已经从早期铺货阶段进入下一轮竞争,从产品到渠道,从售后到服务,比拼的维度逐渐变多。
但目前这一领域还尚未定型,在这一背景下,中国厂商的一条围绕设备全生命周期的服务链正在形成。随着装机量持续扩大、产品可靠性不断提升,中国厂商在无缆增量赛道积累的出货规模,也将在未来行业进入深水区后转化为更长期的经营优势。这一赛道的未来表现与格局,值得继续关注!