芯德半导体港股IPO,先进封装的光环下,何时能盈利?

远信储能昨天晚上看孖展才28倍,我说这票能冲200倍,还有人不信。刚才有消息出来说,远信储能最终录得1389倍超额认购,涉资896亿港元,有6万人认购。
但公开发售就那11509手,抢破头也不一定中,现在别问涨不涨,能不能中签还要看运气。
这种行情,能给个“梭哈”的评级已经是把信誉押上去了。上半年闭眼打新都赚钱,个个都是东方巴菲特。现在大家都不敢出手了,才能体现出技术。
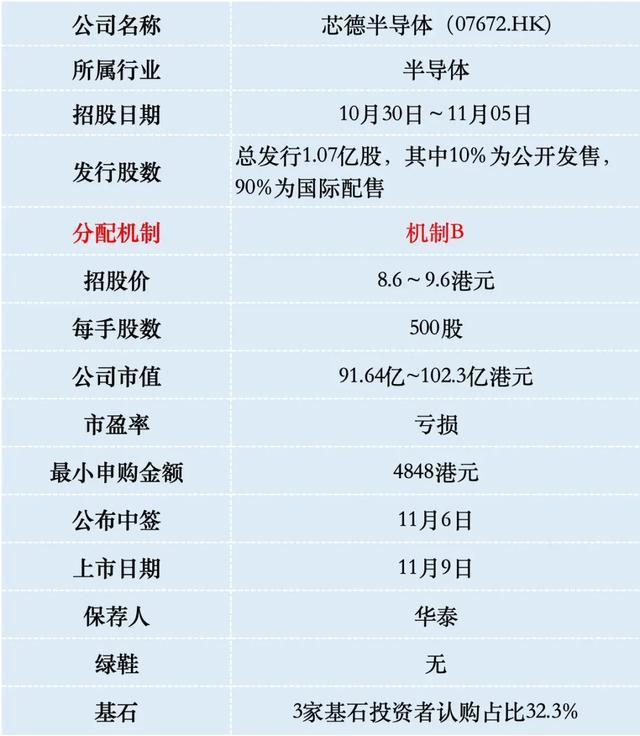
一、招股信息
二、公司概况
芯德半导体2020年9月成立于南京,做的是芯片封测里最苦也最关键的活儿,把晶圆厂做好的裸片“装壳、连线、测好”,再交回给客户。业内叫OSAT模式,说白了就是芯片出厂前的最后一道工序。
产品线上,公司覆盖QFN、BGA、LGA、WLP,以及最前沿的2.5D/3D封装,还自建了一个叫CAPiC的技术平台。
按行业数据,2025年按先进封装及测试收入算,芯德在中国通用OSAT公司里排第七,市场份额0.6%;传统封装排第八,份额0.1%。什么概念?行业前五加起来占了64%的市场,芯德是个“小而新”的玩家,还没到挑大梁的位置。
不过有个亮点,它是国内少数同时具备传统和先进封装量产能力的厂,客户包括联发科、晶晨、博通集成、集创北方,还有小米、OPPO的终端认证。“股东即客户”这种绑定,对早期产能消化是实打实的优势。
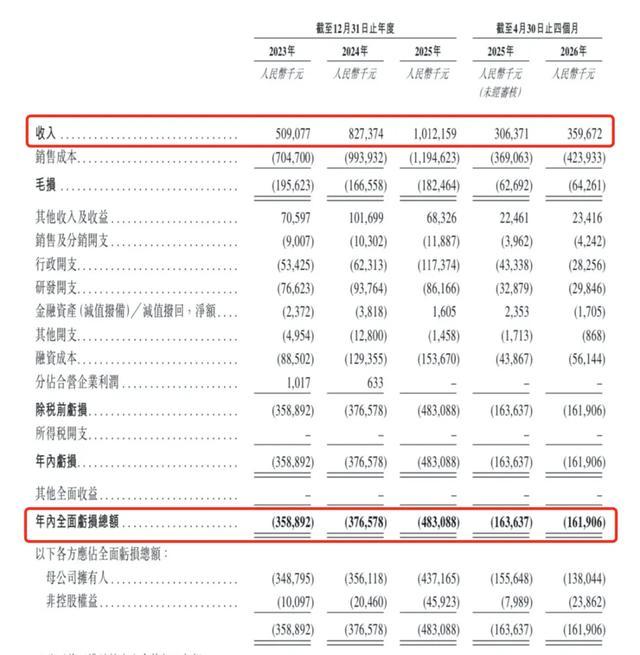
财务数据显示:2023年营收5.09亿元,2024年营收8.27亿元,2025年营收10.12亿元,两年翻了一倍,复合增速41%。2026年前4个月收入3.60亿元,同比再增17.4%。
而利润端完全反过来,2023年亏3.59亿,2024年亏3.77亿,2025年亏4.83亿,三年累计亏掉12.19亿;2026年前4个月又亏1.62亿,公司自己都明说2026年全年还会亏。
最扎眼的是毛利率——一直是负的。2023年毛损率-38.4%,2024年-20.1%,2025年-18.0%,2026年前4个月-17.9%。意思是每接一单,直接制造成本都覆盖不住,还没算研发、管理和财务费用。
为什么这么惨?根子在重资产。从成立到2026年4月,公司砸了约40.63亿元资本开支建厂房买设备,光折旧摊销就压得毛利喘不过气。
现金流也不宽裕,2026年4月底账面现金只有1.13亿元,计息借款已经堆到15.78亿元,流动负债净额为10.99亿元。这次IPO募资,很大程度是“续弹药”。
芯德的收入几乎100%来自封装和测试服务,其他杂项可以忽略。
关键变化是,先进封装收入从2023年的3.47亿元涨到2025年的7.37亿元,占比从约68%提升到72.8%。也就是说,公司早已不是“传统封测厂”,业务结构切到了先进封装这条主线上。
但也要泼盆冷水——所谓“高端先进封装”目前主要还是FC-QFN、BGA这类中高端货,真正代表未来的2.5D/3D还没起量。
下游应用上,通讯和消费电子是两大主力,2026年前4个月两者合计贡献了95.6%的收入,行业周期一波动,公司跟着感冒。
三、综合点评
先进封装现在是半导体里最热的方向之一。AI算力芯片、HBM存储、2.5D/3D异构集成,全都绕不开它。机构预测全球先进封装市场2026年约520-580亿美元,2030年冲到800亿美元,2.5D/3D增速远超行业平均。
需求旺到什么程度?
日月光一年内三次上调先进封装报价,最高涨超20%;台积电先进封装产能被英伟达、AMD锁到2026年底还排不上队。国内长电、通富、华天、甬矽集体砸几百亿扩产,行业从“周期代工”重新定价成“先进封装平台”。
但格局很卷,长电科技是全能型平台,规模和客户最稳;通富微电深度绑定AI算力大客户,弹性最大;华天科技走存储+汽车电子修复路线;甬矽电子是成长型小龙头,高端占比快速提升。
芯德作为新兵,技术卡位有故事,但规模、客户厚度、良率都还在追赶。
更麻烦的是,晶圆厂(台积电、中芯国际)也在往后进封装延伸,OSAT厂的未来不只是“比谁便宜”,而是“比谁真能搞定2.5D/3D”。
芯德按发行价上限市值102.3亿港元,按2025年收入10.12亿元人民币(折合约11.9亿港元)算,市销率(PS)大概在8.5倍。
横向对比一下,A股长电科技PS约2.5倍,通富微电约2.5倍,华天科技约3倍出头,成长型对标甬矽电子,PS大概4倍(按A股市值/收入粗算)。芯德的PS,明显高出一截,估值太贵了。
芯德半导体虽然总市值102.3亿港元,但H股部分市值是76.9亿,上市涨30%才能进入港股通,难度不算大,也是这一波7家公司离港股通最近的新股。
四、预测中签率
芯德半导体目前孖展3倍,最终大概率会超购50倍,甲乙组各10656手。申购人数按照3万算,预估一手中签率20%,申购100手稳中1手。
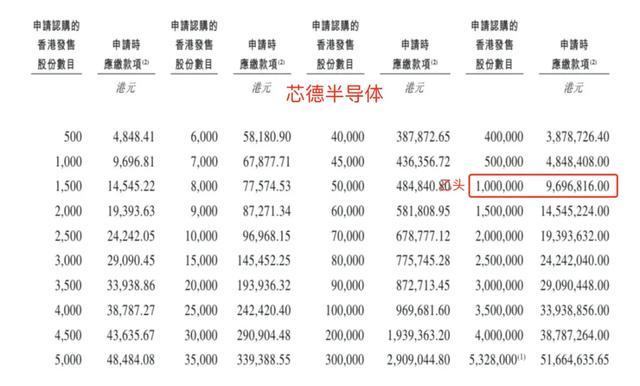
芯德半导体乙组按1000人申购算,预估乙头中签8~12手。
五、新股评级
芯德半导体的新股评级是偷鸡!(拿命干>满仓干>梭哈>偷鸡>放弃)
⚠️ 免责声明: 本文基于公开信息进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。