
冲刺“泳池机器人第一股”,望圆智能的成色与考题

文 | Hension
天津望圆智能科技股份有限公司(下称"望圆智能")离港股又近了一步。
中国证监会国际合作司10月30日披露的备案通知书(国合函〔2026〕2269号,落款日期2026年9月20日)显示,望圆智能境外发行上市及境内未上市股份"全流通"备案已获通过:公司拟发行不超过1268.855万股境外上市普通股,16名股东合计1471.3864万股境内未上市股份将转换为H股。
望圆智能的资本化之路不算顺。2022年10月首次在核准制下申报A股,注册制后平移至深交所主板,2024年3月主动撤回;2025年9月首次递表港交所失效,2026年4月24日二次递表,直到此番备案落地。
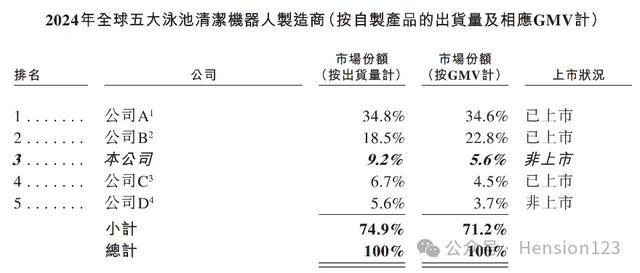
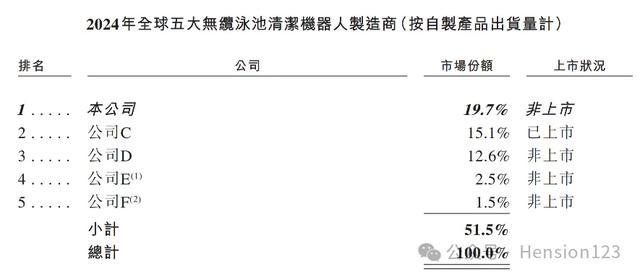
抛开IPO进程波折,望圆智能的经营基本面其实相当能打。招股书显示,2023年至2025年,公司收入从3.78亿元增至5.44亿元、8.12亿元,复合年增长率46.6%;毛利率从57.5%一路抬升至62.9%;按2024年自制产品出货量计,望圆智能以9.2%的份额位列全球泳池清洁机器人第三、中国第一,其中无缆产品以19.7%的份额排在全球第一。
一、质疑声:一张"增收不增利"的成绩单?
把望圆智能的利润表摊开,确实有几处容易挑出来被质疑的地方,而且每一条都能在招股书里找到出处。
第一条指向净利率。2023年至2025年,公司净利率分别为16.1%、13.0%、12.4%,连续三年下行,与同期49.4%的收入增速形成鲜明反差。
同期销售及营销开支从0.97亿元膨胀到3.03亿元,费用率从25.7%抬到37.2%,三年吃掉收入的近四成;而研发开支费率却从5.1%降到3.7%。
于是,"重营销、轻研发"、"增长靠烧钱买流量"的评价随之而来。
第二条指向业务结构。公司ODM收入从2024年的1.34亿元降到2025年的1.27亿元,ODM销量从20.3万台一路收缩到13.1万台;与此同时,亚马逊一个渠道贡献了2025年收入的49.7%,海外收入占比高达93.1%。
因此不少质疑声指出,望圆智能这是"丢了老客户的代工基本盘,把命运押在一个平台和一片政策多变的海外市场",面临较大不确定风险。
第三条指向现金流与存货。公司存货从2023年末的1.20亿元增至2025年末的2.82亿元,存货周转天数从248天拉长到293天;2024年经营活动现金净额只有650万元,与当年0.71亿元的净利润差距悬殊。再叠加2025年上市前夜宣派的0.62亿元股息,望圆智能"利润是纸面的、分红是真金白银"的说法,就有了传播土壤。
这些质疑并非空穴来风,值得认真对待。但财务数据从来不是孤立存在的,把指标放回它所处的战略阶段和行业坐标里,读法会不一样。
二、纠偏:费用是买品牌的"船票",收缩是主动的取舍
先看净利率下行与毛利率上行为何同时发生。
如果一家公司是靠降价换量,报表上的典型特征是毛利率与净利率同步下坠。但望圆智能恰恰相反,公司三年间毛利率从57.5%升到62.9%,抬升5.4个百分点;产品整体平均售价从1002元涨到1606元,其中品牌产品均价从1515元升至1830元。销量也没有掉队,从37.05万台增至50.11万台。
量、价、毛利率齐升,说明望圆智能净利率的压力不在产品端,而在费用端。
那么,费用花去了哪里?答案写在收入结构里。2023年至2025年,公司自主品牌收入从2.54亿元增至6.78亿元,占比从67.1%提高到83.5%。
在亚马逊上做DTC品牌,站内广告、平台佣金、海外仓与履约费用都要公司自己扛,这是从"卖产品给品牌商"转向"把品牌卖给消费者"必须支付的通道成本。1美元的代工收入只需要工厂,而1美元的品牌收入,则是需要工厂、流量、仓储、售后一整套体系。
这笔投入有没有产出,可以看两个验证指标。其一是经调整净利润,剔除股份支付、赎回负债账面值变动等项目后,望圆智能从2023年的0.73亿元增至2025年的1.24亿元,复合增速约30.6%,且经调整净利率在2025年已经从14.3%回升至15.3%,费用投放的边际效率开始出现拐点。
其二是利润增长的加速度,2025年公司净利润同比增长42.4%,与49.4%的收入增速已相当接近,而在2024年两者还差着近28个百分点。
其三是品牌业务的盈利质量,2025年公司品牌产品毛利率65.2%,比ODM业务高出15.3个百分点。
因此分析可见,望圆智能营销费用的确再涨,但这投入背后买的是一张进入全球品牌定价体系的船票,而不是一次性的流水。
再看ODM收缩。这最容易被市场放大解读为"大客户流失",但公司招股书写得很直白:公司"策略性地选择缩减ODM业务规模",目的是把产能、营运资金、劳动力和管理层注意力,重新配置到更高价值的品牌产品上。
从数据看,这个取舍是算得过账的。望圆智能ODM业务2025年毛利率49.9%,品牌业务65.2%,同样一条产线、一元钱营运资金,投在品牌端的回报明显更高。
研发费率的下降同样需要拆开看。望圆智能研发开支绝对额从0.19亿元增至0.3亿元,三年增长57.3%,是费用率被46.6%的收入复合增速摊薄了,而不是研发在收缩。
更关键的是技术身位:望圆智能2009年就启动无缆产品开发和专利申请,2014年推出全球首款无缆泳池清洁机器人,2023年又最早推出人工智能驱动的产品。灼识咨询的数据显示,全球排名前两名的企业,直到2023年才发布各自首款无缆机型,比望圆智能晚了近十年。
此外,公司旗下的WYBOT S2 Solar Vision还是全球首部具备自动返回基座及无线充电设计的泳池清洁机器人,S3则是全球首个具备水下3D测绘及垃圾回收能力的机型。这说明,望圆智能技术的先手,最终兑现成了无缆品类19.7%的全球第一份额。
三、坐标系:放回行业大盘,这些"承压"并不特殊
单独看一家公司,任何费用上升都像问题;放进行业里,才能分辨哪些是个性风险、哪些是时代成本。
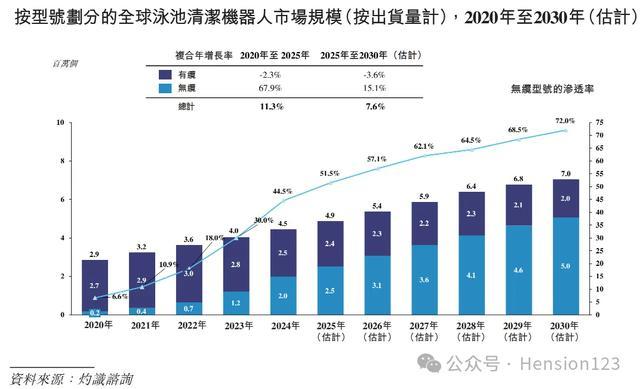
望圆智能所处的赛道正在快速扩容。据灼识咨询,全球泳池清洁机器人市场GMV从2020年的13.94亿美元增至2025年的28.00亿美元,复合增速15.0%,2030年预计达到45.68亿美元;全球渗透率预计从2025年的27.8%升至2030年的34.7%。IDC则预测,2026年全球清洁机器人市场规模接近34亿美元,中国厂商将贡献超过85%的出货量。
而这之中,望圆智能具备显著先发优势的无缆品类,又是增长最快的方向。灼识咨询的数据显示,2025年全球无缆产品出货约250万台,五年复合增速高达67.9%,未来五年复合年增长率预计可达15.1%。
赛道内部,头部效应同样明显。按2024年自制产品出货量计,全球前五大泳池清洁机器人厂商合计占据74.9%的市场份额,望圆智能是唯一闯入前三的中国面孔。
在这样的盘子里,"营销驱动"不是望圆智能一家的选择,而是中国消费机器人出海的集体路径,从扫地机到割草机,头部公司无一例外经历过销售费用率高企的品牌建设期,用当期利润换海外渠道和品牌心智,是这个行业全球化的标准动作。
渠道集中的质疑,也要看趋势而不是存量。
望圆智能亚马逊收入占比在2025年已从57.0%回落到49.7%,跌破五成;前五大客户收入占比从27.0%降到22.0%,最大客户占比常年低于9%。这说明公司在亚马逊之外独立站、线下第三方商家的拓展正在起效,集中度的方向是自我稀释,而非继续加码。
当然,93.1%的海外收入占比意味着关税与地缘政策是真实存在的外部变量,这一点无法回避,无论是望圆智能还是国内外同行,没有任何一家主打欧美泳池市场的中国企业能置身事外。把行业共性风险单独算在一家公司头上,并不公允。
至于存货和现金流,答案藏在泳池的生意节奏里。
泳池清洁是强季节性需求,销售旺季集中在北半球二三季度,DTC模式又要求提前在海外仓备货。对此,望圆智能在招股书中解释得很清楚:存货周转天数上升,一是业务模式战略转型,二是为把握季节性需求采取的主动备货,三是存货增长与收入扩张基本一致。
横向验证也说得通。公司2025年末2.82亿元存货对应的是8.12亿元年收入和62.9%的毛利率,库存的"含金量"不低;经营活动现金净额在2025年已回升至0.35亿元,期末账上现金及现金等价物3.61亿元,同比还多出1.07亿元。因此,0.62亿元的分红发生在这样的资金状况下,更像是望圆智能对老股东的阶段性交代,而非竭泽而渔。
真正值得持续跟踪的,是另外两个变量:一是无缆品类67.9%的复合增速已经引来了全球巨头下场,以色列和西班牙的老牌厂商2023年入局后,凭借线下专业渠道的优势追赶速度不会慢,望圆智能的技术代差能否守住;二是上市后营销费率能否如2025年经调整净利率回升所预示的那样进入收敛通道。这两个问题的答案,比争论过去三年的净利率高低更有价值。
结语
回看望圆智能经营底盘,与其读成一份"承压的成绩单",不如读成一份换轨的中途报告:毛利率三年台阶式上行至62.9%,品牌收入占比83.5%,无缆品类全球第一,账上现金3.61亿元——这些是公司换轨的底气;净利率12.4%、销售费用率37.2%、存货周转293天——这些是其换轨的票价。
从2005年在天津创业,到2014年做出全球首款无缆泳池清洁机器人,再到今天以全球第三、中国第一的身份站在港交所门前,望圆智能证明了自己能把一个垂直品类做深做透。接下来市场要验证的,是望圆智能在资本市场的聚光灯下,能否把"投入期"平稳切换成"收获期"。这个答案,值得再等一等。