
单季利润下探三成,民生银行主动压降个贷能否打破低估值现状?



在银行业普遍面临净息差收窄的2026年,民生银行交出了一份反差极大的三季报。
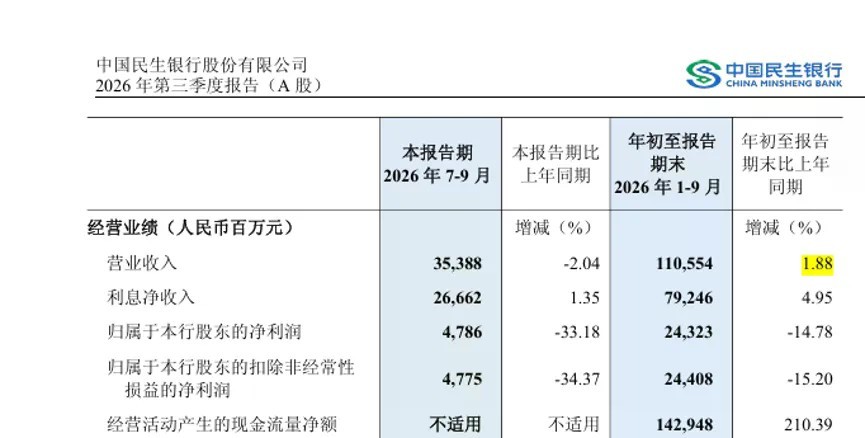
前三季度营收维持着1.88%的正增长,单季度净利润同比却下滑33.18%,降幅远超同业。
收入还在,利润大幅缩减,这家老牌股份行到底在经历怎样的内部调整?
单季利润缩减三成
把第三季度的单季数据单独拎出来看,7至9月,民生银行营业收入353.88亿元,同比微降2.04%,但归母净利润只剩下47.86亿元,同比大跌33.18%。
图源:民生银行三季度报
营收轻微收缩,利润却出现大幅回撤,问题直接指向营业支出端。三季报显示,该行前三季度累计信用减值损失达到475.94亿元,上半年为314.57亿元。
按此推算,仅第三季度单季的计提额度就超过了160亿元,同比增幅显著,这笔大额计提,直接削减了当季的净利润。
从上半年的情况来看,该行的利润降幅曾在二季度有所收窄。一季度归母净利润同比下降9.64%,半年度降幅收窄到8.62%,二季度通过压降费用开支,累计降幅较一季度有所改善。
但到了三季度末,累计降幅再次扩大至14.78%,三季度单季的计提规模,抵消了二季度费用管控带来的部分利润增量。
为什么要在三季度突然集中计提?拨备覆盖率是核心原因。9月末该行拨备覆盖率为142.21%,适用监管底线是130%,两者之间只有十几个百分点的距离。
在零售不良持续生成的背景下,拨备覆盖率一旦逼近红线,监管约束会直接限制信贷投放能力,整个营收端都会跟着受冲击。
三季度的集中计提,实质上是把风险处置的节奏大幅前置,趁着拨备还有余量,把存量不良一次性核销掉,这是权衡监管约束与利润空间后作出的主动选择。
计提,不可避免地压低了当季的净利润。
在利润受到挤压的情况下,该行仍能推进这一出清动作,底气来自于核心存贷业务的稳固创收。
具体来看,支撑营业收入维持正增长的核心是利息净收入,前三季度达到792.46亿元,同比增长4.95%,发展稳健。
利息净收入的平稳增长,主要得益于负债端成本的压降。
在全行业普遍承受息差收窄压力的背景下,民生银行通过严格管控存款等负债成本,将年化净息差维持在1.47%,同比微升5个基点,核心存贷业务保持了稳固的创收能力,为全行的经营调整留出了运作空间。
简单来说,是民生银行管理层在营收还有微增的窗口期主动实施了这次财务出清,用短期的利润回撤去换取资产质量的长期安全。
压降个贷规模
利润端大额计提的同时,民生银行在信贷资源投向上也做出了取舍。
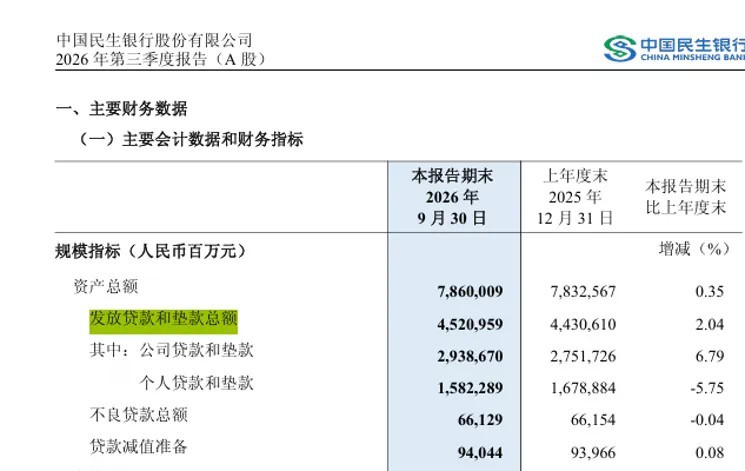
截至2026年9月末,民生银行发放贷款和垫款总额45209.59亿元,较上年末增长2.04%,总量在增,内部结构却出现了显著分化。
图源:民生银行三季度报
其中,公司贷款余额达到29386.70亿元,较上年末大幅增长6.79%;个人贷款余额降至15822.89亿元,较上年末下降了5.75%。对公在扩张,零售在收缩,个贷余额半年多时间缩水了近千亿元。
主动压降个贷,源于对零售端风险的防御。民生银行在半年报中已明确提及,上半年不良贷款生成率上升,主要原因是零售贷款新生成不良同比增加。
居民端还款压力增大,消费贷和信用卡风险开始暴露,继续做大零售规模只会放大敞口,把信贷资源从零售转向对公,是控制增量风险最直接的手段。
但主动收缩也付出了收益上的代价,个贷收益率普遍高于对公,在净息差整体下行的周期里,这种资产结构的置换必然拖累未来的利息净收入。
对公业务规模虽大,但定价能力相对有限,能否补足个贷收缩留下的收益缺口,是接下来要面对的难题。
压降规模加上核销处置,确实压低了不良率数据。9月末该行不良贷款率1.46%,较上年末下降0.03个百分点,不良率在缓慢下行。
但不良率微降的背后,拨备安全垫并不厚实。9月末该行拨备覆盖率142.21%,较上年末上升0.17个百分点;贷款拨备率2.08%,较上年末微降0.04个百分点。
不良率下降,主要是通过核销坏账和压降规模分母来实现的,拨备覆盖率并没有实质性增厚。
安全边际偏窄,意味着一旦新增不良抬头,拨备指标很容易触碰监管红线,进而限制信贷投放。
在这样的约束下,该行必须趁利润表还有承受能力时,把减值准备提足,三季度超160亿元的大额计提,正是基于这一现实做出的选择。
估值分歧
面对利润数据的波动,该行的资本与经营底盘表现如何,成为市场关注的焦点。
截至9月末,民生银行核心一级资本充足率、一级资本充足率及资本充足率分别为9.24%、11.28%和13.15%,均符合监管要求。
在资本达标与主业盈利稳定的基础上,该行在2026年上半年实施了中期分红,派发现金股利约51.66亿元。
利润端虽然在减值计提下承受了压力,但资本充足水平的稳定与分红的落地,让该行在利润大幅波动的当下,依然保持着稳固的资本底盘和正常的股东回报节奏。
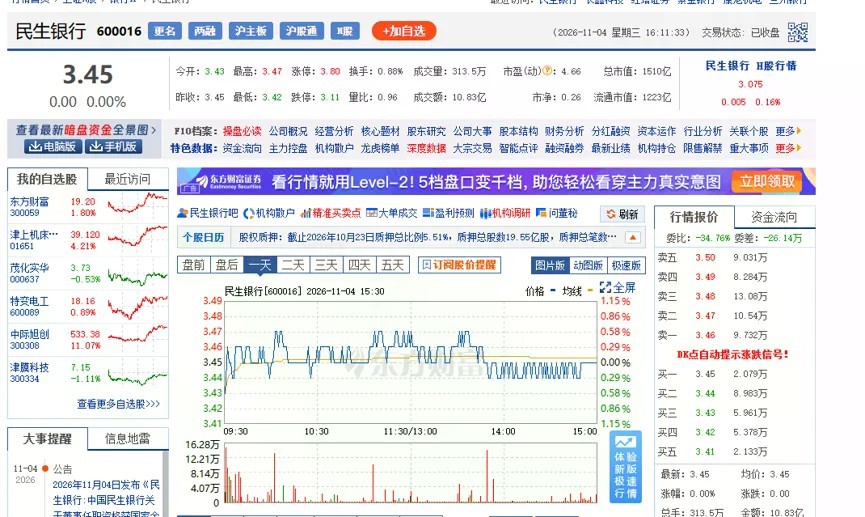
可市场给出的估值却极低,截止发稿日前,民生银行动态市盈率4.66倍,市净率仅为0.26倍,总市值维持在1510亿元左右。
图源:东方财富
0.26倍市净率意味着,市场对于该行账面上每1元的净资产,只愿意支付不到0.26元的价格。
极低估值背后,是投资者和账面价值之间明显的定价分歧,分歧的焦点主要集中在两个现实问题上:
第一,142.21%的拨备覆盖率在股份制银行中处于极低水平,距离130%的监管线太近。投资者担忧,虽然三季度已经集中计提,但零售贷款的风险还在暴露,后续拨备再次承压的可能性依然存在。
市场不确定这轮计提是历史包袱的彻底出清,还是后续仍有反复。
第二,个贷余额下降5.75%虽然规避了风险,但也意味着放弃了部分高收益资产。
在净息差持续承压的趋势下,对公业务能否及时补足这部分收益缺口,未来营收增长的动能存在不确定性。
资本市场目前的观望,是在等待该行资产质量出清进度的明确信号。
民生银行正通过压降个贷、加大减值计提来修复资产负债表,这个过程需要时间,0.26倍市净率,就是市场在等待明确信号时给出的防御性定价。
未来,拨备覆盖率能否有效回升,零售新增不良是否真正企稳,将决定这家银行能否打破当前的低估值困局。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”