有钱 有卫星 有轨道,就是买不到一枚火箭!火箭造得出,发不出去

有钱,有卫星,有轨道,就是买不到一枚火箭。
2025年2月,垣信卫星连着挂了两次发射服务招标公告,两次都因为报名的企业不满三家,流标了。
快两年之后,还是这家公司的卫星,被一枚民营火箭一次送上去18颗,这一发就把之前的尴尬遮住了一半,下一发也得这么交。
发射的问题解决了,赚钱的问题才刚刚开始。
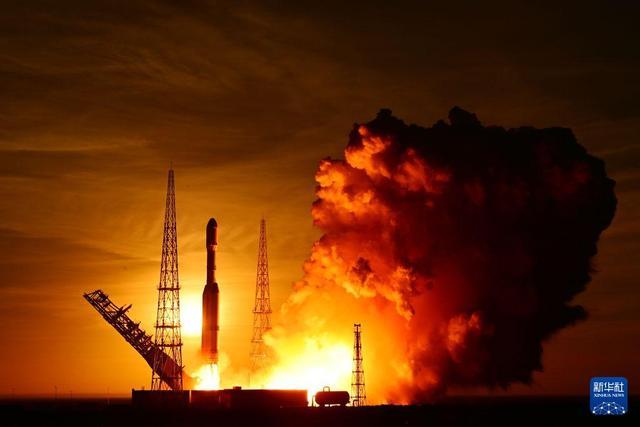
图源网络 力箭二号遥二运载火箭点火升空
11月3日早上8点15分,力箭二号在东风商业航天创新试验区点火,把18颗千帆卫星送进800公里轨道,这是它第二次飞行,也是中国商业液体火箭头一回干这么大的组网活。
先别急着算钱,得先把几个词分开。
一枚火箭一次能举多重,叫运力,一年能造出几枚,叫产能,一年能发几回,叫班次。工位、加注、测试、复位、天气、回收船,这些也都算在班次里。
运力是参数,班次是现金流。
18颗卫星能一次上去,一半功劳在卫星自己身上,卫星被做成了平板,两百多公斤一块,像瓷砖一样码进整流罩,罩子里装得下,才谈得上一次送18颗,这一档的运力门槛是4.8吨,刚好就把这一发的运力吃满,再多一颗,就得换更大的罩子,或者再来一发。
卡点就落到地上了。
全国陆地工位就那么些,海南商业航天发射场一期两个工位。2024年打1发,2025年9发,2026年前10个月15发,那帮小伙子把“五天两发”干成了常态,也都到了满负荷,2027年的档期也告急了。
国家队的长征系列还要优先保国家任务,商业星座的班次,也只能靠商业火箭一趟一趟补。
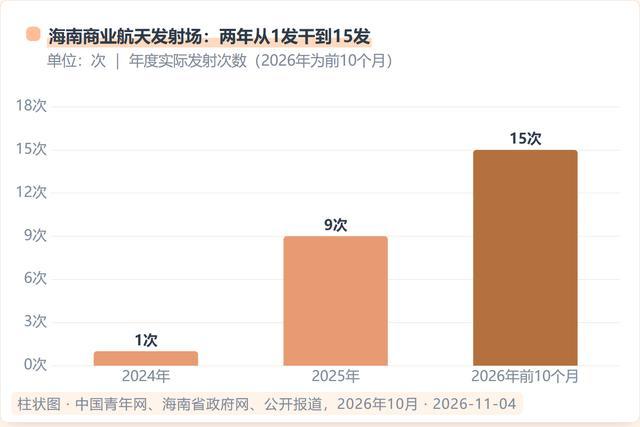
火箭造得出来,不代表发得出去。
那客户为啥急成这样了?
千帆2026年底要完成324颗在轨部署,到11月3日,在轨274颗,还差50颗,只剩两个月了。2027年底还要做到1296颗。
客户急,火箭公司也急,可真正让人急的,是规则:国际电信联盟定的规矩,低轨的轨道和频率先占先得,申报之后7年内必须发首星,9年完成一成,12年完成一半,14年全部部署,不按时就释放给后来者。
这就像门牌号,申请了不去住,到期收回。
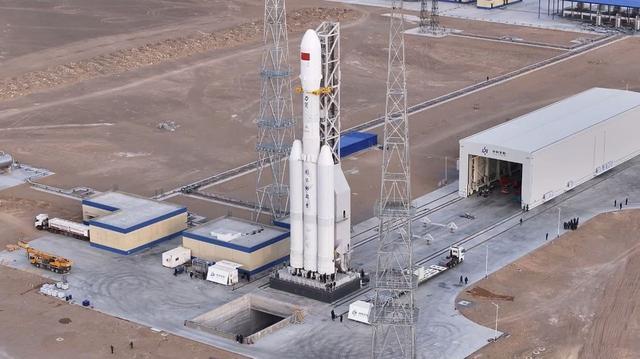
图源网络 力箭二号运载火箭在发射区待命
低轨卫星的设计寿命是7年,星座建成只是个开头,往后每年都要换一批,324颗的星座稳定运行后,按7年寿命粗算,每年要补40多颗。
组网是一次性的,补网是每年的。
可补网那点量,远小于组网。
回到那次流标,合格运力不够,买不到货,客户折腾不起,于是只能改买法。
2025年7月重新招标,总预算13.36亿元,7次发射94颗卫星,分两档:一箭10星5.5万元一公斤,一箭18星5万元一公斤。
我拿计算器按门槛吨位算了一遍:一箭10星那档,4发、每发2.8吨、每公斤5.5万元,合6.16亿元;一箭18星那档,3发、每发4.8吨、每公斤5万元,合7.2亿元。两个数一加,13.36亿元,跟公告上的总预算对得上。
13.36亿元,是吨位乘单价一分一分乘出来的。
按公斤买是什么意思,就跟寄快递一样,包车一个价,按公斤另一个价,按公斤买,运力就变成了标准品,谁都能报价,谁都能比价。
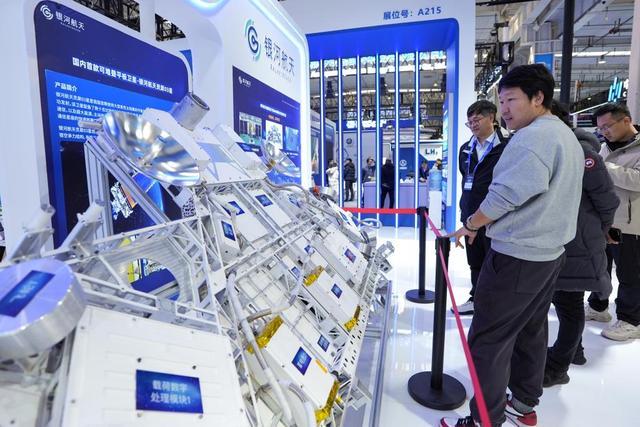
图源网络 可堆叠平板卫星实物模型
交付方式也改了,叫在轨交付:以前卫星入轨就算交完,现在要送到指定轨道、状态正常才算交付,报价还得覆盖发射场服务和第三方责任险。
风险从客户那边,挪到了火箭公司这边。
一颗千帆卫星造价1000多万元,按招标限价算,送上去基本也是这个数,火箭这一环,差不多占了整颗星入轨成本的一半,所以客户对每公斤的价钱,比火箭公司还敏感。
后来中标候选人公布,蓝箭航天、天兵科技、中科宇航,连一箭10星那一档,也因为供应商不足三家,再次流标。
价格是写死了,成本也没降下来,可价格战其实还没开始。
2026年10月,一家研究所公示了发射服务的中标候选人,蓝箭报9500万元,中科宇航报1亿元,两家只差500万元,约5%。
真打价格战,差价不会这么小。
这个差价其实就说明,现在抢的是班次,价格还没轮到。公司披露的排期里,力箭一号已经排到2027年下半年,每一发换的都是履历,攒不够,连投标资格都没有。
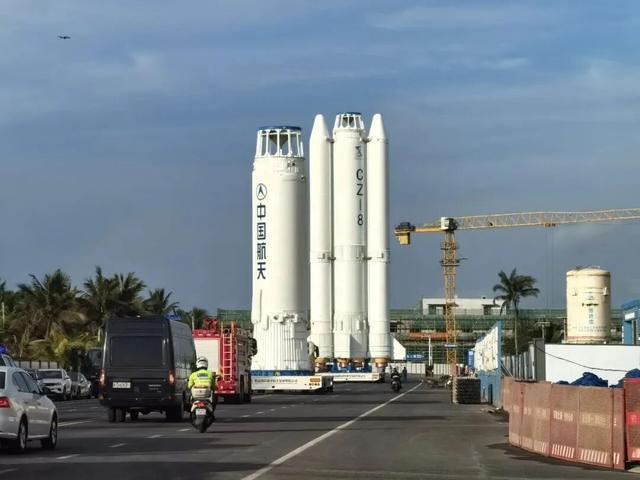
图源网络 力箭二号运载火箭助推器转运
抢到班次,总该赚钱了吧。
还是亏,钱得掰开看了。
行业里的经验值,燃料只占1%到3%,一子级占七成,剩下那三成,才是二级、整流罩和航电。
这生意挺实在,烧的油不值钱,扔的硬件才值钱。
固定成本更麻烦,试车台、总装厂房、发射工位,都是前期一次性投入。一条年产几十发的产线,一年就只打5发,折旧、人员、设施费用,全砸在这5发上。
粗算一笔,同一条产线,一年打5发,每发背五分之一的固定成本,一年打30发,每发背三十分之一。中间的差距,就是毛利。
亏损这事,根子在频次,频次不够,固定成本就摊不薄,账怎么也弄不平,利润的大头,留在了上游。
规模效应不会自动发生,它得先有足够的班次。
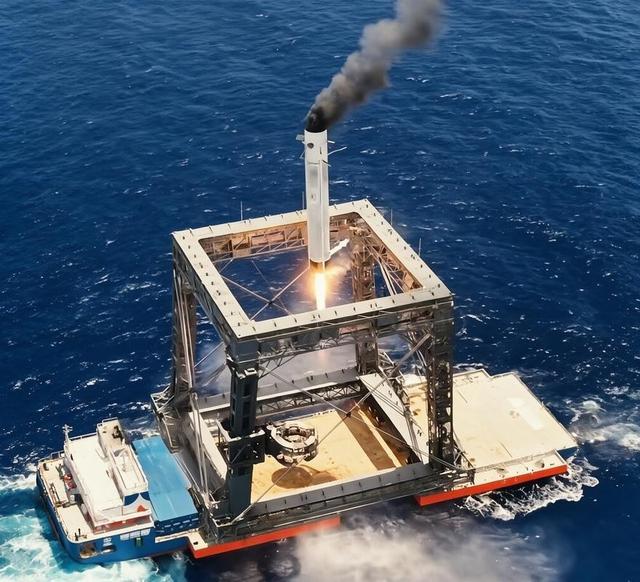
更麻烦的是,复用的钱同样不好省,回收只是把箭体捡回来,捡回来还要探伤,哪儿能留、哪儿必须换,得靠数据说话。飞机能天天飞,是因为有一套检修手册,火箭现在连这本手册都还在写。
我翻了下上交所的指引和两份招股书,这个阶段的亏损,是行业早期的普遍现象。行业还在产能爬坡和验证期,不代表哪家企业不行。
那这笔账现在是谁在付?
发射一次,先拿到的是履历。
有履历,才有资格投下一轮标,拿到订单,产能利用率才上得去,产能利用率上去,融资才有支撑,融到钱,才做得了复飞。这条链走一遍,少说几年。
这条链上,每一环都不是利润,但每一环都不能跳过。
2025年12月,上交所把商业火箭的“阶段性成果”定为一句话:申报时至少实现采用可重复使用技术的中大型运载火箭,把载荷首次成功送入轨道。
图源网络 上海证券交易所大楼
标准就一条,能不能把东西送上天,申报那一年赚没赚钱,反倒不问。2026年上半年,公开融资数据里,商业航天拿了127.9亿元,同比增长273%,处在IPO进程里的企业十几家,蓝箭申报稿拟募75亿元,中科宇航41.8亿元,钱没到手,产能规划也已经先排上了。
一级市场在扛账,这是整个行业爬坡期的共同路径,怨不到哪家企业头上。窗口不会永远开着,能上市的只是少数,窗口关上之后,还得回到利润表。
一个还没学会赚钱的行业,凭什么让人愿意先垫钱。大家买的是未来那张供应链的座位表,当年的利润,也没人看。
2026年底到2027年,还有几款大运力火箭要首飞或复飞,能接单的,正从三家变成一批新面孔了。
供给一多,这条价格线才可能松。
供给上来,不等于赚钱,前面还有一道坎:复飞。
公开统计里,到10月底,猎鹰系列一级成功着陆670多次,复飞630多次,单枚箭飞过三十多次,最快的一次,两发之间只隔了9天多,这个速度快得有点离谱。中国两家完成回收的企业,复飞次数也还是0。
这里只做单点对照。周转天数是一个点,单枚复用次数是一个点,说明运营体系也还在建。
就算班次够了、复飞也跑通了,发射服务在整个卫星产业里也只是入口。
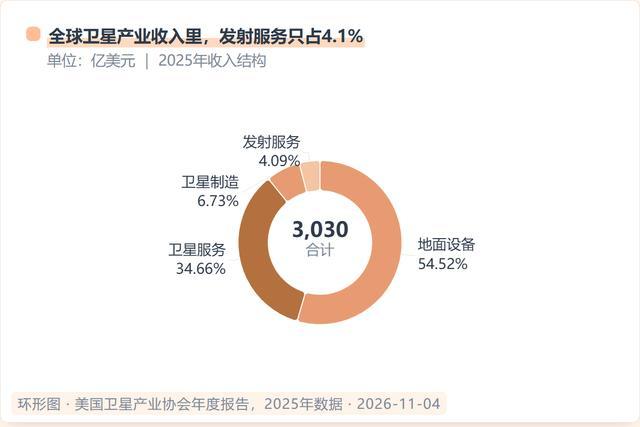
全球卫星产业的收入里,发射服务只占4.1%,地面设备和运营服务拿走了将近九成。长期的盈利天花板,不只看火箭飞多少次,还看下游的卫星运营和应用能不能兑现。
回到开头,2025年2月那两次流标,和2026年11月这一箭18星,中间隔了快两年。快两年不算长,可对这个行业,够走完一个阶段,客户后来就学会了按公斤买,火箭公司学会了按发接,工位从2个要扩到4个,能接单的从三家变成一批。
我起初以为这是个价格问题,后来发现不是,价格还没打完,产能先卡住了。
但班次只是前提,真要赚钱,还得等复用复飞跑通、下游星座商业化落地,几个条件一起达成,少一个都不算数。
这个行业现在缺的不是便宜,是班次;5万元一公斤这条线,得等下一批火箭进场,才会真正松动。