
“厉害了厉娜,股价爆了,服务器崩了”


11月5日中午,准时蹲节目更新的网友们,硬生生把芒果TV的服务器挤崩了,大量用户反馈收不到验证码、页面报错。
主站服务器宕机的同时,芒果TV母公司芒果超媒的K线图则在二级市场沸腾。11月5日午后,芒果超媒股价快速拉升,盘中一度暴涨超15%,截至当日,收盘价32.78元/股,成交额达47.56亿元。
把服务器挤崩、让股价起飞的,正是芒果TV聚焦昔日好友恩怨局的纪实综艺《后会友期》。
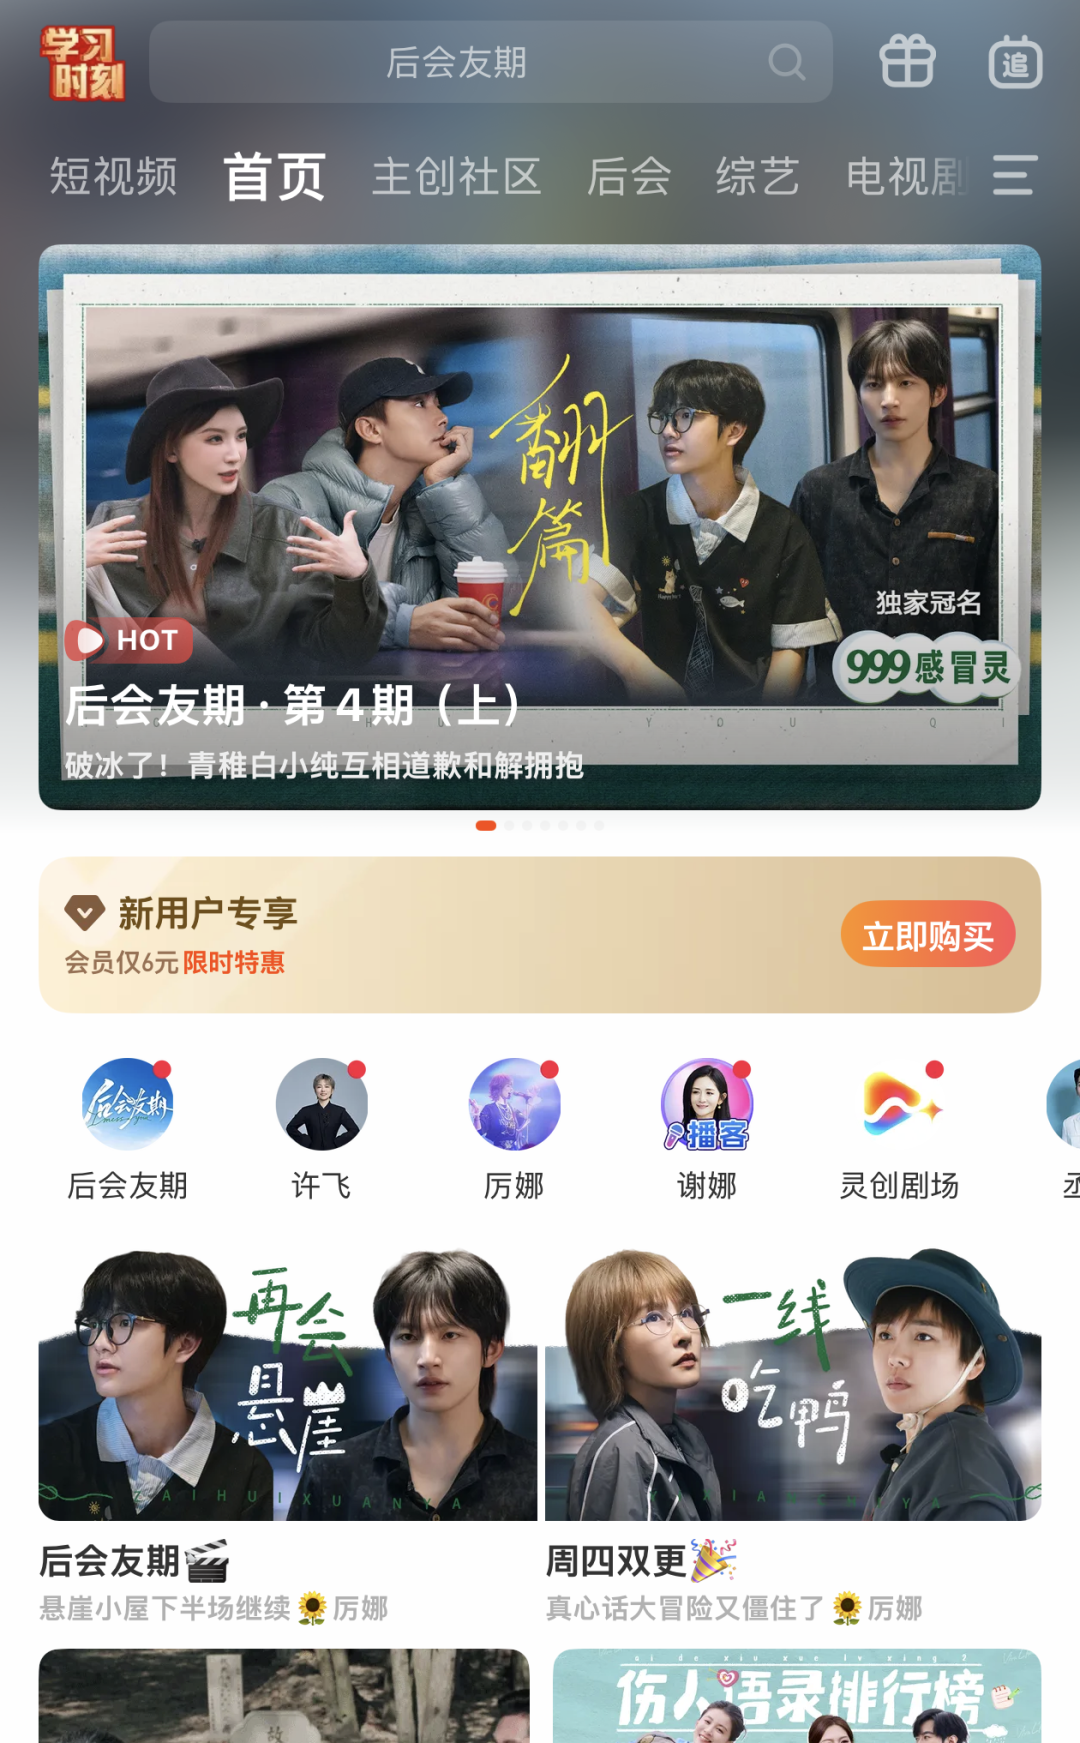
相关内容占据App首页。图/芒果TV
节目里,许飞和厉娜时隔多年的友情修罗场备受关注,“画地为牢”的名场面光速出圈,“#芒果TV把厉娜当句号使#”等词条轮番轰炸微博热搜榜,抖音主话题播放量已经突破57亿。连平时紧盯盘面的雪球股民都加入了玩梗大军,在讨论区调侃:“我画地为牢啊,芒果。”
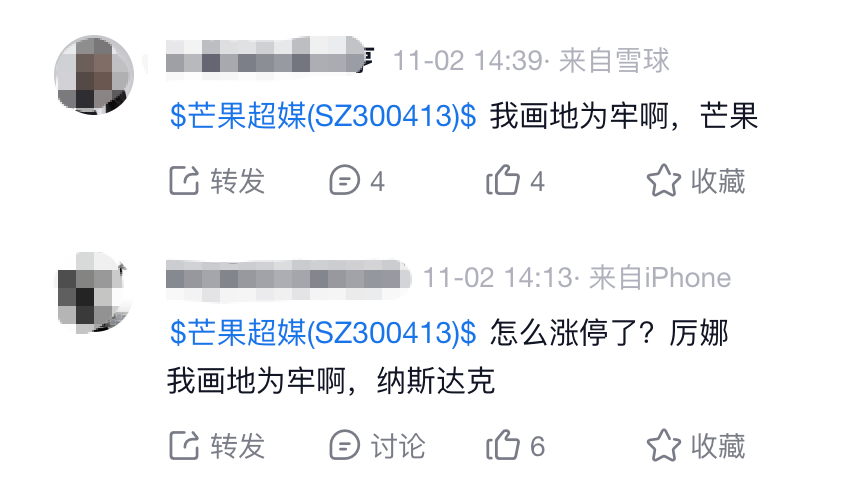
图/雪球截图
自上线以来,节目就收获了巨大热度。云合数据显示,《后会友期》10月22日上线首日,正片有效播放市占率就达到34.9%,空降新综霸屏榜TOP1;到了10月30日,市占率飙至77.1%,成为2026年首部市占率破70%的超级新综。
资本市场随之迎来狂欢。从10月30日收盘的22.30元/股算起,历经11月2日的“20CM”涨停及随后的连续冲高,再到11月5日站上32.88元/股,短短四个交易日内,芒果超媒累计涨幅已超过47%,总市值一举突破600亿元大关。
然而,在一片“吃到大芒果”的欢呼声背后,芒果超媒上周刚出炉的三季报却写满了冷意。今年前三季度,芒果超媒归母净利润同比暴跌79.01%至2.13亿元;第三季度单季归母净利润更是同比下滑95.42%,仅录得1155.19万元。
一边是综艺火到挤崩服务器、市值暴涨近两百亿,另一边却是公司利润断崖式下跌。芒果超媒这回,究竟有没有吃到自己的“大芒果”?
一部综艺,撬得动百亿市值?
“一直给人‘娱乐为王’印象的芒果,特别擅长把娱乐新闻里的‘传闻’,变成综艺里上热搜的‘真人秀’。”产业评论人张书乐分析称。
当明星名人亲自下场、现身说法,把社交关系里的家长里短具象化地摊开在镜头前,私人恩怨便顺理成章地转化为了公共讨论事件,也让娱乐传播从单向输出变成了全网玩梗的多向狂欢。
但问题在于,一档综艺的威力,真的足以让一家百亿市值的传媒巨头在几天内股价狂飙至此吗?
“单靠一部综艺没有那么大的资本影响力,《后会友期》更多是起到了催化剂的作用,再次向市场提示了芒果的内容龙头地位。”长期关注文化行业的股权投资人吴晓(化名)给出了更冷静的视角。
在他看来,这轮资金凶猛拉升其实是多重因素的共振。近期A股的AI短剧、漫剧及影视传媒板块整体升温,部分资金在科技主线受阻后,开始向AI应用端寻找新出路;与此同时,10月27日三季报的落地,在资本市场眼中构成了典型的“利空出尽”,恰好给资金入场提供了一个绝佳契机。
仔细拆解这份看似惨烈的三季报,就能读懂多头资金的算盘。
虽然芒果超媒Q3单季净利同比大跌95.42%,扣非归母净利润仅234.33万元,但很大程度上受到了投资标的公允价值变动损失(前三季度累计损失达1.26亿元,Q3单季损失7311万元)的拖累。而买方资金最看重的边际信号在于,公司第三季度综合毛利率达到22.26%,较第二季度环比大幅提升了5.45个百分点。
“利空出尽,叠加毛利率环比修复的拐点预期,再加上爆款综艺催化和‘AI+出海’的叙事,共同点燃了这波行情。”吴晓总结道。
长视频受困
剥离掉二级市场的情绪泡沫,芒果超媒乃至整个长视频行业,眼下依然站在一个略显尴尬的十字路口。
今年上半年,腾讯视频、爱奇艺、芒果TV和优酷四大平台的月活(MAU)同比均出现不同程度的下滑,爱奇艺、腾讯视频、芒果TV的会员收入也集体承压。
翻开芒果超媒半年报,上半年其核心的“芒果TV互联网视频业务”营收同比下滑了8.61%至44.62亿元。之所以公司总营收还能维持3%左右的微增,很大程度上是靠“内容电商”板块对冲了长视频主业的下滑,这部分上半年营收11亿元,同比暴涨146.35%,旗下小芒电商上半年GMV达92亿元并持续盈利。
为什么再一次拥有如此现象级爆款综艺的芒果,依然没法走出长视频平台共有的困境?
一个扎心的现实是,尽管《后会友期》最新一期已经火到挤崩服务器,但放眼更长周期,大多数时候观众习惯了在短视频平台刷节目切片,真要进主站掏钱买会员时,往往犹豫不决。
“社交话题的爆点本就是一把双刃剑。”张书乐指出,话题综艺确实能带来一定的增量用户,但海量内容通过社交媒体碎片化传播后,大量游离受众完全可以通过时效稍慢,但接收更便捷的短视频切片获得“参与感”,从而避开了冗长的正片观看和持续充值。
而更深层的矛盾,逃不过长视频App在观众留存上的铁律。
芒果在综艺领域的统治力毋庸置疑,今年上半年其综艺有效播放量稳居行业第一,独播上新综艺榜单前十占五。但正如张书乐所言,单靠热门综艺对长期留存的吸引力有限,面对爱奇艺、腾讯视频大批量自制IP剧和网文改编剧的攻势,芒果在剧集爆款上仍显逊色,必须重金补短板。
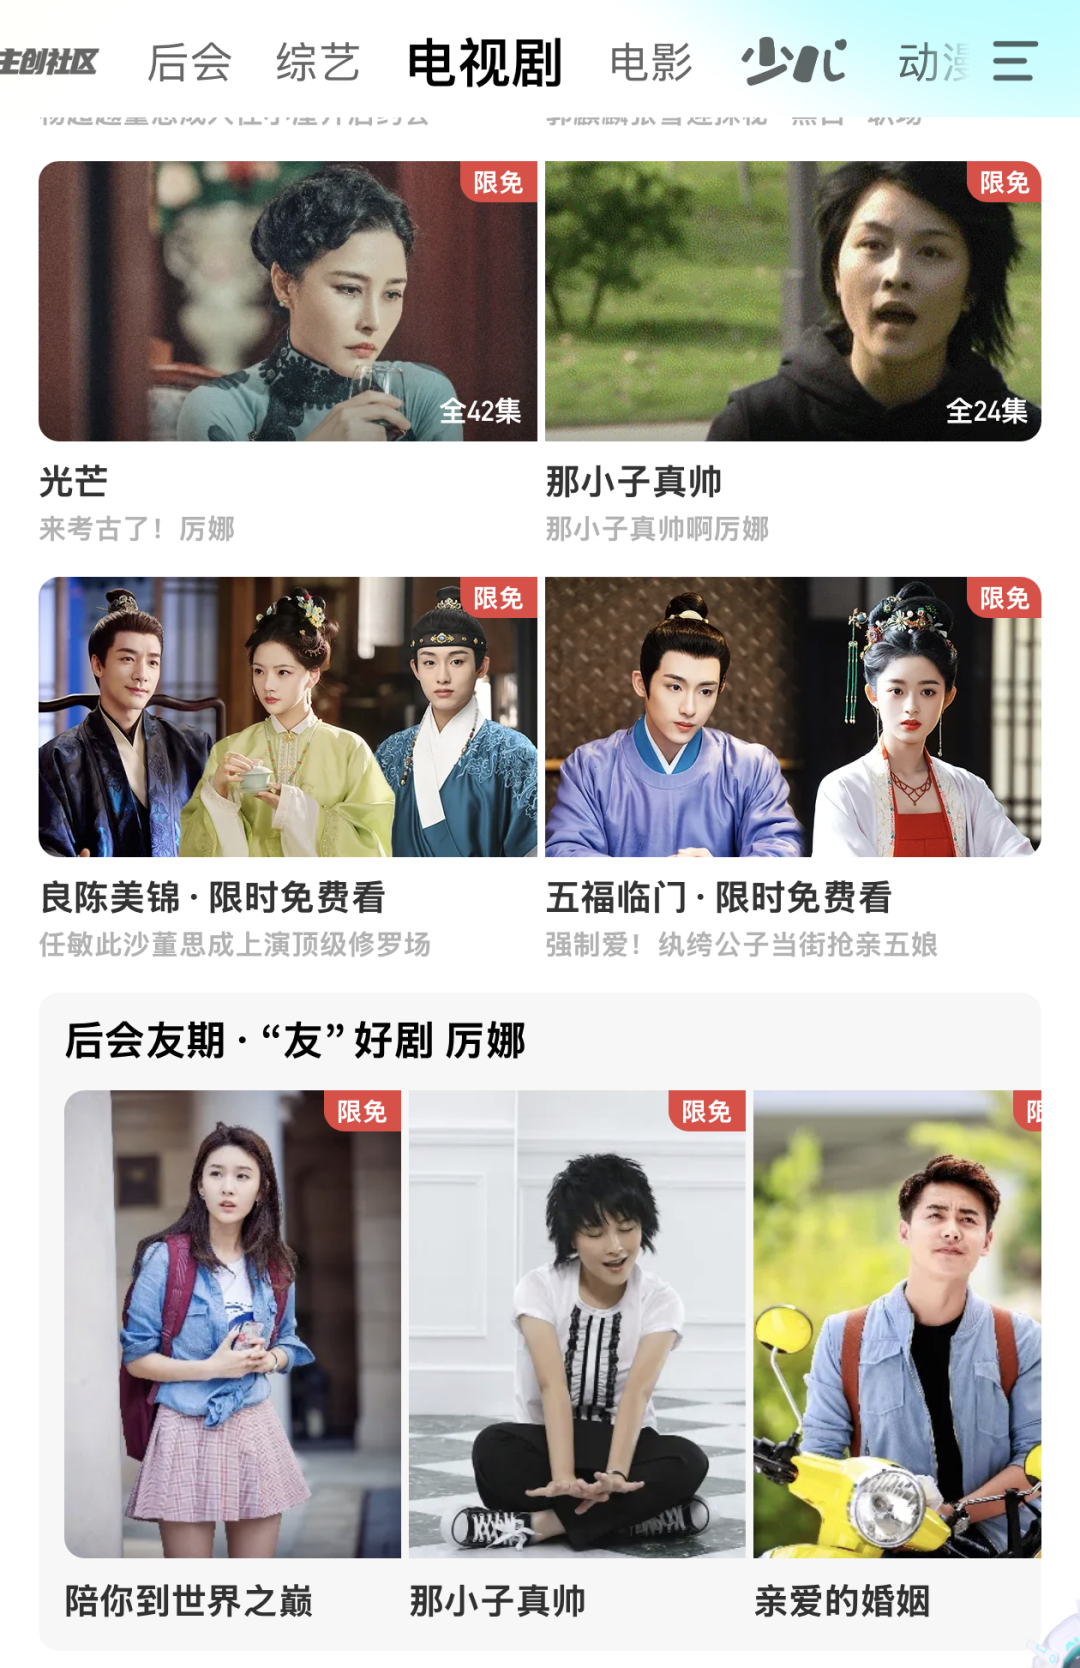
就连电视剧频道,也充满了“厉娜”。图/芒果TV
当然,为了补齐这块短板,芒果超媒在今年推出了《太平年》《玉茗茶骨》《耀眼》《野狗骨头》等多部剧集,并储备了《玉簟秋》《何不同舟渡》等近百部剧集,这也导致三季度末公司存货较年初大增31.92%至17.42亿元。在部分渠道合作模式调整、重点剧集排播节奏波动的背景下,会员收入未能及时跟上,高昂的刚性内容成本却一分不能少,直接吞噬了当期利润。
“不可忽视的是,微短剧,特别是AI短剧的爆火,也是长视频平台承压的重要原因。”吴晓指出,截至今年5月,国内短剧去重用户规模已达8.51亿,头部短剧平台在使用时长上已经反超传统长视频平台,“当用户的注意力被结构性转移,整个长视频的传统会员商业模式其实都已遇到了瓶颈,这不只是芒果一家的问题”。
“AI+出海”,有解吗?
当传统长视频的会员天花板肉眼可见,芒果超媒要想让资本市场真正长期买单,就必须拿出新的故事。在这波行情中,被机构反复提及的底牌正是“AIGC”与“出海”。
如果说前两年影视公司谈AI还停留在PPT阶段,但看芒果超媒,今年三季度确实交出了一点东西。
前三季度,芒果超媒研发费用同比增长15.07%至2亿元。其依托“芒果大模型”自研的“芒果灵创”平台,已累计支撑了3900余个业务项目。
今年8月底,由芒果打造的《后西游记》上线芒果TV并登陆湖南卫视黄金档,成为国内首部上星播出的AIGC长剧,不仅拿下修正药业独家冠名,还将制作成本压缩到了传统同体量真人剧的20%左右。随后,芒果TV顺势推出“灵创剧场”厂牌,主攻女频中长剧、国风经典IP焕新和少儿动画三大赛道。
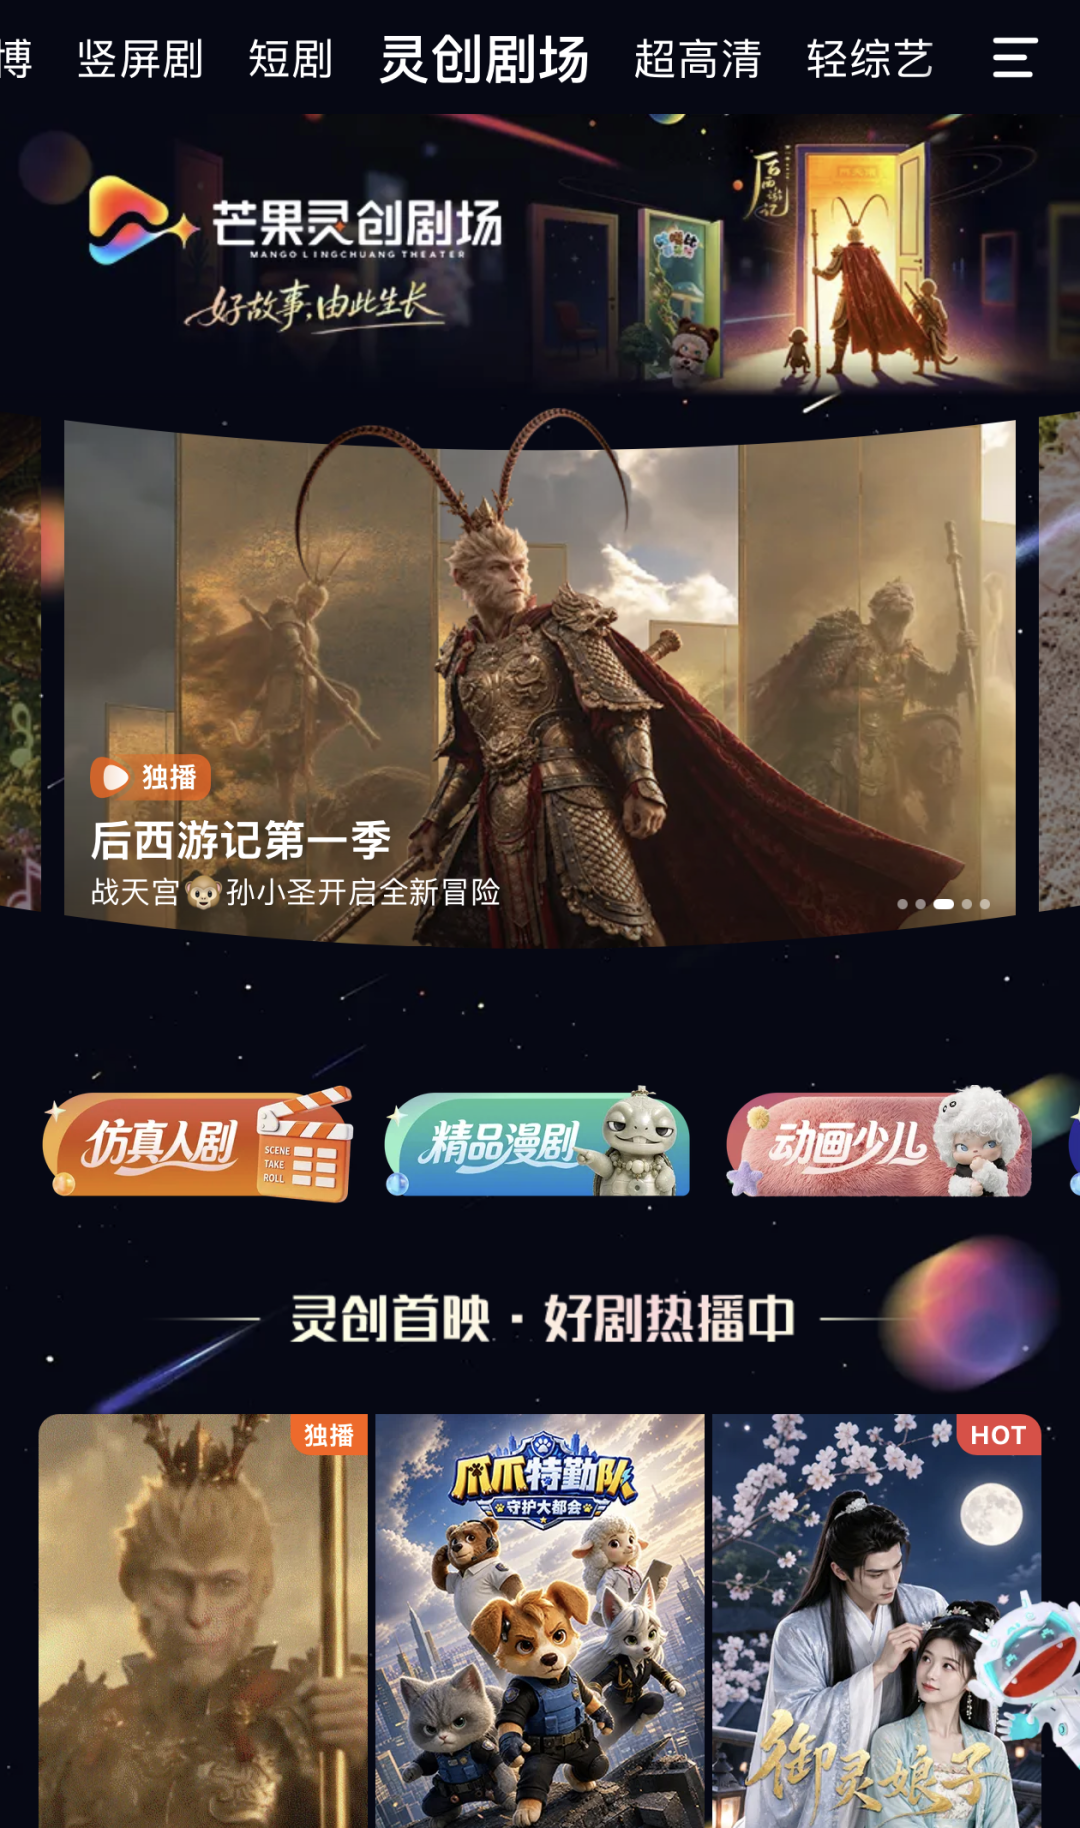
图/芒果TV
与此同时,在微短剧和出海赛道上,芒果也在加速突围。上半年“大芒计划”上线微短剧2647部,短剧频道日均DAU翻倍;而在海外市场,截至6月底,芒果TV国际App累计下载量达3.08亿,上半年日均DAU同比增长123%,在马来西亚、泰国等地的本土化运营带动国际会员收入增长了20%。
有券商观点指出,AI长剧从0到1跑通商业闭环,有望帮芒果把刚性的内容成本打下来,叠加后续优质剧综储备释放,公司业绩有望在2027年迎来大幅修复。
不过,现实依然莫测。张书乐也表示,AIGC长剧和微短剧目前依然处于探路阶段,更多是作为降本增效的一种风向。
值得注意的是,芒果超媒的最新股价已经大幅超过近90天内15家券商给出的23.74元/股机构目标均价。这意味着,短期的资金狂飙,很大程度上提前透支了市场情绪与AI预期。
“资本市场现在是以‘不增长’的底线思维在审视长视频平台。”吴晓指出,“AI+出海”确实是国内内容产业少有的出路,从电视台到PC互联网再到移动互联网,芒果过去抓住过很多次变革的窗口,这次未必没有机会。
“但资本市场最终只认实打实的成果——要么长视频主业实质性改善,要么‘AI+出海’真正挑起大梁。有成果了市场自然买单,否则再热闹的涨停,顶多也只是零散的炒作。芒果虽长袖善舞,终究也要面对大势的考验。”吴晓总结道。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”