
星基智造IPO,金额上亿、超净资产50%的合同负债,该怎样评价?

最近有家公司正在申请IPO,公司全称是江苏星基智造科技股份有限公司,股票简称星基智造(874642),保荐机构是财通证券,保荐代表人是刘阳、邱龙凡。
公开信息显示,星基智造主业是线缆智能设备,产品覆盖汽车电缆、建筑电缆、通信与电子电缆、工业控制线缆、电力与新能源线缆等,该公司在2021年4月才注册成立,运营至今才五年半,便走到了北交所IPO的门口。
但另一方面,公司的创始人、董事长兼总经理周代烈,职业经历却挺丰富的,招股书披露,其出生于1971年、大专学历,最早一份职业经历可以追溯到1990年10月在东莞虎门龙眼大标电器厂做职工,此后基本上每年跳槽一家厂子,1996年7月便开始自己创办企业了。
事实上,运营还不到6年就能走向IPO的星基智造,本身也不是从零起步的,而是在设立之后,通过系列股权收购将实控人控制的星基数科、星基智能、星基装备、星基机械等主体,相继整合进星基智造这同一个母公司壳当中。
业绩表现方面还是很不错的,近几年营收和净利都是双位数增长,而今年上半年就很一般了,营收同比增长9.96%的同时,净利润只微增了0.17%,扣非净利还下滑了5.73%。但也该看到,不论是毛利率还是净利率,还都稳得住。
大体情况就是这样,但有个细节,是让力场君感到有些疑惑的。在招股书里,星基智造以核心生产人员的理论工时作为产能的核定依据,能够看到在近几年里,公司的标准工时增幅很小,在每天额定工作小时数、法定年度工作天数都没有太大变化的背景下,按道理讲,也就是该对应着“月度平均生产人员数量”的变化也很小。
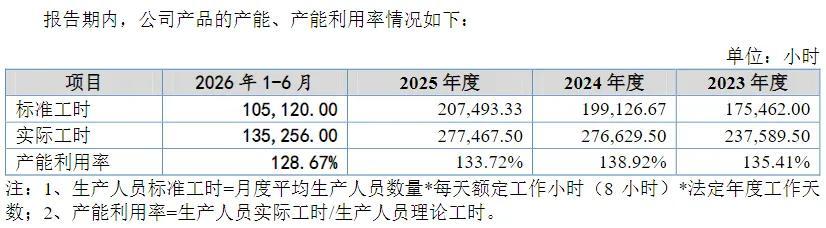
但是,在星基智造此前公布的数据中,却是另外一番图景:2023年末的生产人员人数为98人,2024年末是134人、2025年末是136人、2026上半年末是141人。单以期末数据来看,2025年末的生产人员人数比2023年末多出了近40%,但2025年的标准工时比2023年也就多了十几个百分点。
当然了,这不必然指向上述数据存在矛盾,毕竟“月度平均生产人员数量”与年末人数口径不同,或也存在一定幅度的波动。同时,这更不意味着力场君认为星基智造这家公司不好,相反,还有部分细节数据,让力场君觉得颇有可圈可点之处。
比如合同负债,报告期各期末,公司合同负债余额分别为1.61亿元、1.72亿元、1.4亿元和1.13亿元,占流动负债的比例分别为74.55%、74.50%、72.13%和66.36%,主要为预收客户货款。
公司还进一步披露到,与客户签订销售合同后一般预收约20%~30%的款项,在产品生产完成交货收取30%~60%左右款项,前述款项在完成验收前计入“合同负债”会计科目。换句话说,在客户完成产品验收之前,星基智造就已经拿回了50%至90%的货款,再考虑到超过40%的毛利率,基本指向了在客户完成验收之前,星基智造基本上能把发出去的产品对应成本收回来了。
对比很多催要货款艰难、大量资金沉淀在应收账款里的制造企业,星基智造的现金流结构无疑是让人很舒服的状态,这也体现出公司在面对下游客户时,有着具备优势的谈判地位,而这一相对优势地位,从更长期来看则是毛利率、盈利能力能稳住的“安全垫”。
最后还要强调,本文基于公开报道和券商研报进行的观点分享,仅作为个人思考,不构成任何评价意见和投资建议,小伙伴们看个乐子就好。