
首日暴涨786%收盘剩397%,第三天57元,皇冠新材这刀太快了

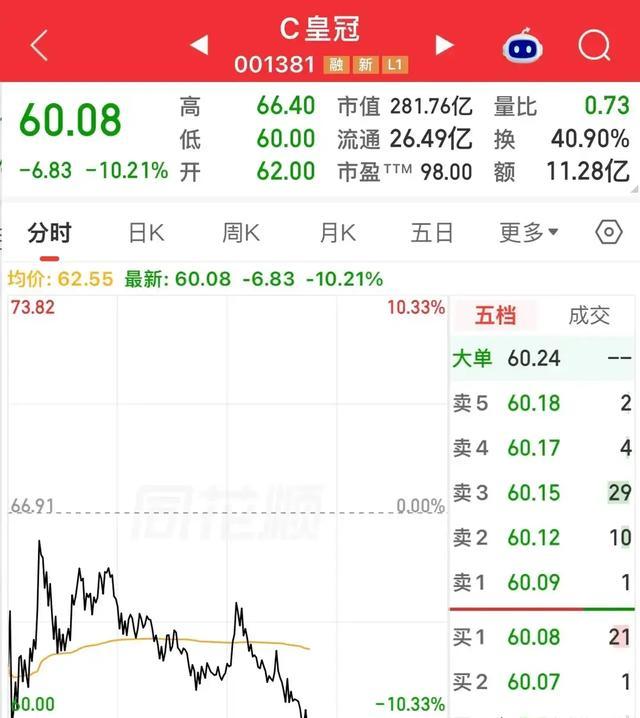
皇冠新材,代码001381,发行价16.98元。11月3日上市,11月5日收盘57.10元。
三天,从150.58元到57元,回撤62%。
首日追高的人,当天亏44%。第二天收盘,亏56%。第三天,连中途抄底的人也不说话了。
先看清楚一件事:这三天里,赚钱的人和亏钱的人,从头到尾不是同一批。
中签的人,发行价16.98元到手,首日开盘56元,收盘84.55元,随便哪个位置卖,都是几倍的利润。首日换手87.33%,意味着绝大部分中签筹码当天已经兑现离场。
二级市场冲进去的人,接的就是这些筹码。开盘56块嫌贵没买,拉到80块开始心动,冲到150块终于忍不住了,买进去,收盘84,第二天66,第三天57。
这不是“炒股亏了”。这是中签的人把货倒给了追高的人,追高的人又把货倒给了抄底的人,抄底的人抬头一看,下面还有人在挖坑。
为什么能跌这么狠?第一个原因,首日那个150块,本来就不该存在。
发行市盈率25.87倍,行业平均27.65倍,定价是正常的。但盘中冲到150.58元的时候,动态市盈率超过270倍。一家做胶粘材料和功能性薄膜的公司,前三季度归母净利润同比下滑7.89%,行业增速平缓,没有任何业绩爆发的迹象。270倍买的不是皇冠新材的现在,买的是一个“消费电子概念”加上“小盘新股”加上“无涨跌幅限制”的三重情绪叠加。
情绪定价的特点是:涨的时候不看估值,跌的时候开始看估值。等大家开始看估值了,92倍还是贵。同行业正常水平30倍左右,跌了62%之后,皇冠新材仍然是行业均值的三倍。
泡沫破了,不等于便宜了。这是两码事。
第二个原因,制度把波动放大了一倍。
主板新股前5个交易日不设涨跌幅限制。这条规则的初衷是让价格更快找到均衡,但落到一只流通盘只有4409万股、中签率0.0225%的小票身上,效果变成了:上涨的时候没有天花板,下跌的时候也没有地板。
散户看到的是“还能涨”。资金看到的是“流动性够好,进出方便”。两种视角撞在一起,前三天互相觉得对方是傻子,第三天收盘发现傻子另有其人。
第三个原因,也是最容易被忽略的:换手率已经把剧本写好了。
首日87.33%,次日74.61%,第三天41%。三天下来,流通筹码换了两遍。第一遍,中签的走了,追高的来了。第二遍,追高的割了,抄底的来了。第三遍还没走完,但抄底的人已经开始怀疑自己抄的不是底,是半山腰上别人递过来的椅子。
充分换手在牛市里叫“筹码沉淀”,在情绪退潮的次新股身上叫“击鼓传花传到了最后一棒”。
皇冠新材的基本面没有崩。营收在增长,募投项目投向半导体复合材料和光学膜,长期方向不算差。但基本面“不算差”和股价“从150跌到57”之间,隔着一个所有人都假装看不见的东西:你买的时候,付的是未来十年情绪乐观时的价格,拿的是当下净利润还在下滑的业绩。
新股不是不能碰。但一只发行市盈率25倍、盘中拉到270倍的票,它的前五天不是用来“投资”的,是用来给中签的人兑现、给短线资金对赌、给追高的人上课的。
三天,62%,这堂课不便宜。但最贵的那部分,不是亏掉的钱,是很多人到现在还在想:都跌到57了,总该反弹了吧。
跌了62%还贵的东西,反弹不是义务,是运气。