
暴涨780%!拿下苹果、特斯拉,广东60后姐弟敲钟,曾年入34.08亿

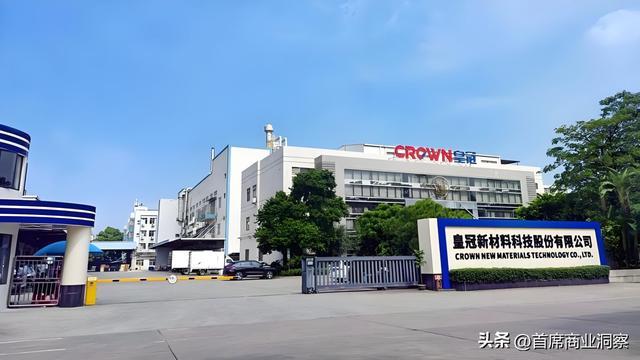
引言:拿下苹果、宁德、特斯拉!中山60后姐弟靠卖胶带,跑出了一个IPO。
11月3日,皇冠新材在深交所敲钟上市,首日表现亮眼,盘中最高报价150.58元/股,较16.98元的发行价大涨780%!
如此涨幅,堪称一匹黑马,可见资本市场对企业的信心有多足。
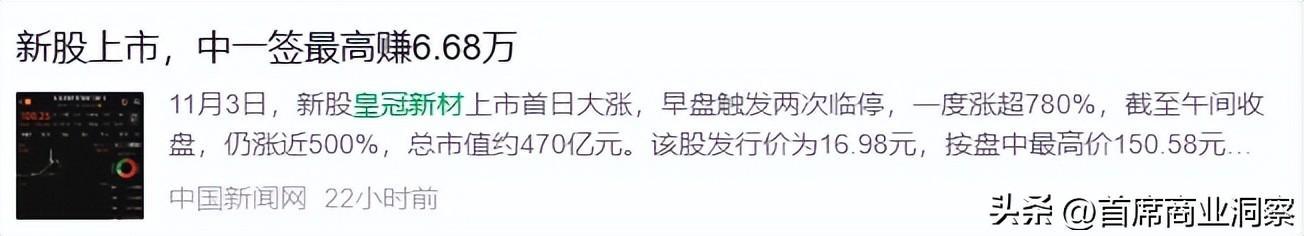
图源:中国新闻网
但翻开企业招股书一看,事情似乎又有点奇怪了。
首先,企业堪称是“家族企业”,麦惠霞、麦惠权两姐弟合计控制87.17%的股份,即使在发行后仍控股约76.7%。
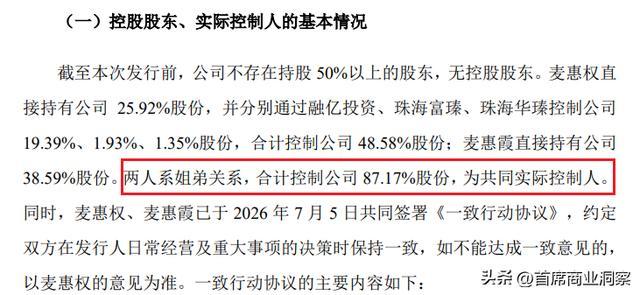
图源:企业招股书
其次,和刻板印象中的化工企业不一样,两姐弟一个是高中毕业,另一个则是大专毕业,不是什么高学历“学霸”。
又是“家族企业”,又没有身份背景加成,这样的情况下,资本市场怎么对企业信心还这么足呢?
其实,在这份信心的背后,是又一个广东轻工业从小镇起步、打破外国垄断的传奇故事。
从卖胶带做起
60后姐弟带出百亿企业
和许多“年少成名”的天骄故事不同,姐弟俩的起点,其实并不高。
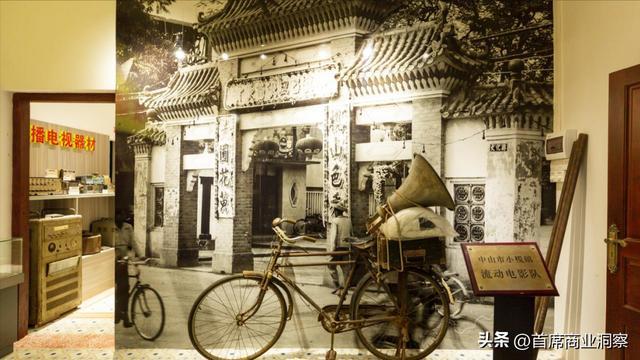
麦惠霞、麦惠权的故事开始于中山小榄镇,两人的简历里,求学、做工、办厂都没离开过这里。
可在那时,这座小镇并不富裕,绝大多数居民靠着土地和镇办工厂过活。
图源:小榄镇人民政府服务网
但好消息是,时代的风口吹到了麦家姐弟身上,而他们,抓住了机会。
麦家从胶带、热缩膜相关的外包装行业入手,尽管产品进入门槛不高,可替代性也强。
但在当时水涨船高的广东制造业浪潮中,家族各方齐心协力,分管经营、供应,也是从市场里分到了一大杯羹、狂野生长。
图源:网络
但随之而来的弊端,就是“家族企业”这一标签一直紧紧跟随着皇冠,哪怕在上市前夕也颇受质疑。
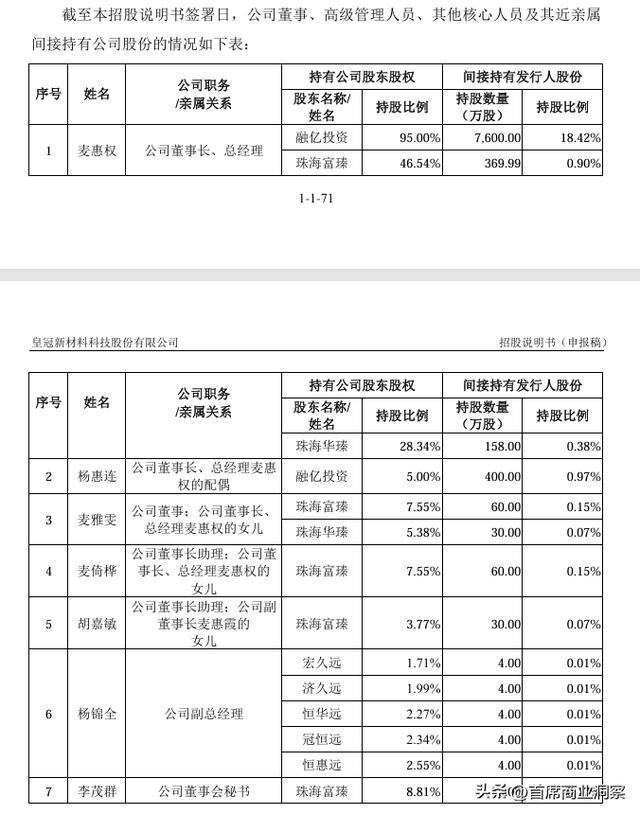
从招股书来看,情况确实不容乐观:家族人员在不同程度上,直接或者间接的持有了公司绝大多数股份。
图源:企业招股书
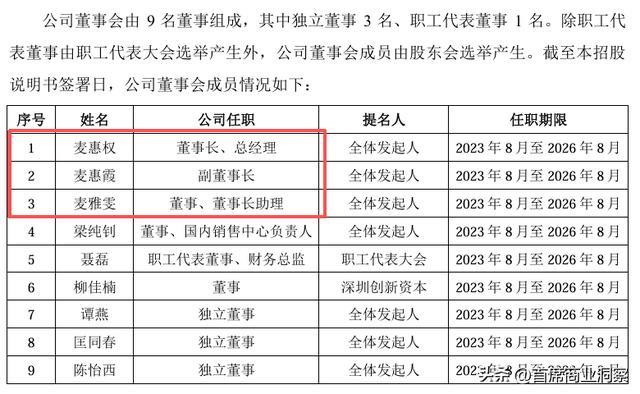
同时,在董事会9席中,麦家就直接占据了3个席位。
图源:企业招股书
其实,这种“家族企业”的情况并不罕见。
尤其是对于皇冠这种从底层起步的小企业而言,在创业的早期,血缘、姻亲关系就是最有力的保障。
草根创业、家族协力的故事听上去很美好,但如果企业想要上市,那么市场对信息公开性、运营稳定性的问题就跟着来了。
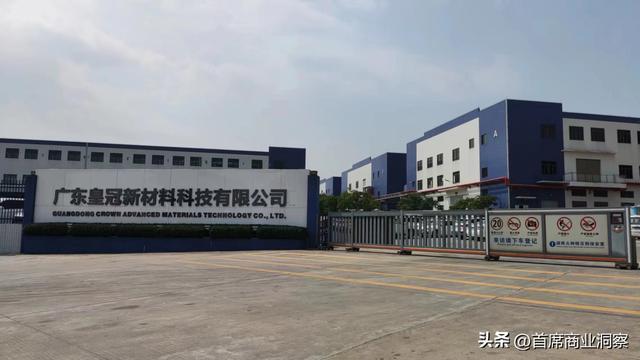
图源:皇冠新材
而企业上市前,家族突击补签一致行动协议、大额分红的操作,引起了市场对企业资本运作的质疑。
而供应链上的寻租空间更为关键,招股书显示,企业供应商确实有几间由麦家的亲属所掌控。
因此,市场对于皇冠新材“家族企业”的隐忧,那是一直存在。
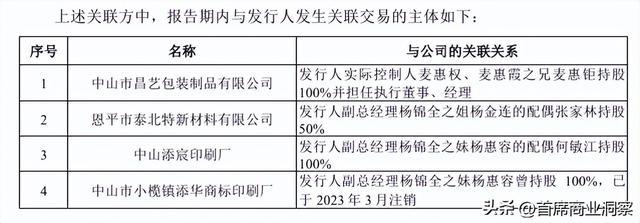
图源:企业招股书
不过,同样根据企业招股书,关联企业在皇冠的供应链中,并不占据非常重要的位置。
总的而言,在2022、2023及2024年度中,关联企业与皇冠产生的交易额,分别占据皇冠当年营业成本的1.83%、1.64%和1.42%。
不仅比例较低,同时,皇冠也有意识地在控制相关占比,由招股书可见,在2025年上半年,关联企业的占比进一步降低至了1.42%。
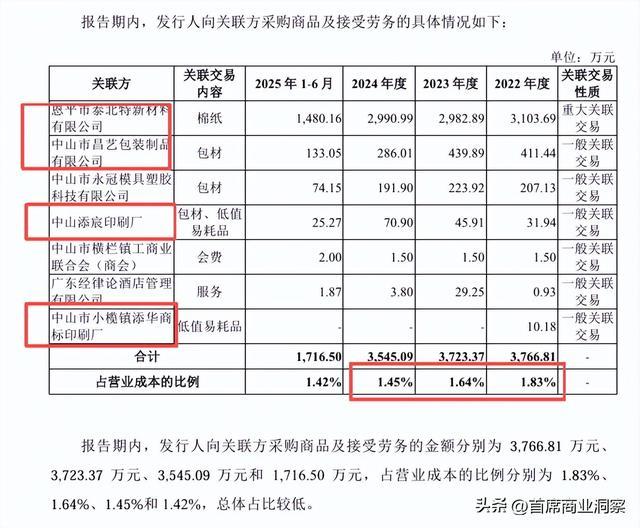
图源:企业招股书
同时,麦惠权、麦惠霞以及融亿投资、珠海富臻、珠海华瑧三个持股平台皆签字承诺:自上市之日起36个月内不转让所持股份。
此外,两人还出具了欺诈发行回购承诺,一旦被认定欺诈发行,将依法回购本次公开发行的新股。
因此,市场对于“家族企业”会不会中饱私囊、上市“割”一波就跑的疑问,暂时也是打住了。
图源:网络
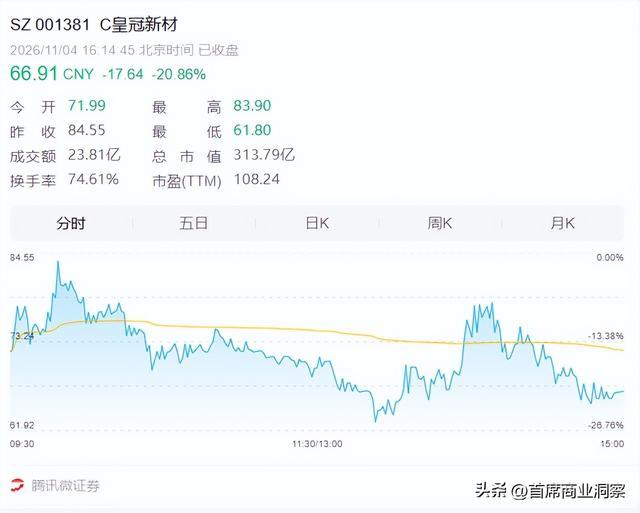
截至11月4日收盘,皇冠新材报66.91元/股,总市值达313.79亿元。
虽然比上市当天有所下跌,但相比起发行价来说,仍然有着不小的涨幅,可见市场对企业信心仍在。
图源:腾讯微证券
这座小镇中走出来的60后姐弟,靠着一个卖胶带的家族企业,也是成为了“百亿总裁”。
小胶带,大收入
企业一年狂揽34.08亿营收
不过,解决了经营制度的问题,市场对企业的产品还是抱着疑惑。
最开始,皇冠的业务围绕着包装用品进行,准确来说,企业产品主要是热收缩膜以及胶粘制品。
热收缩膜也就是一种类似保鲜膜的产品;而所谓的胶粘制品,大众生活中最为熟识的,就是双面胶、透明胶这一类产品。
图源:网络
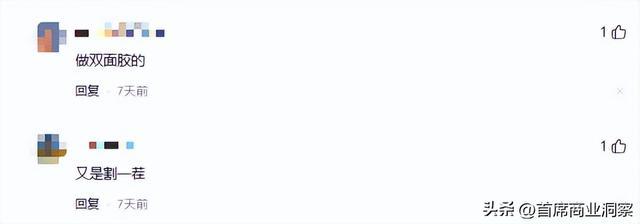
因此,市场上对皇冠的IPO也有这样的质疑:一个卖胶带的公司,怎么就能上市呢?是不是又来割韭菜了?
图源:网友评论
其实,这看似简单的产品,中间却有着大学问。
胶粘剂在生产制造领域中的应用非常广泛,无论是快递包装也好,还是家具中常见的胶合板也好,都离不开胶粘剂的帮助。
而具体到胶带上,半导体的封装要用到胶带,手机中电路板和屏幕的粘合可能也要用到胶带,可以说是无处不在。
图源:网络
某个意义上来说,胶粘制品就是工业生产的重要根基之一。
但相关产品的研发和生产,涉及到很深的化工知识,因此长期以来,行业的高端领域,主要是由国外的化工企业所垄断。
而其中的佼佼者,就有如美国3M、日本日东和德国德莎等鼎鼎有名的百年跨国大企业。
图为3M第27届中国光电博览会展位
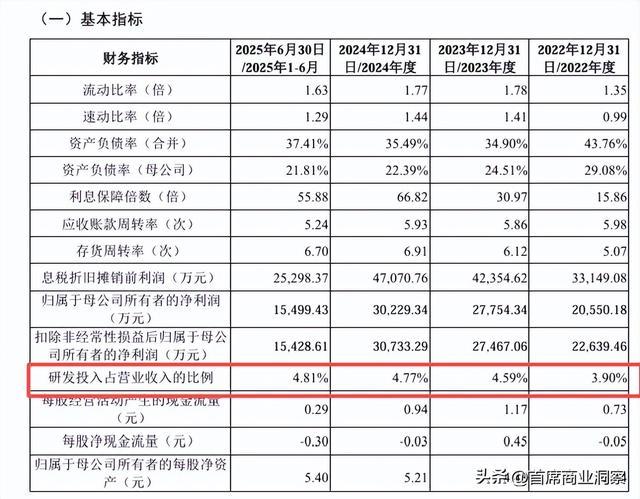
能够从这些企业的手中抢到订单,皇冠靠的并不是研发投入规模有多大。
在同行业内,皇冠新材的研发投入并没有和行业拉开显著差距,虽然投入连年增高,但截止2025年上半年,都没有超出5%。
图源:企业招股书
但从边缘包装产品起家,皇冠深知“研发”的重要性。
作为产业链中游环节,胶粘复合材料入门门槛低,既不涉及基础材料的研发,又不需要直接面向消费端,能组装材料就能出产品。
曾经皇冠就是吃了这一“红利”,抓住广东轻工业发展的东风,在早期迅速进入市场,挖到了第一桶金。
图源:网络
但门槛低,也就意味着价格透明、公开,企业赚的主要是加工那一点微薄利润,同时护城河不深,被取代的可能性很大。
在越来越卷的市场里,如果企业不想大打“价格战”,利润空间被一点点蚕食干净,就只能提升自己的产品性能,直到难以被替代。
换句话来说,性能才是这种产业链的中游环节,最深的护城河。
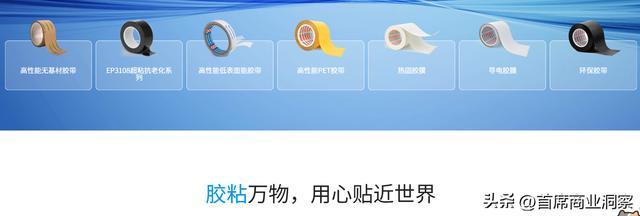
图源:企业官网
要提高性能,企业主要依赖的就是研发。
预算有限,性能又必须要提升,所以,皇冠选择了把有限的研发成本,押注在涂层配方和精密涂布这一个环节上,做深不做广。
从招股书中来看,企业的主要产品就是胶带,大部分产品的组成都是相似的结构。
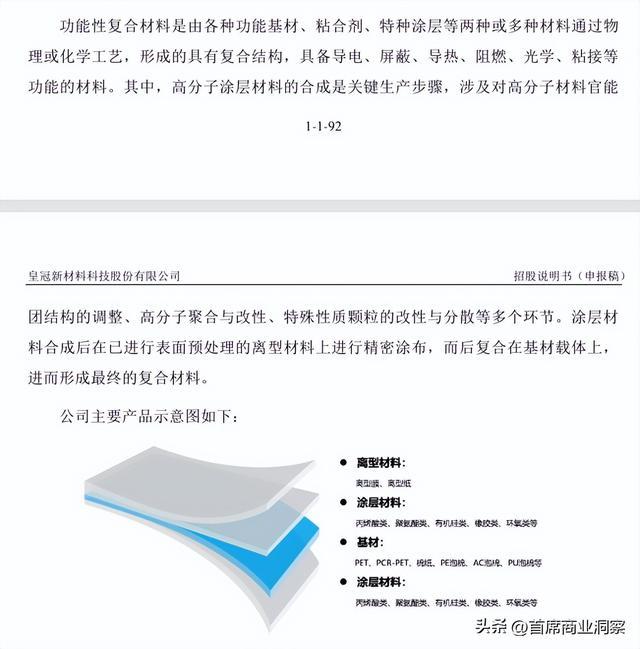
图源:企业招股书
其中,涂层是比较关键的步骤,这也就意味着,企业可以主要在这个步骤中下功夫,不需要自己研发基础材料。
相比于研发基础材料所需要的成本,这种专研关键环节,所需要的研发投入显然少多了,这也就给予了企业良好的盈利能力。
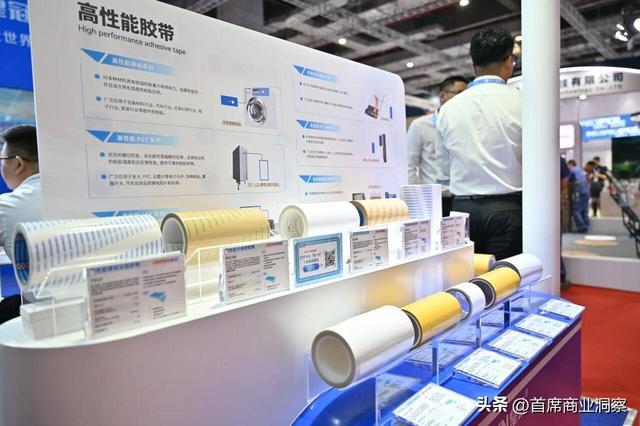
图源:网络
在此之上,企业的主要盈利,也确实围绕着“胶带”这一精细赛道展开。
仅2025上半年,在企业共15.92亿元的总营收中,工业级与电子级胶粘材料合计收入达13.94亿元,占企业主营业务总收入的88.95%。
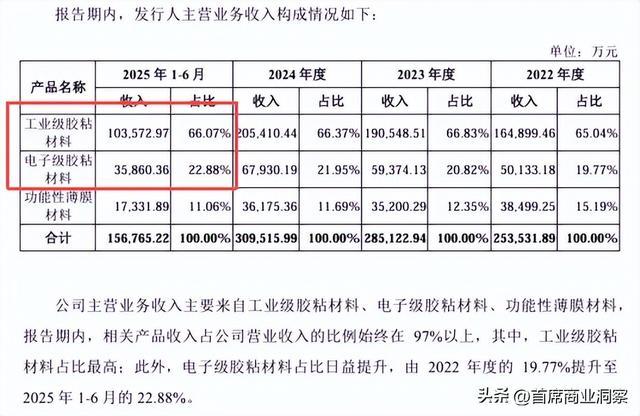
图源:企业招股书
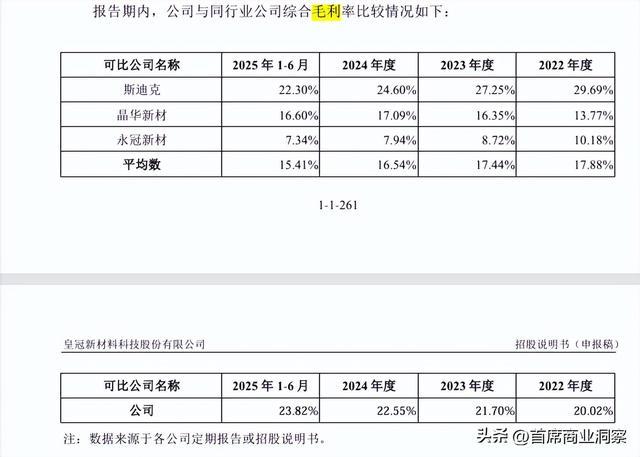
而在毛利率上,在报告期内,企业的毛利率一直维持在20%以上,显著高于大部分同行可比公司的水平。
图源:企业招股书
根据企业招股书的分析,这其中的主要原因,还是同行的产品线比较丰富,部分其他类型的产品拉低了企业整体毛利率。
不得不说,皇冠新材的盈利能力还是非常强悍的,可见企业要做大,并不等于非要将产品范围做广。
在如今越来越精细分工的供应链上,牢牢占据一个专属生态位,“一招鲜、吃遍天”,也是强有力的思路。
图源:网络
当然,皇冠选择的这条赛道更大的好处,就是产品应用范围广,且终端行业极度分散。
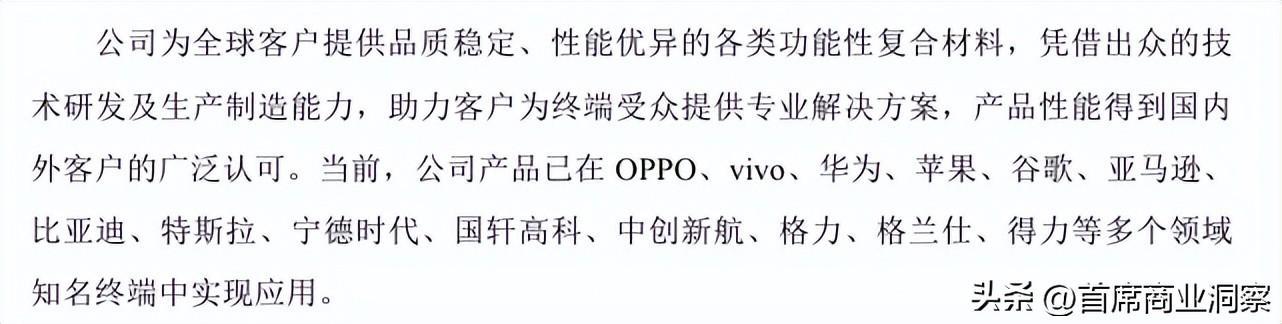
目前,企业的产品已经打入了半导体、消费电子、车规级电池、汽车内外饰等不同市场龙头的供应链中。
其中不乏苹果、宁德时代、华为、比亚迪这些大品牌。
这些大企业的供应链认证较为严格,一旦进入就能形成稳定的合作关系,因此,皇冠新材的单量相对来说是比较稳定的。
图源:企业招股书
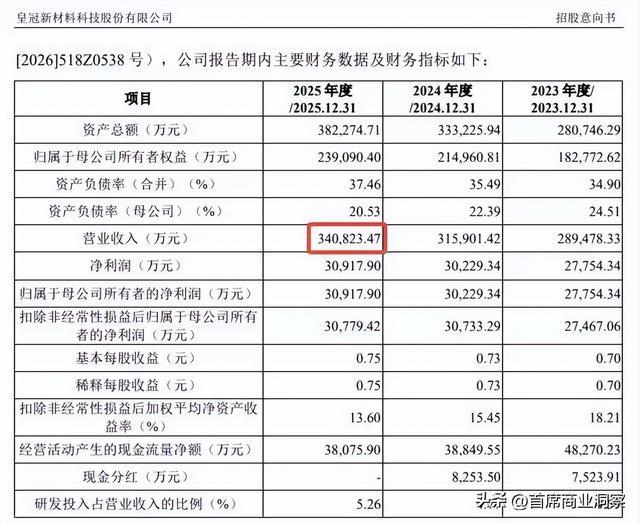
左手稳定右手赛道龙头,2025全年,企业的营收达到了34.08亿元!
图源:企业招股书
国产替代要从上游抓起
有趣的一件事是,皇冠新材的企业史,正仿佛是中国制造业“国产替代”的一个缩影。
从边缘业务起步,靠着广大的市场挖出第一桶金,随后在某个精细赛道做到世界领先水平,以此替代外国大企业在供应链中的特定环节。
对于很多起步较晚、无法承担较大成本的小企业来说,这是一条通用的思路。
图源:皇冠新材
也正是这一个个小企业联合,才拼凑出了中国市场“国产替代”的传奇。
而对于皇冠新材而言,“国产替代”的故事在这里并没有结束。
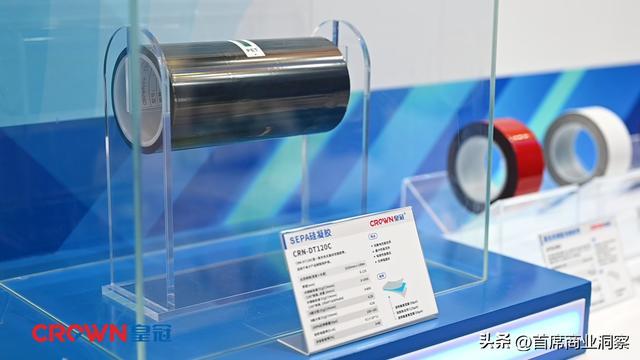
近年来,随着半导体行业的崛起,上游的半导体胶带市场,也跟着突飞猛进。
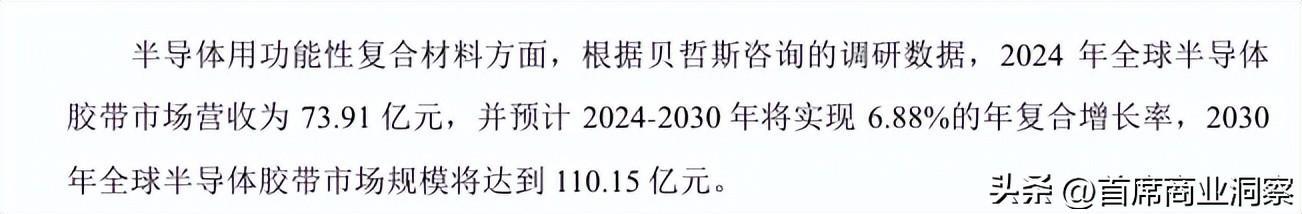
根据贝哲斯咨询数据,2024年,全球半导体胶带市场营收为73.91亿元,预计在2024-2030年间实现6.88%的复合增长率。
图源:企业招股书
尽管近期内AI市场的热度稍有后退,但毋庸置疑的是,AI以及其上游的半导体行业,仍然是全球制造业关注的焦点。
同时,作为国家重点关注的高精尖行业,无论未来局势如何变化,中国半导体的“国产替代”叙事,是不会停下的。
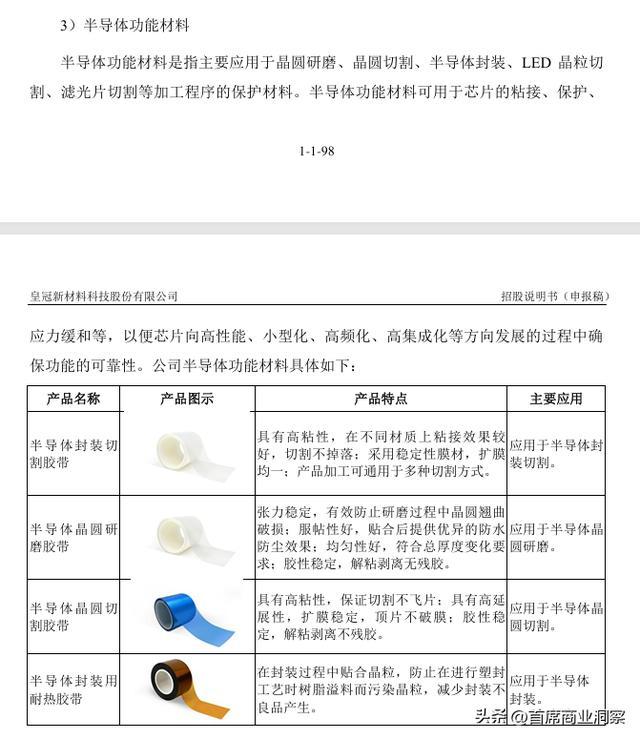
但中国制造业的特点就是讲究全产业链覆盖,在这个基础上,半导体生产所用到的特殊胶带,就成为了重要的一环。
图源:企业招股书
企业本次募资的用途之一,正是为了推进半导体相关项目的扩产和研发。
而市场也许不会为了一卷胶带的故事买单,但说到半导体,那市场多多少少还是有点情怀的。
写在最后
当然,企业目前的主要收入来源还是在工业级、电子级胶粘产品上,半导体用功能性复合材料,被并入功能性薄膜材料,并没有单独列示。
而其中真正用于半导体封装、晶圆研磨切割的部分,占比还要更小。
尽管如此,优良的赛道选择、稳定的营收以及较高的毛利率,也足以让资本市场对企业产生信心。
再叠加一个“国产替代”“半导体”的叙事,市场愿意先给出一个不低的估值。
但估值能不能撑住,则要看未来,企业究竟能不能抓住半导体的东风、跑出一条真正的第二增长曲线。