
一年只赚1个亿,估值却敢对标成长股?新荷花港股打新分析

和美药业又双叒叕延迟上市了,这已经是近期第4家了,但肯定不是最后一家。
港监应该说清楚,整治的是乱炒菜,把菜炒糊的厨师,别把会做菜的也吓跑了。再这样下去,没新股上市,大家都没饭吃。
一、招股信息
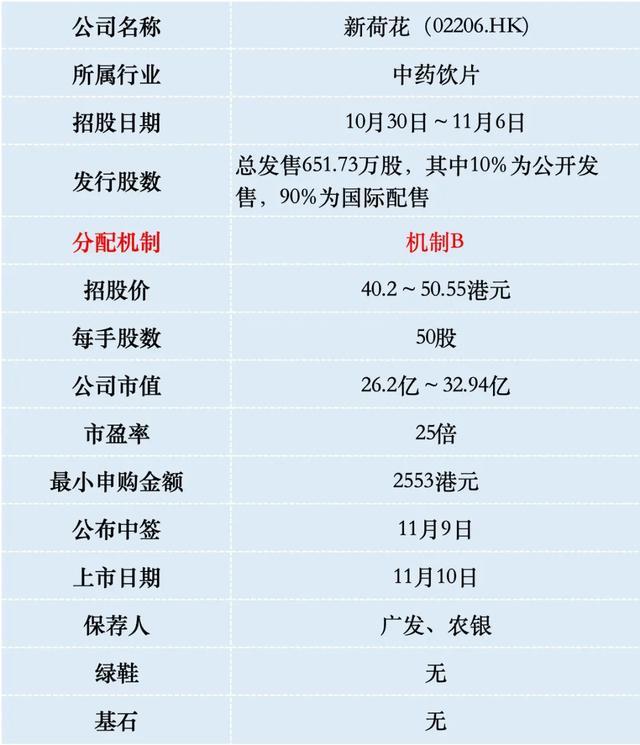
二、公司概况
新荷花成立于2001年,总部成都,是中国最早一批获得国家中药饮片GMP认证的现代化企业之一。简单来说,新荷花干的活,就是把田间地头收上来的中药材,经过挑拣、清洗、切制、炮制等一系列标准化加工,变成可以直接给医院、药房或者药企使用的“中药饮片”,相当于中药产业链里不可或缺的“初加工与深加工枢纽”。
在产品矩阵上,新荷花可以说是行业的“百宝箱”。公司拥有极其丰富的产品线,能够提供超过770种及4900个品种的中药饮片,基本涵盖了中医临床上会用到的所有主要药材。从日常调理的普通饮片,到川贝母、麦冬、法半夏、炒酸枣仁、黄连等各类名贵及大宗核心品种,应有尽有。
根据行业数据,按2025年饮片收入算,全国排第二,市占率0.4%——听着唬人,其实行业太散,前五家加起来才2.7%。
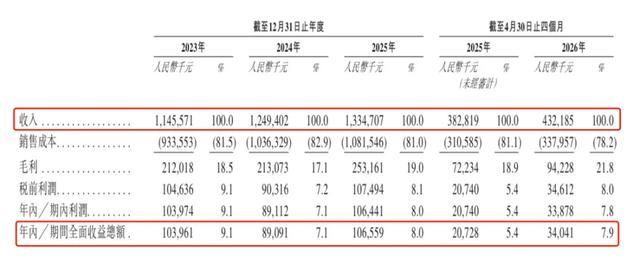
财务数据显示:新荷花2023到2025年,收入11.46亿、12.49亿、13.35亿,三年复合增速不到8%。利润更平淡,1.04亿、0.89亿、1.06亿,兜了一圈回到起点,2024年还因为原料涨价和上市开支明显下滑。
真正亮眼的是2026年前四个月,收入4.32亿,同比增12.9%;利润3388万,同比暴增63%;毛利率从2024年低谷17.1%一路修到21.8%。
钱是怎么多赚的?
一是黄连、川贝母、法半夏这些原料降价了,成本松了口气;二是高毛利品种占比提上来;三是集采走量摊薄固定费用。但得泼盆冷水——这种利润跳升很大程度吃的是“原料下行+基数低”的红利,不是商业模式突变。原料成本常年占收入七成以上,药材价格一反转,毛利率随时掉头。
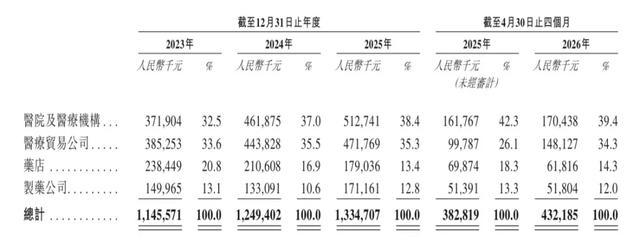
新荷花主要做的是B端生意。2025年医院及医疗机构贡献38.4%,医疗贸易公司35.3%,两家加起来吃掉近74%;药店从2023年2.38亿掉到2025年1.79亿,占比从20.8%缩到13.4%;制药公司占12.8%。2026年前四个月,医院端占比进一步升到39.4%。
原因很直白,2024年医保收紧外配处方,病人回医院里抓药了,零售端被砍了一刀,集采又把医院门撬开,第一轮集采中标29个品种,1302家公立医院下单,其中1217家是新客户。
三、综合点评
中药饮片是个三千亿级别的大市场,但玩家超过2300家,CR10也就26%左右,典型“大行业、小作坊”。过去拼低价、拼关系,现在规则全变了,集采压价、追溯码强制上报、GAP基地和道地溯源成了投标门槛。2025年首轮集采平均降价接近30%,没资质、没溯源、没稳定产能的小厂直接出局。
这对新荷花是好事。它有GMP老资质、DNA条形码鉴定技术、CNAS实验室、20多家GAP供应商,正好踩在“优质优价”的门槛上。
行业方向很清楚,集中度会往上走,但速度不会太快,因为地方保护、品种波动、集采续标都存在变数。新荷花的位子是“合规头部里的中型选手”,比上不足(中国中药饮片收入30多亿、全国布局),比下明显强(大多数厂几千万规模)。
这次发行市值约26.2-32.9亿港元。按2025年净利润1.06亿元人民币折算,静态PE大概21-27倍。
横向比一下港股同业,中国中药因为亏损、PB只有0.27倍;同仁堂科技PE约11倍、PB不到0.5;白云山PE 8倍出头;同仁堂国药算品牌溢价也就13倍左右;康臣、神威普遍在6-10倍。新荷花这个定价,几乎是港股中药板块中枢的2倍上下。
公司收入增速只有个位数、净利率8%左右、毛利率不到20%,却按A股“成长股+消费股”的估值逻辑来卖,等于把2027年集采放量、毛利继续修复的预期提前兑现了。
新荷花就是个三无新股,没基石,也没绿鞋,流通盘还特别小,有人觉得可以赌一把。以前那些操盘的厨师会故意放出点风声,小道消息满天飞,正好撩起散户的认购热情,等于给新股添把火。现在可不一样了,正赶上严打,这帮人干活都低调得很,我也没收到啥消息,只能靠瞎猜了。
四、预测中签率
新荷花目前孖展32倍,最终大概率会超购200倍,甲乙组各6518手。申购人数按照3万算,预估一手中签率10%,申购140手稳中1手。
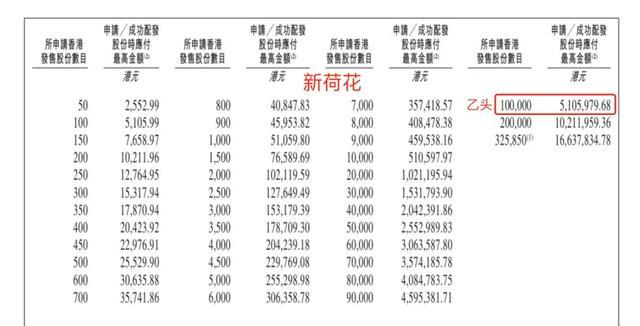
新荷花乙组按1000人申购算,预估乙头中签6~10手。
五、新股评级
新荷花的新股评级是偷鸡!(拿命干>满仓干>梭哈>偷鸡>放弃)
⚠️ 免责声明: 本文基于公开信息进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。