
定位双子星:折射中国本土企业战略变迁
过去二十余年,“定位” 已经成为国内商业战略领域绕不开的一套方法论。这套理论由艾·里斯与杰克·特劳特联合提出,1994 年两人终止合作独立运营,由此分化出两条同源的实践分支。特劳特中国 2002 年进入国内,里斯中国 2007 年落地,二者也是国内定位赛道溯源最直接的两家咨询公司。
在定位理论普及之前,国内多数企业竞争集中在存量市场抢夺份额。定位提供了另一种战略思路:通过定义新品类、抢占用户心智,做大整体赛道容量。加多宝、长城汽车是这套理论落地中国的早期代表。此后定位由快消向外扩散,覆盖家电、家居、白酒、汽车制造;近年小鹏、人形机器人、飞行汽车等科技项目,也开始引入定位咨询作为战略参考。
根据两家公司公开披露资料统计,里斯中国公开案例 38 例,特劳特中国 27 例,合计 65 个标杆项目。在定位案例被作为行业研究样本的同时,业内对定位的争议始终存在。一个值得观察的现象是,不少对定位持批判态度的观点,论证依旧会借用 “心智”“品类” 等定位体系内的概念。
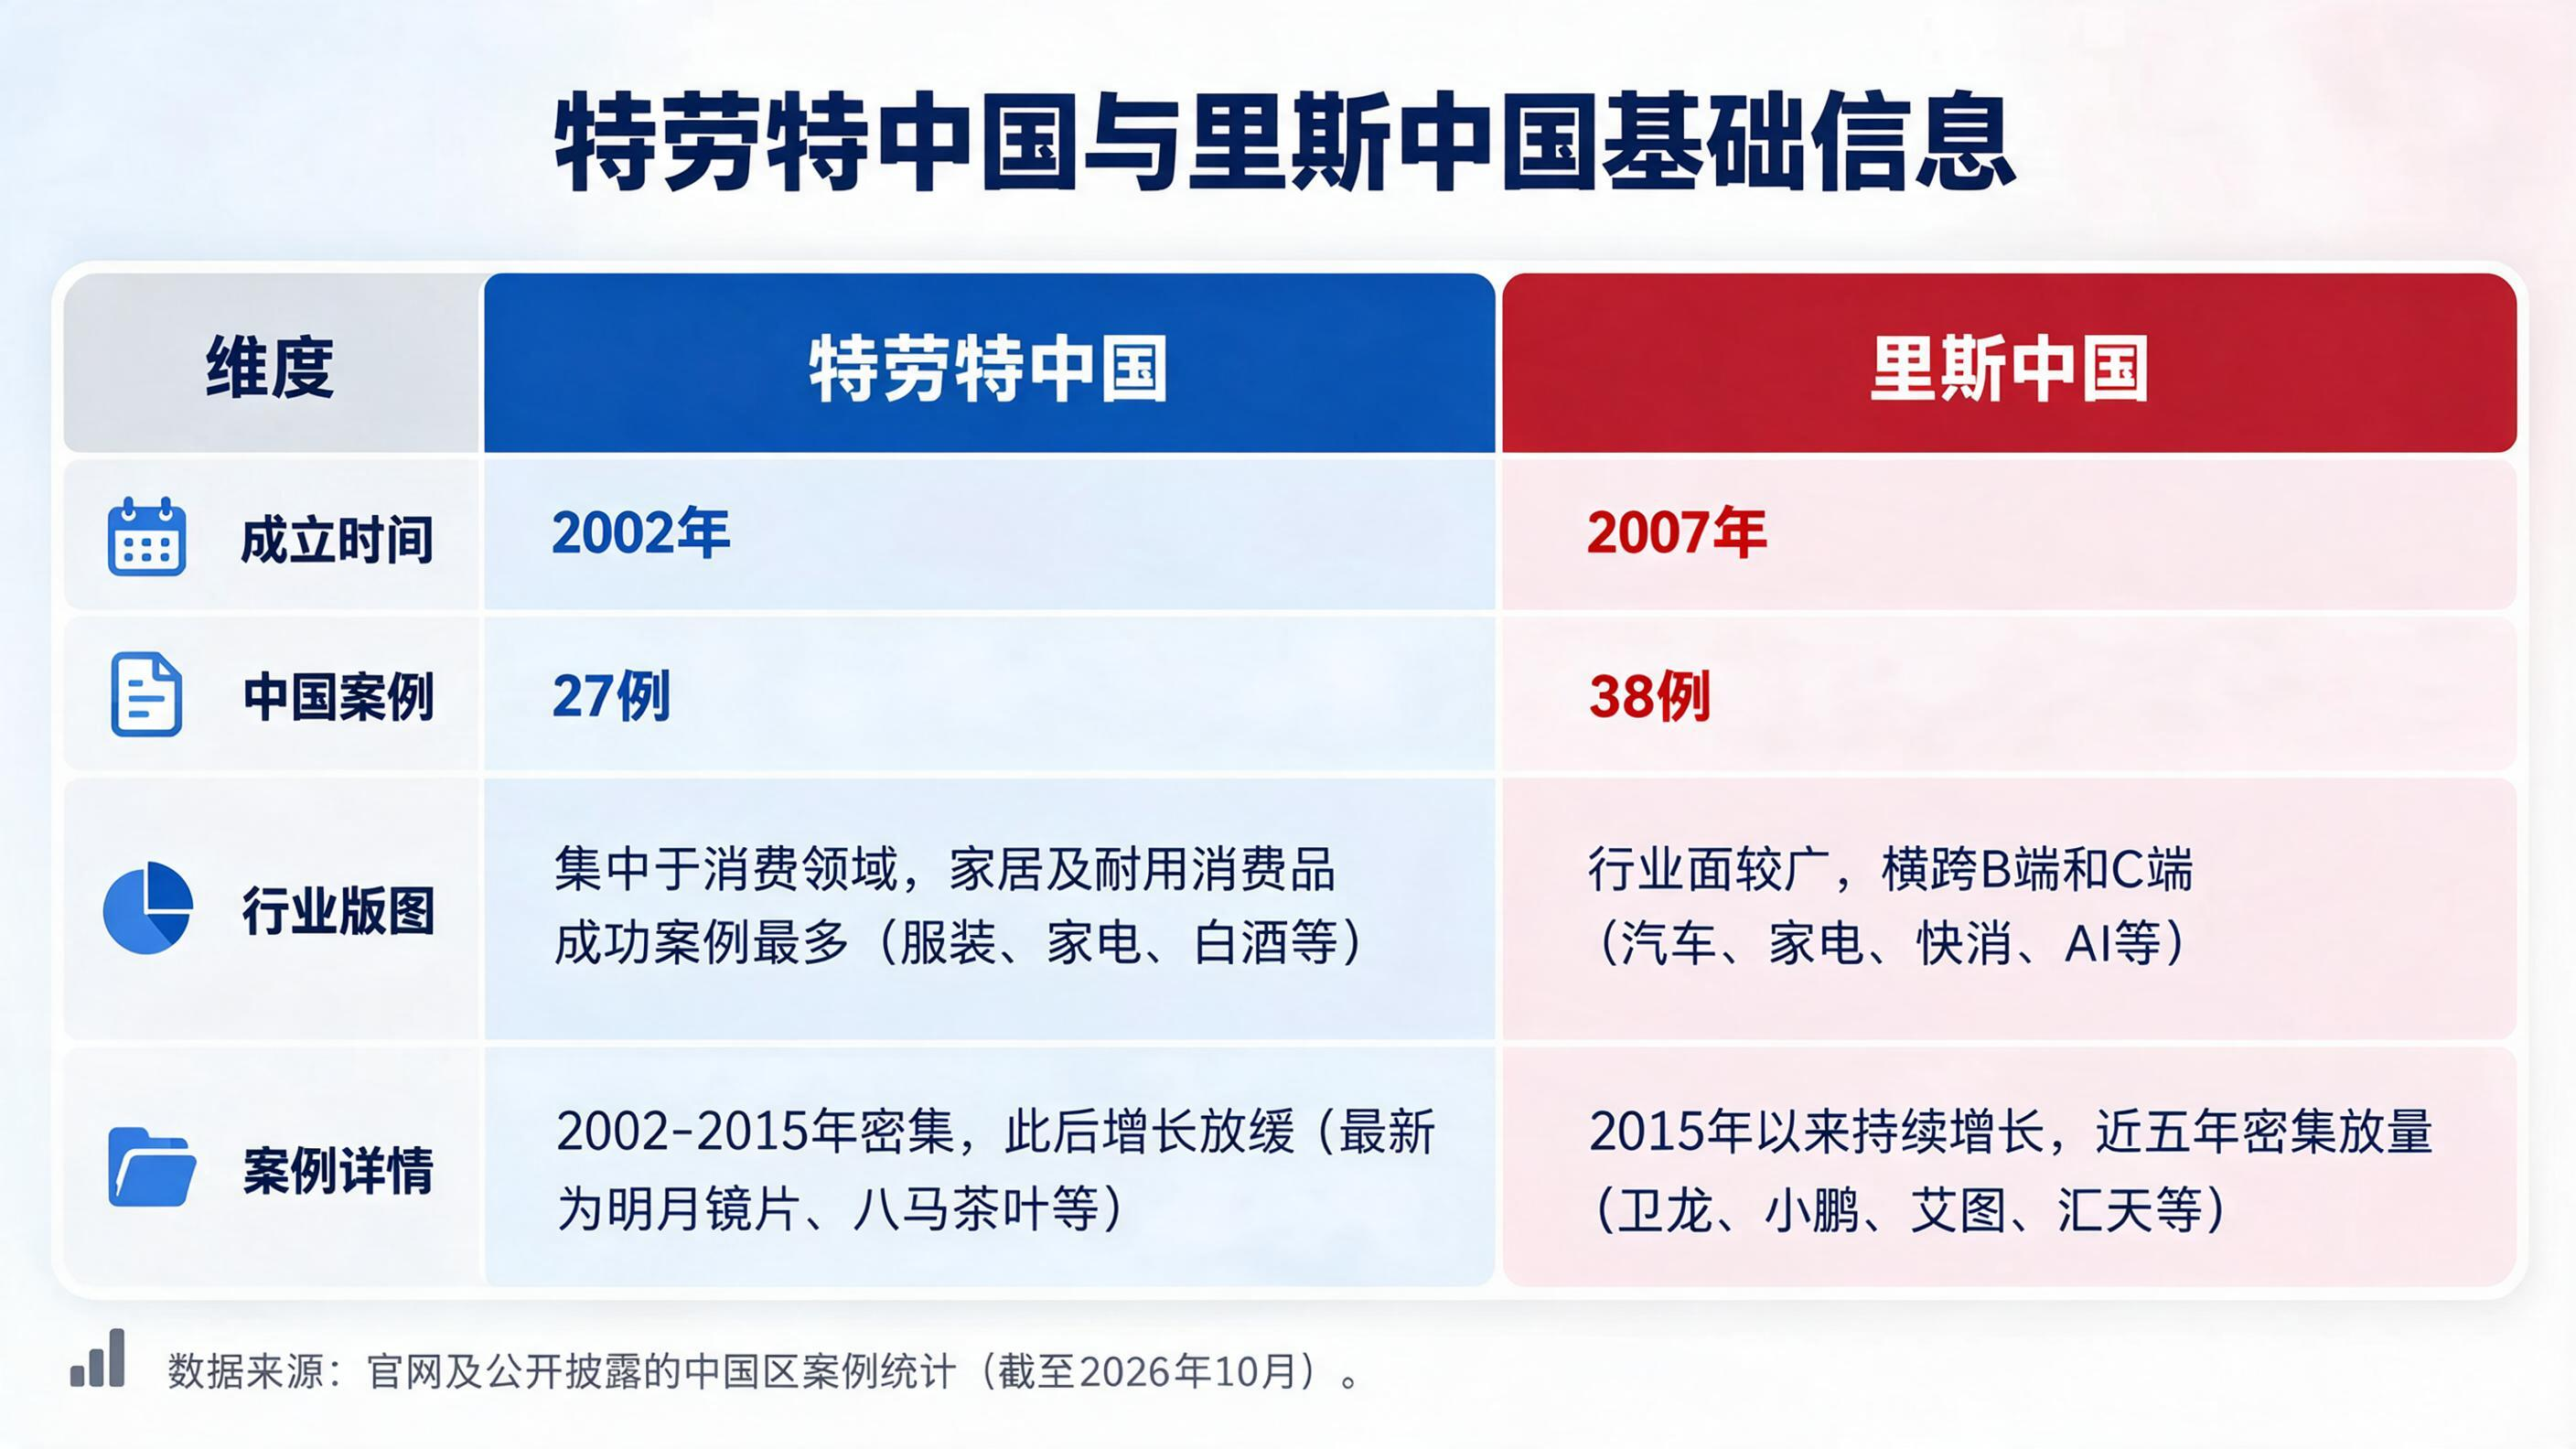
两家公司的案例库,呈现出截然不同的赛道取向与披露节奏。里斯兼顾 B 端制造与 C 端消费,2007‑2026 年 38 例案例中,科技与出行板块 12 例,占比 31.6%;2015 年后项目持续释放,小鹏汽车、艾图人形机器人、汇天飞行汽车均在其案例名单。特劳特则聚焦快消滋补、耐消领域,2002‑2026 年共 27 例公开案例,快消滋补 9 例,占比 33.3%,案例产出高峰集中在 2002‑2015 年,后续项目增量放缓,代表客户包括方太、九阳、明月镜片、诺贝尔瓷砖。
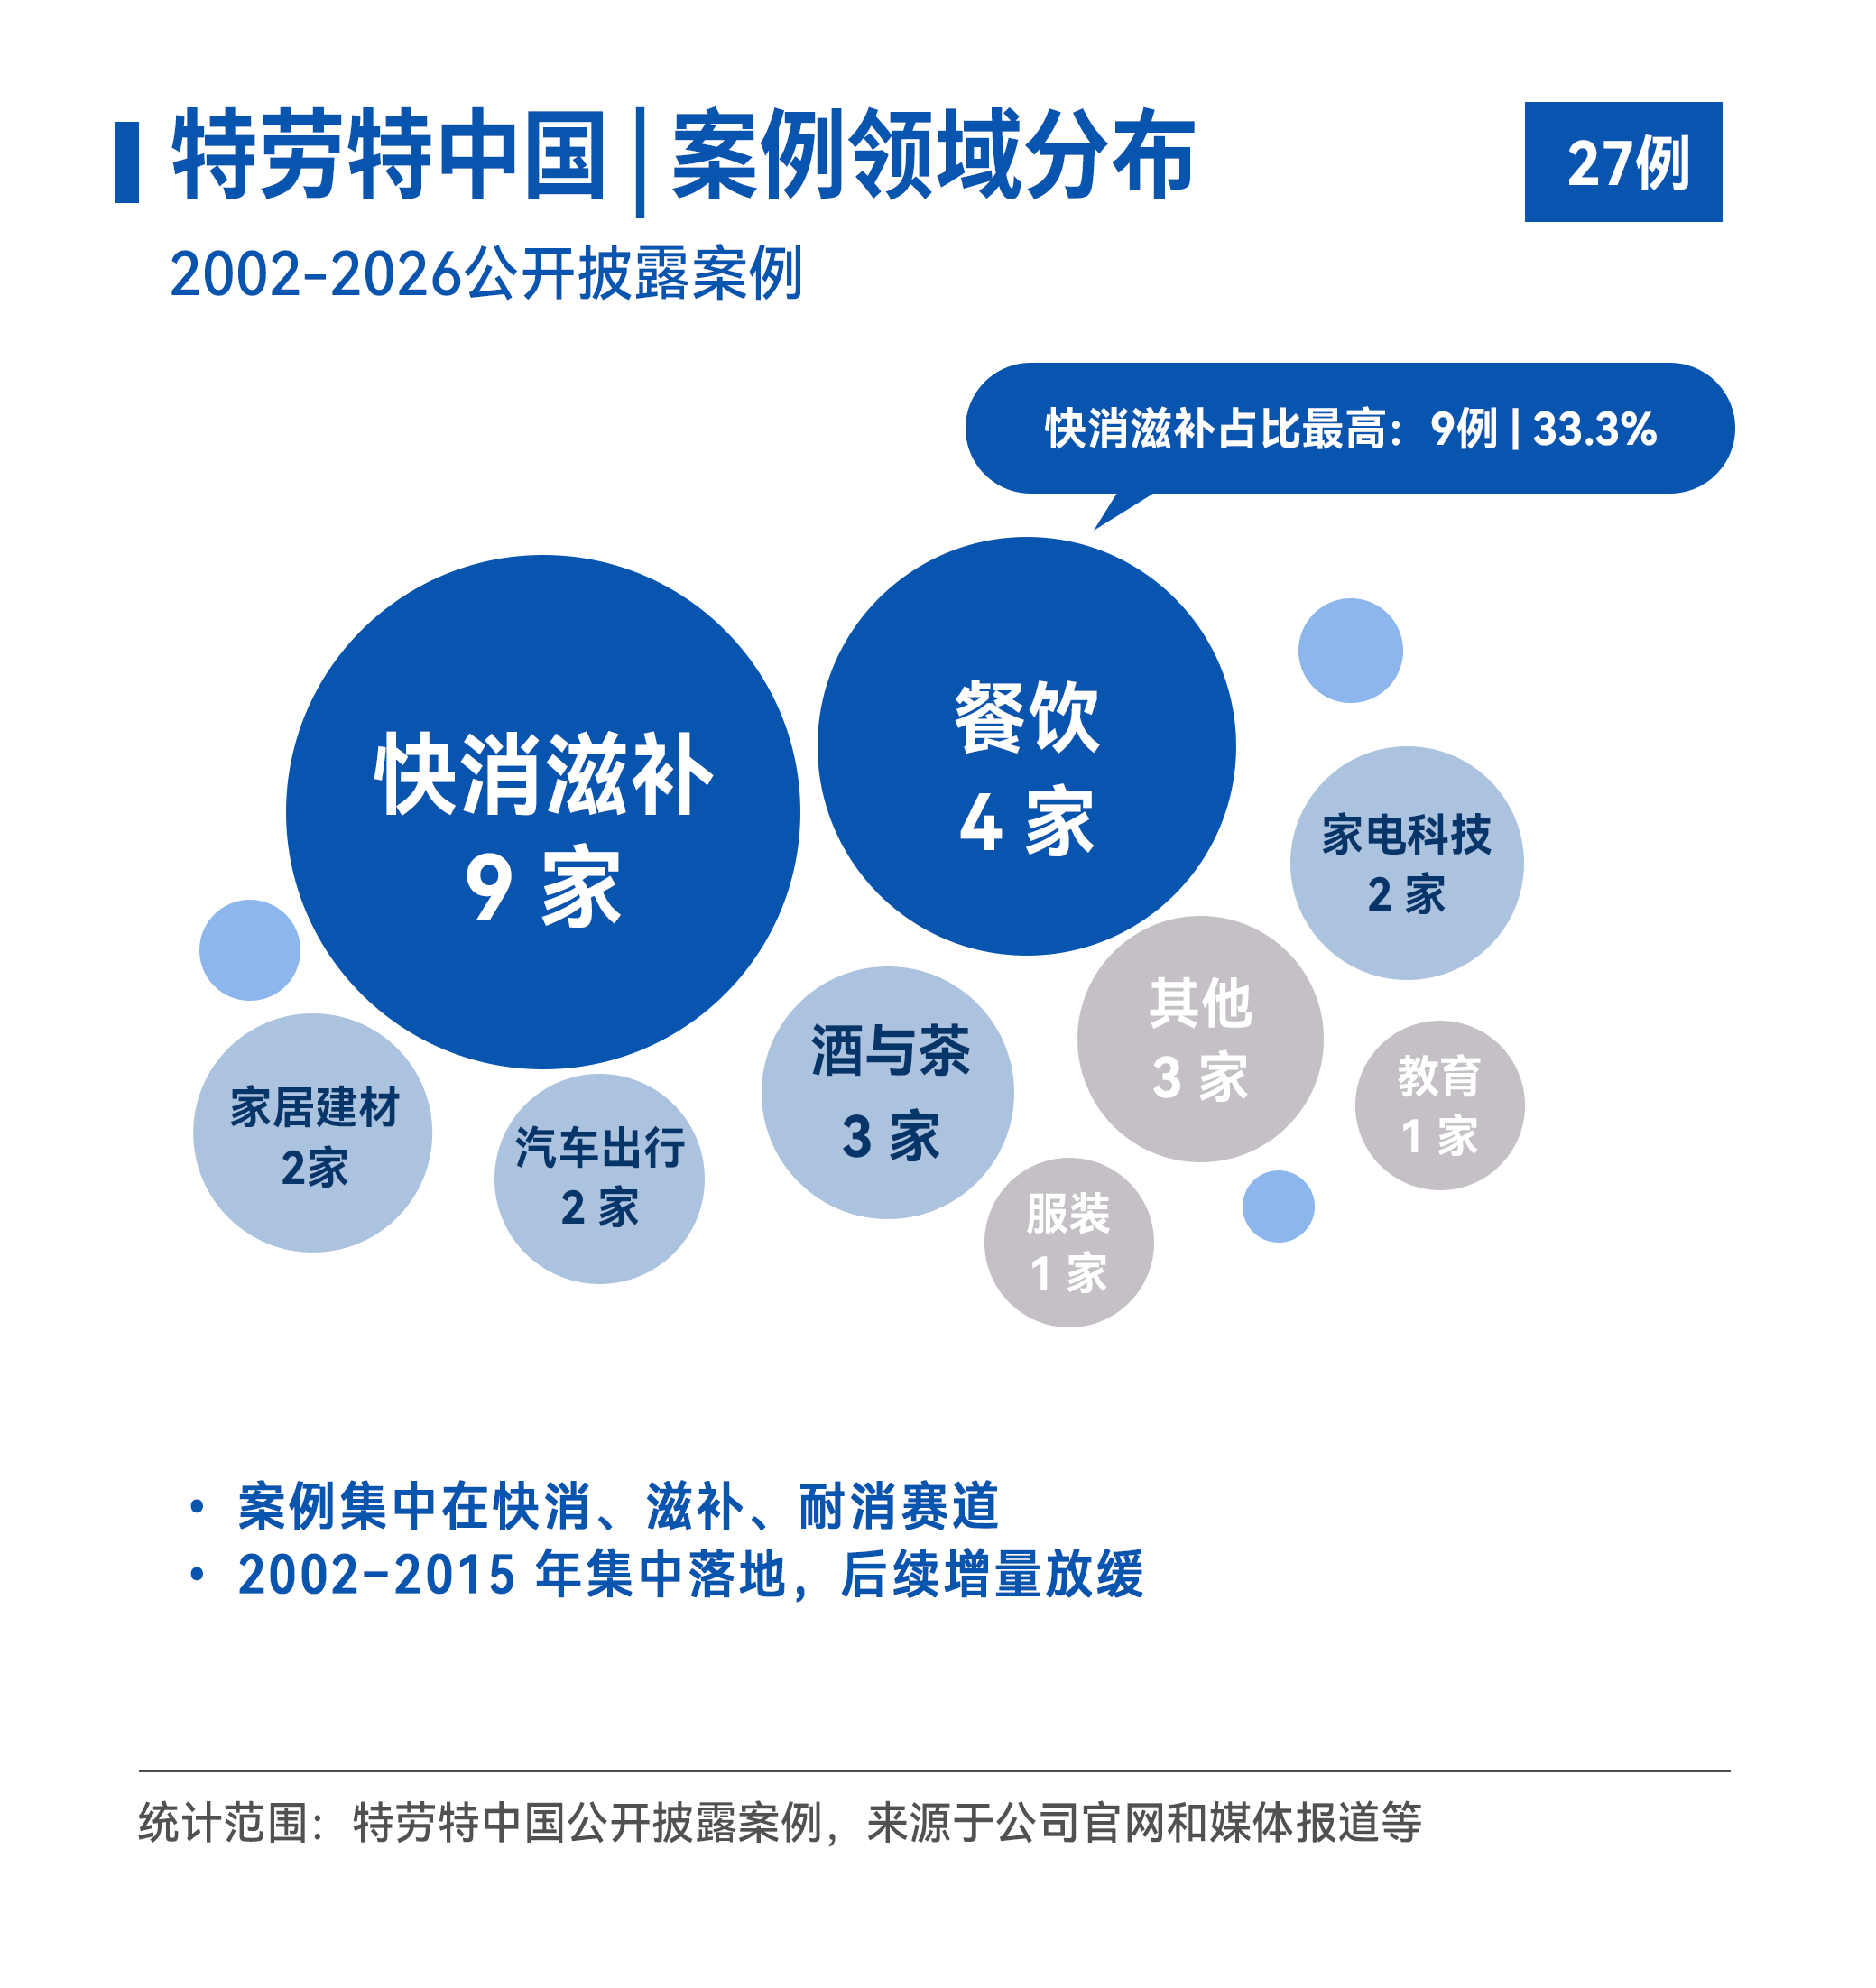
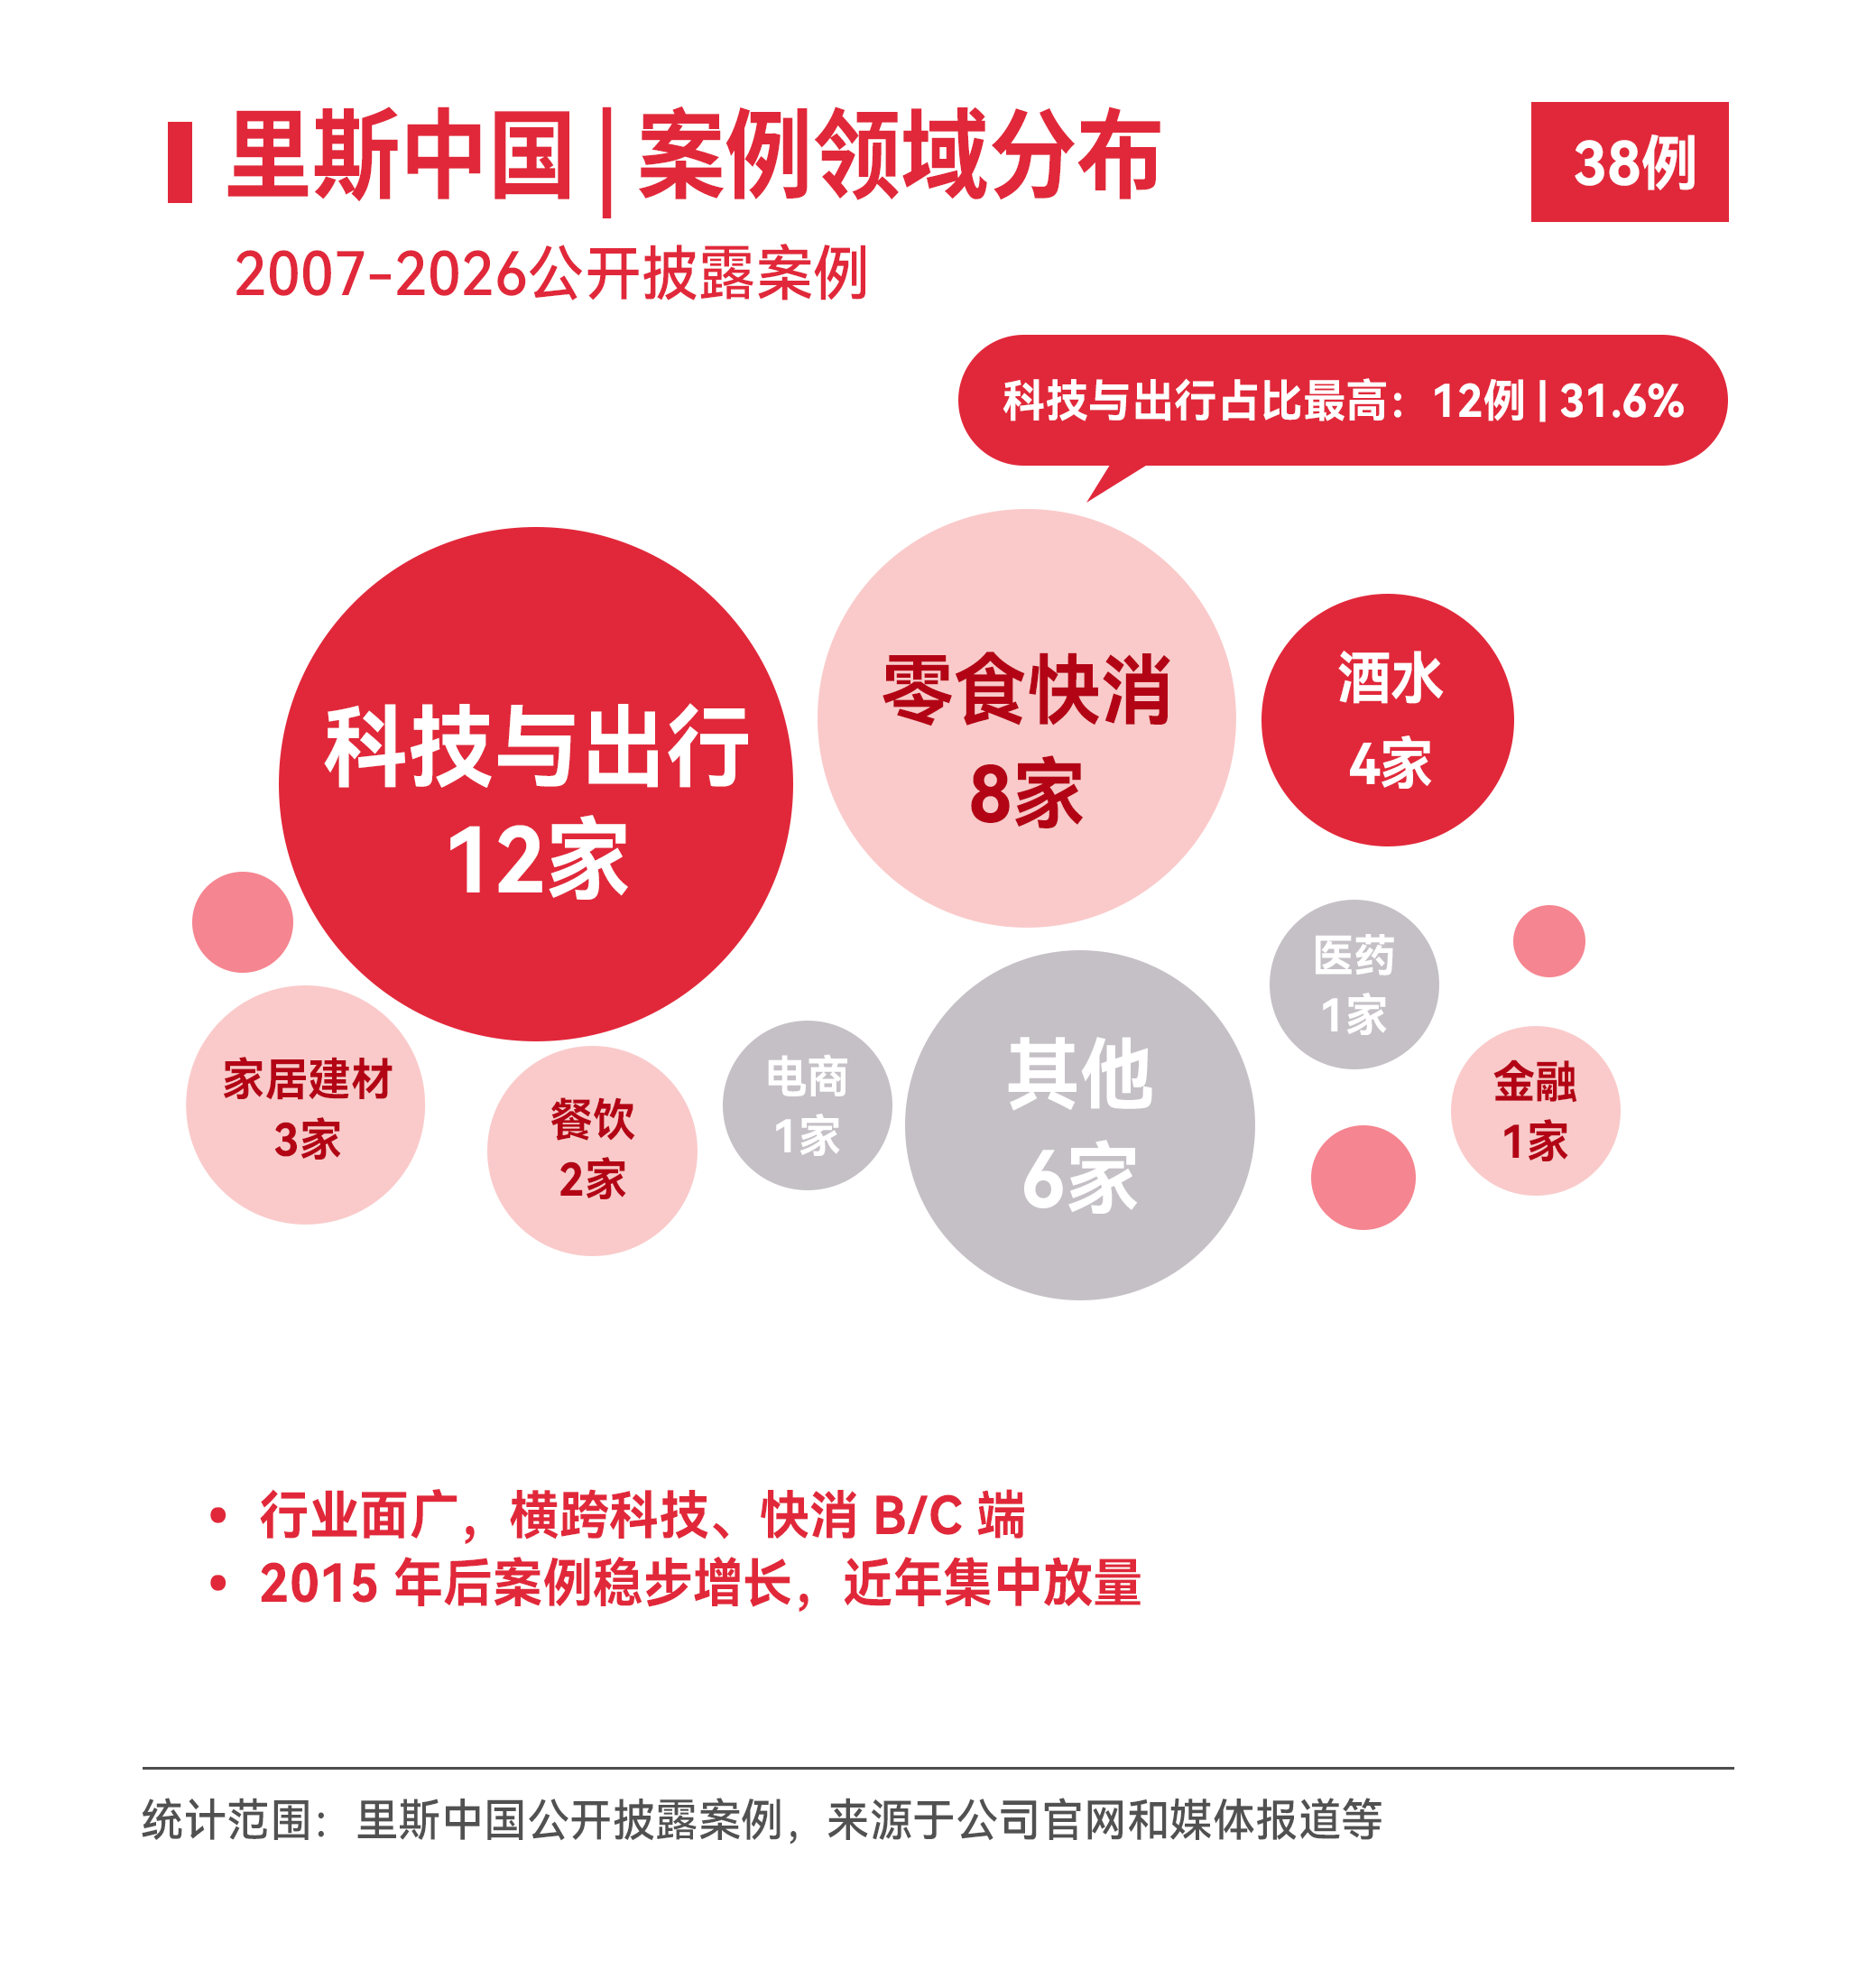
时间轴上,两家公司的高光周期交替出现。2002‑2015 年,特劳特产出一批国民级商业案例,踩中大众消费崛起窗口;近十年里斯项目持续增多,业务方向贴合制造业升级、科技新品孵化的产业趋势。二者并非替代关系,而是对应本土企业战略升级的不同阶段,不少企业会根据自身赛道、发展阶段选择服务商。
两套同源却走向分化的实践脉络,也折射产业的真实变化:不少中国企业正在跳出存量价格博弈,转向品类创新、挖掘新增量。而定位理论在中国市场的创新实践,至今仍在持续。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”