
皇冠新材过山车:3天从150跌至57,新股炒作谁在买单?

要说近期最震撼市场的新股,皇冠新材绝对榜上有名。发行价仅16.98元,短短三天上演了一场疯狂的过山车行情:盘中最高摸到150.58元,随后连续下杀,股价最低落到57元附近。暴涨、狂欢、急跌、套牢同步上演,这只新股的走势,把新股炒作的残酷真相摊在了所有人面前。
11月3日皇冠新材登陆深交所主板,开盘直接跳至56元,较发行价大幅高开,开盘后资金继续疯抢,两次触发临时停牌,最高冲至150.58元,相比发行价涨幅接近7.9倍。
中签的投资者,500股的申购成本只有8490元,如果有幸在高点卖出,最高可以赚6万多。巨大的赚钱效应,刺激大量场外散户追高进场。但狂欢没有持续多久,高位抛压汹涌而出,首日收盘84.55元,相较最高点已经回撤超4成。很多一百元附近冲进去的人,上市第一天就已经深度被套。
恐慌情绪随后持续发酵。11月4日该股大跌20.86%,收于66.91元;11月5日再度下跌14.66%,收盘57.10元。三天时间,从150元的高点一路滑落,高位进场的投资者几乎没有从容离场的机会。
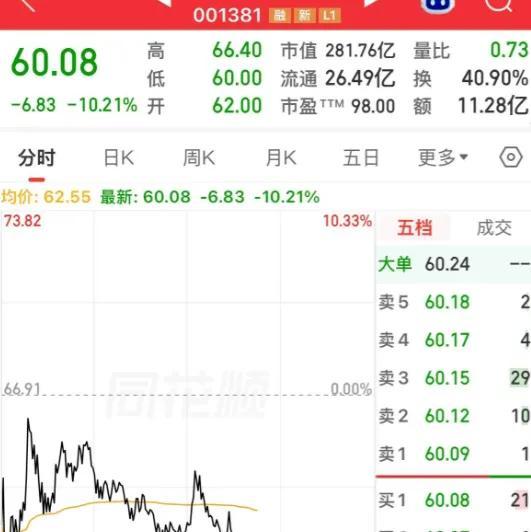
举个直观的例子:100元买入1000股,投入10万元,跌到57.1元,账面直接亏损4.29万元。不少投资者看到股价从150跌到80、70,主观觉得“跌很多、便宜了”,盲目抄底,殊不知下跌途中的反弹,往往是另一个陷阱。价格回落,不等于估值安全。
皇冠新材本身不是纯概念空壳公司,主营功能性复合材料,产品覆盖胶粘材料、功能薄膜,下游对接消费电子、新能源车、电池、半导体等热门赛道,业务根基是真实存在的。
但好赛道,不等于任何价格都能买。我们看估值就能看懂差距:按16.98元发行价计算,静态市盈率25.87倍,估值相对合理;可冲到150元高点时,市盈率接近230倍。企业的利润、产能、订单不可能几天之内暴涨数倍,这个价格,透支的是未来很多年的业绩预期,完全是资金情绪推出来的泡沫。
更值得警惕的是基本面的隐忧。2026年前三季度,公司营收27.79亿元,同比增长11.75%,归母净利润2.25亿元,反而同比下滑7.89%。增收不增利,核心原因是原材料占成本八成,原料涨价,产品调价传导困难,利润被持续挤压;叠加新产能爬坡投入,进一步压制盈利。公司自己也预判,全年净利润大概率同比下滑10%–14.73%。利润走弱的基本面,根本撑不起百倍市盈率的炒作。
同时,它还有小盘新股的天然弱点:上市初期流通筹码只有4409.72万股,占总股本不足10%。流通盘很小,少量资金就能把股价拉上天;一旦资金集体出逃,缺少承接,下跌也会毫无抵抗。
再加上主板新股前5个交易日无涨跌幅限制,很多散户习惯了±10%的涨跌,严重低估了这种新股的波动威力。临时停牌只是交易规则,不是“保价信号”,停牌不代表不会跌,只是交易短暂暂停,风险一点都没有消失。
这场炒作里,赚钱的群体很清晰:新股中签的原始筹码持有者,他们成本极低,无论股价涨到多高,随时兑现都是大赚。而被套的,基本都是后知后觉、被暴富故事吸引,在上涨途中追高、下跌途中抄底的普通散户。两者的成本天差地别,自然结局完全不同。
这也是这件事给所有股民最实在的提醒:新股从来不是稳赚不赔的福利。别人中签的红利,你很难复制。股价跌了一大截,也不等于风险释放完毕。
投资的核心,永远不是追热闹、赌情绪,而是看懂公司靠什么赚钱,评估当下的价格有没有匹配它的盈利能力。账户里的钱来之不易,越是短期暴富的故事,越要保持冷静。下手之前先问自己:我是看好这家企业长期价值,还是单纯赌一把行情?想清楚这个问题,就能避开绝大多数类似的深坑。