
一年营收超20亿元,海柔创新冲刺“箱式仓储机器人第一股”

港股研究组 | 栗栗通
编辑、统筹 | 莫蒂
制作 | 栗栗通
海柔创新九年融了十五轮以上,五源、源码、红杉、今日资本、泛大西洋轮番进场,轮次多到要用E+、E++、E+++编号。累计融资约41亿元,2026年1月Pre-IPO+轮投后估值109亿元。每股成本从天使轮的0.19元,涨到Pre-IPO轮的20.95元,涨幅超过110倍。
这不是一个可以从容等待的IPO,而是一个有明确截止日期的资本任务。
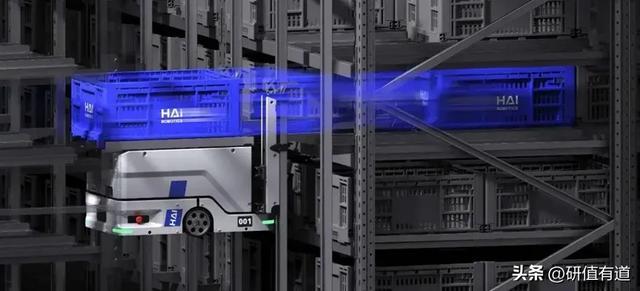
广东一间鞋服仓,十五米高的货架上,一台机器人沿导轨爬上去,取下一只料箱,两分钟后送到工作站,拣货员不用再走进货架之间。这个动作一年重复几百万次,换来2025年20.17亿元收入。
海柔创新,一家2016年成立的公司,2025年在全球箱式仓储机器人(ACR)市场拿下32.8%的份额,按收入和出货量均稳居全球第一。9月13日,这家公司第二次向港交所递表,高盛和中信证券(香港)保荐,冲刺“ACR第一股”。
学霸创业
2016年12月,海柔创新在东莞成立,最初的名字叫东莞市海柔智能科技有限公司。
三个创始人陈宇奇、房冰和徐圣东都是学霸,陈宇奇和房冰是香港理工大学电子系的同学,陈宇奇和徐圣东是苏黎世联邦理工学院机器人专业的同学。早在2014年,他们三个就凭借在光通信领域的技术积累,创办了第一家公司——普格精密系统。过硬的技术,让产品卖到了NASA、华为和贝尔实验室。
2015年,三个年轻人想换赛道。在“大疆教父”李泽湘的建议下,将发展方向转向机器与自动化领域。陈宇奇带领团队花了两三个月时间,走访了北京周边的几十座仓库。敏锐地洞察到,传统物流仓储普遍受困于人工拣选与搬运模式,面临着成本高企、效率低下的痛点。这让他们坚信,机器人技术将在仓储领域释放巨大价值。
2017年,海柔独辟蹊径,开创了ACR“货箱到人”新模式,第一套系统在北京一个仓库测试,结果效率和密度都不达标,研发团队走了一半。陈宇奇后来接受采访时说,“当时大家都觉得这个东西没用,我也很崩溃”。
挺到2018年,百世供应链在佛山的仓库投入使用机器人,标志海柔创新正式商业化落地。当然,百世物流本身就是海柔创新Pre-A轮和A轮的投资方,第一个客户是股东,在中国硬科技公司的冷启动中也很常见。
海柔创新真正的起量发生在2020年。特殊时期,仓库不敢用人,海柔创新收入一年涨了约十倍。2021年又涨了近五倍。2025年,海柔创新的营收已达到20.17亿元,拥有900多家客户,2000多个项目,覆盖40多个国家。在全球ACR市场无论按收入还是按出货量都是第一,市场份额达32.8%。
目前,海柔创新的产品应用于第三方物流、鞋服、医药、零售、电商、电力、3C制造等各类行业,全球十大服装企业服务了七家,全球十大第三方物流企业服务了七家,2026年上半年客户复购率89%。
面临追赶者竞争
2025年,全球ACR解决方案的市场规模,约61亿元人民币。全球仓储拣选自动化市场是1925亿元,预计2030年到4000亿。ACR在这个大盘子里的渗透率是3.2%。灼识咨询预计2030年渗透率到21.5%,市场规模860亿元,年复合增速70%,五年十四倍。原因是全球近八成仓库还没自动化。
如果这个数字能实现,海柔守住30%的份额,约是258亿元收入。
不过,在全球ACR市场,第二名的法国公司Exotec市占率是27.8%,海柔创新比其领先5个百分点,这并不是统治级的身位。而且后来者的竞争也不容小觑。2026年8月,极智嘉发布RoboShuttle Hyper,同样是攀爬形态。官方参数,爬升速度每秒1.5米,海柔是1米;每千平方米每小时处理6000箱,海柔创新是4000箱,开创者的先发窗口正在收窄。
另外,2024年11月,京东物流的“智狼飞梯”在上海CeMAT展上发布,机器人在巷道里垂直攀爬取货,地面机器人接力转运。到今天,郑州一个仓就部署了近200台。2026年4月,菜鸟在美国MODEX展上亮出ZeeBot,海外媒体报道单机价格不到1万美元。
京东和菜鸟本身就是海柔创新最想要的那类客户。它们做机器人,先给自己的仓库用,跑顺了再对外卖。这相当于在海柔的潜在客户市场里,自建了一套替代方案。一旦这些物流巨头习惯了自研自用,第三方设备商的位置就会变得微妙,对海柔创新的订单可能会形成冲击。
盈利困局待解
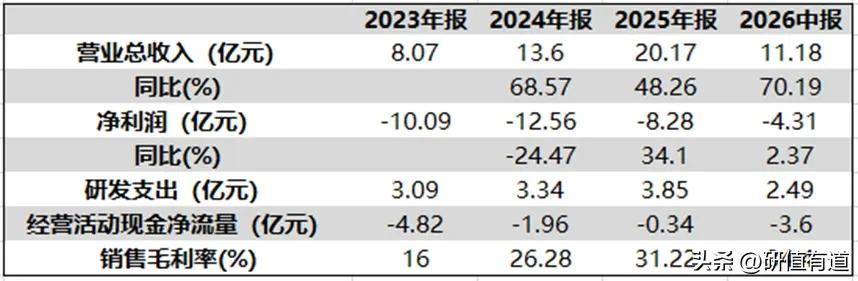
海柔创新的招股书里另一大亮点是收入和毛利率的翻倍,2023年至2025年,公司收入从8.07亿元跃升至20.17亿元,两年增长1.5倍;毛利率从16.00%增长至31.22%;2026年上半年收入11.18亿元,同比增长70.19%,毛利率进一步增加至34.40%。
怎么做到的呢?原因不复杂,海外项目的单价更高、系统更复杂、服务附加值更高。
2026年上半年,海柔的海外收入占比50.24%,第一次过半,海外订单占比超过55%。而海外的毛利率更高,能达到40.1%,大陆的毛利率只有30.1%。2023年海外收入还只占24.2%,这几年随着海外占比的提高,也带动了公司整体毛利率的上升。
不过,海柔创新还是不赚钱。
2023年海柔创新亏10.09亿元,2024年亏12.56亿元,2025年亏8.28亿元,2026年上半年亏4.31亿元。三年半,累计35.23亿元。
费用端侵蚀了利润。
2026年上半年,公司销售及市场开支3.35亿元,研发开支2.49亿元,行政开支1.13亿元,三项合计6.97亿元。和毛利3.85亿元相比,还有缺口3.12亿元。
2023到2025年,销售及市场开支是4.24亿元、4.89亿元、5.87亿元;同期研发开支是3.09亿元、3.34亿元、3.85亿元。研发占收入的比重从2023年的38.3%,一路降到2025年的19.1%,今年上半年小幅回到22.3%。
赎回负债超52亿元
未盈利即递表,海柔创新上市的紧迫性,答案在负债那一栏。
截至2026年6月末,优先股赎回负债52.54亿元,占总负债78.63亿元的66.8%。这笔负债的本质是投资方以优先股入股,附带赎回权:如果公司主动撤回上市、被拒,或者首次递表后18个月内未完成上市,投资方有权按本金加8%年化收益率要求赎回。
年息8%,意味着2023到2026年上半年,仅赎回负债产生的利息就累计超过9.4亿元,2026年上半年单半年1.98亿元。如果未来触发赎回,海柔创新要拿出52亿元现金,回购股东手里的股份。
海柔创新九年融了十五轮以上,五源、源码、红杉、今日资本、泛大西洋轮番进场,轮次多到要用E+、E++、E+++编号。累计融资约41亿元,2026年1月Pre-IPO+轮投后估值109亿元。每股成本从天使轮的0.19元,涨到Pre-IPO轮的20.95元,涨幅超过110倍。
所以这不是一个可以从容等待的IPO,而是一个有明确截止日期的资本任务。