
爱尔眼科:利润失速背后,一次性扰动掩盖了什么底牌

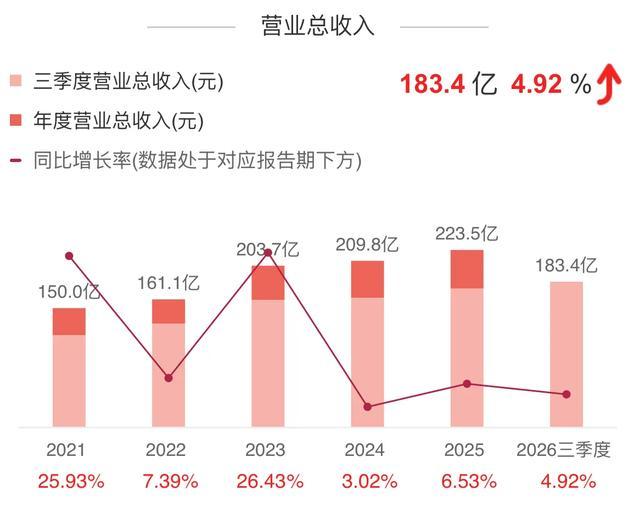
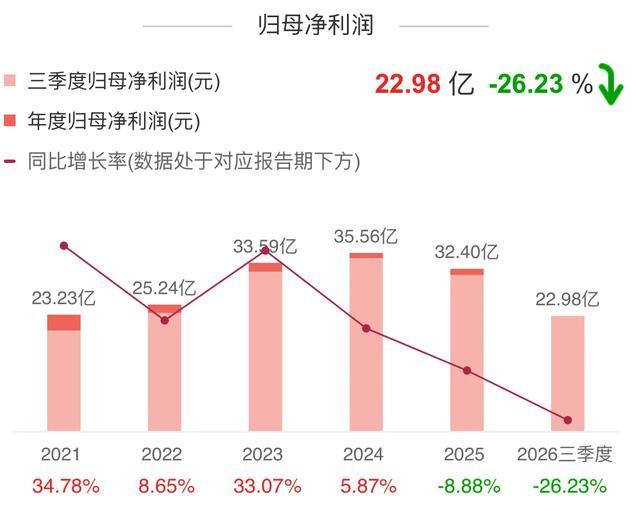
爱尔眼科,300015,前三季度营收183.44亿元,归母净利润却骤降26.23%。补税14.26亿、商誉减值1.5亿、汇兑损失三重“一次性”叠加,让表观利润显得刺眼。
但Q3收入增速已悄然回升至7.06%,费用率连续优化——利润失速之下,经营底盘是否依然稳固,才是这份财报真正需要回答的问题。
01 利润失速的表象:一次“非经营性”的集体出清
1.1 补税是最大的单一变量,但性质是“过去式”
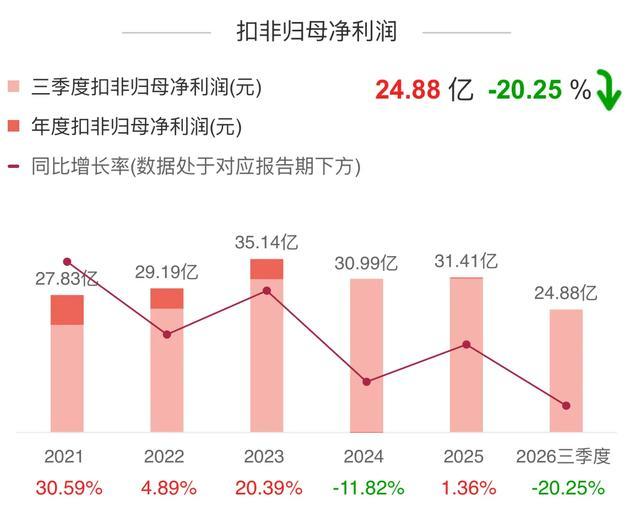
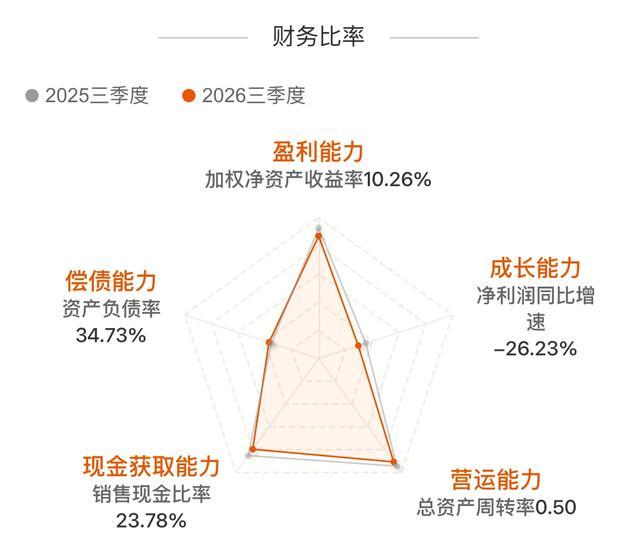
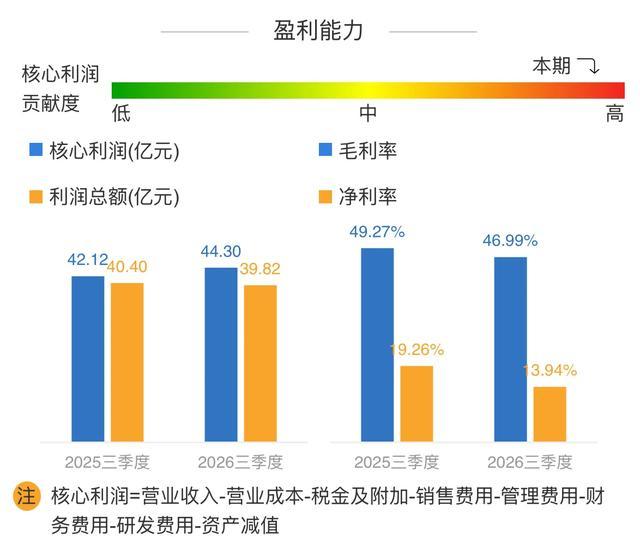
前三季度归母净利润22.98亿元,同比下降26.23%;扣非净利润24.88亿元,同比下降20.25%。拆开来看,所得税费用一项就达到14.26亿元,同比增长112.05%,主因是报告期内自查补缴往期企业所得税。
同期营业外支出2.60亿元,较上年同期的1.14亿元增加约1.46亿元,同样指向非经营性项目。这两项的共同特征是:它们对应的是历史税务与合规事项的一次性清算,而非当期主业盈利能力的真实下滑。
1.2 商誉减值集中在Q3,带有“主动出清”的意味
资产减值损失1.50亿元,其中Q3单季确认约1.48亿元,绝大部分是商誉减值。在并购驱动型的连锁医疗集团中,商誉减值本身是扩张模式的伴生成本。
关键在于节奏:将减值集中在单季度确认,客观上为后续利润表卸下了一部分历史包袱。从费用端看,Q3单季销售费用率同比下降1.21pct,管理费用率同比下降1.17pct,精细化管控的方向并未逆转。
1.3 汇兑与会计口径调整,属于“非经营摩擦”
财务费用2.58亿元,同比增长88.94%,主要受并购及汇率波动带来的汇兑损益影响。毛利率方面存在一个必须拆开看的口径问题:前三季度可比毛利率约46.99%,同比下降约2.3pct,这一读数已经包含了维保费重分类、人工成本上升及新设备折旧增加的综合影响;而Q3单季综合毛利率为48.62%,同比下降2.03pct,是表观口径下的单季读数。
两个数字并不矛盾,但指向不同——46.99%更接近剔除维保费从管理费用划入营业成本之后的可比趋势,48.62%则是Q3单季未经跨期口径调整的表观水平。将这两组数据混用,会高估或低估毛利率的真实压力。
把补税、减值、汇兑和维保费重分类放在一起,表观利润的下滑就更接近一次“非经营性因素的集中出清”,而不是主业竞争力的断崖式恶化。招商证券的判断与此一致:H1一次性税务影响合计7.56亿元,Q3补税影响消退后利润具备修复基础。
02 收入端的真实信号:Q3提速与业务底盘的韧性
2.1 Q3收入增速较H1明显抬升,经营端在边际改善
Q3单季营收63.99亿元,同比增长7.06%,较上半年3.81%的增速提升了超过3个百分点。在消费环境整体承压、眼科可选消费属性较强的背景下,收入端从H1的低位回到7%附近,是一个不应被利润数字掩盖的积极信号。华安证券在点评中明确将Q3定性为“收入端环比提速”,并指出剔除一次性扰动后“经营端呈边际改善趋势”。
2.2 屈光与视光仍是双引擎,白内障的拖累已被部分定价
三季报未披露分业务拆分,H1结构提供了有效参照:屈光收入49.09亿元,同比增长6.32%,占比41.10%;视光收入28.90亿元,同比增长6.25%,占比24.20%。两者合计贡献超过65%的收入,且增速均高于公司整体收入增速,核心消费性眼科业务的真实需求并未塌陷。
屈光客单价的走势需要比“技术升级支撑客单价”更细致的表述。新术式确实在起作用:SMILE Pro全飞秒、全飞秒4.0和全光塑的渗透,推动2025年屈光客单价回升至18000元以上;2026年SMILE Pro和ICL V5接棒,理论上仍有提升空间。
但另一方面,经济环境承压下部分人群的屈光需求存在延迟,到院患者的术式选择也在分化。技术升级提供向上的拉力,消费环境施加向下的压力,客单价的净效应取决于两者赛跑的结果,而非单一方向的线性支撑。 这一判断比单向乐观或单向悲观都更贴近当前可获得的信息边界。
白内障H1收入17.85亿元,同比仅增长0.25%,在人工晶体集采和医保控费下基本持平。这块业务对整体增速的拖累,市场已经给予了较为充分的定价;真正的变量在于集采以价换量之后手术渗透率能否出现台阶式抬升。
2.3 门诊量的意义:流量底盘没有收缩
H1门诊量1001.95万人次,同比增长8.34%,增速高于收入增速。眼科医疗服务具有“先有流量、后有收入”的特征,门诊量的持续增长意味着基层网络的获客能力仍在运转,“1+8+N”分级连锁的下沉逻辑尚未失效。在收入增速暂时受客单价和消费意愿压制的阶段,门诊量守住,意味着需求只是被推迟或降级,而非消失。
03 商誉与国际化:一枚硬币的两面
3.1 96.98亿商誉是长期悬顶之剑,但不应与“暴雷”简单画等号
截至2026年9月末,商誉余额96.98亿元,较2025年末的94.86亿元进一步增加,巴西并表是边际推手。商誉规模确实醒目,但风险的实质不在于绝对值,而在于被并购资产的盈利能否覆盖当初支付的溢价。
爱尔过去的减值节奏是逐年小步计提,而非一次性巨额出清;2023至2025年分别为3.84亿、1.88亿和1.56亿元,2025年的减值涉及23家基层医院。这说明减值测试在持续进行,风险以渐进方式释放,而非突然引爆。
Q3单季1.48亿元的集中确认,可以理解为这一渐进节奏中的一次节奏前置,而不是模式性风险的暴露。
3.2 巴西并表打开的是“第二曲线”的想象,而非当期利润增量
巴西项目交易对价5.30亿巴西雷亚尔,折合人民币约6.96亿元,控制权已于2026年8月1日并表。标的集团2025年尚处于亏损状态,主要拖累是巴西高利率环境下的银行贷款财务费用;交易对价资金明确用于偿还银行贷款、优化债务结构,亏损的主因是财务费用而非经营现金流的恶化。
短期来看,并表对利润的贡献可能有限甚至为负;中期看点在于财务费用下降之后,爱尔的管理输出和供应链协同能否将标的拖出亏损区间。国际化战略的价值,不在于并表本身带来的收入增量,而在于为国内增长中枢下移之后提供一个独立的、可复制的增长极。
3.3 H股上市是资本侧的关键变量,而非经营侧的解药
H股上市申请已递交,正在有序推进。对当前的爱尔而言,H股的意义不在于“融资补血”——前三季度经营活动现金流净额仍有43.62亿元,底盘流动性是安全的——而在于为持续的海外并购提供一个币种更匹配、成本更可控的资本平台。
但资本平台只能放大战略执行力,不能替代整合能力。巴西项目并表后的亏损收窄节奏、海外收入的毛利率走势,才是检验这轮国际化成色的真正标尺。
04 观察框架:接下来应该盯什么
4.1 第一优先级:Q4补税影响消退后的利润修复斜率
Q3单季扣非净利润降幅已收窄至-9.84%,较前三季度累计的-20.25%有明显改善。若Q4不再出现新的一次性扰动,利润增速的环比修复是大概率事件。但修复的“斜率”比“方向”更重要:如果Q4扣非增速回到正增长,说明扰动确实是一次性的;如果修复力度偏弱,则需要重新审视成本端的结构性压力。
华安证券在盈利预测中给出了2026年归母净利润同比下降14.0%的基准情形,对应Q4仍需完成约4.88亿元的归母净利润,修复的绝对幅度并不算苛刻,但利润率的回升质量更值得跟踪。
4.2 第二优先级:屈光客单价与白内障手术量的“跷跷板”
屈光业务面临消费环境对高端术式的潜在压制,新术式渗透能否跑赢需求延迟和术式降级,是客单价的核心观察点;白内障业务则处在集采后“价降量升”的通道中,手术量增速能否接棒客单价下滑,决定这块业务是“拖累项”还是“稳定器”。两者的组合,将定义2027年收入端的真实弹性。
4.3 第三优先级:商誉减值的年度节奏与巴西整合的早期信号
2026年全年商誉减值会否超出Q3已确认的1.5亿元,是年报季的核心风险点之一。与此同时,巴西标的并表后的首个完整季度经营数据——尤其是财务费用下降之后亏损是否收窄——将初步验证这轮海外并购的整合效率。在商誉逼近百亿的背景下,市场不会给“战略正确但执行滞后”太多耐心。
享受快乐投资,收获稳稳幸福!