一微科技 ,18c募6.6~8亿,40-50亿流通,又是一个机器人股

结束招股的,刚刚和美医药发公告了。果然市场化就是死,又一个新股和美医药招股失败的,订单都找不齐的。这个票的基石还算不错的,全是清一色的公募基金,即便这样,也还是都发行失败。现在的新股真的想市场化,除非估值低到离谱才有可能发行成功的,但很多公司都不愿意这样,因为这样的话公司总是觉得很不甘心,公司不愿意让价,投资人又用脚投票,这个死局之下市场化就没得玩。
一微科技(02065.HK)
保荐人:中信建投(国际)融资有限公司 国泰君安融资有限公司
招股价格:9.27-11.58港元
集资额:6.65亿-8.30亿港元
总市值:40.03亿-50.00亿港元
H股市值:40.03亿-50.00亿港元
每手股数 500股
入场费 5848.40港元
招股日期 2026年10月30日—2026年11月09日
暗盘时间:2026年11月11日
上市日期:2026年11月12日(星期四)
招股总数 7168.70万股H股
国际配售 6810.25万股H股,约占 95.00%
公开发售 358.45万股H股,约占5.00%
分配机制 机制18C
计息天数:1天
稳价人
发行比例 16.60%
市盈率 亏损
公司简介
珠海一微科技是国内领先的智能移动机器人芯片级技术平台企业,专注研发并销售智能移动机器人整体解决方案,核心覆盖惯导、单模态、多模态三大技术体系,面向家用、商用、工业及户外场景为下游机器人厂商提供全栈式软硬件技术赋能。
公司搭建自主可控的 Amicro智能移动机器人技术平台,以自研机器人专用SoC芯片、核心SLAM算法为底层基座,整合多类传感器、运动控制模块、标准化SDK及全套开发工具链,形成集环境多维感知、自主决策规划、高精度运动控制于一体的模块化技术体系。凭借软硬件深度集成优势,公司可根据客户场景需求快速定制适配方案,大幅缩短下游产品研发周期、降低迭代成本,技术可复用性与场景适配能力行业领先。
公司产品持续迭代升级:2016年实现惯导机器人解决方案量产,攻克消费级惯导器件里程误差难题,开创无外部依赖的纯惯性自主导航技术路线;2019年推出搭载Alpha SLAM系统的单模态机器人解决方案,适配结构化稳定场景,广泛应用于家用清洁、商用服务、AGV设备;2024年1月量产搭载Ultra SLAM系统的多模态机器人解决方案,融合视觉、激光雷达、惯导、3D ToF等多传感融合技术,可高效适配复杂、非结构化动态环境,覆盖户外低速机器人、智能无人机、高端服务机器人等高阶场景。同时,公司配套提供机器人运动控制、电源管理等核心功能模组,进一步完善产品生态。
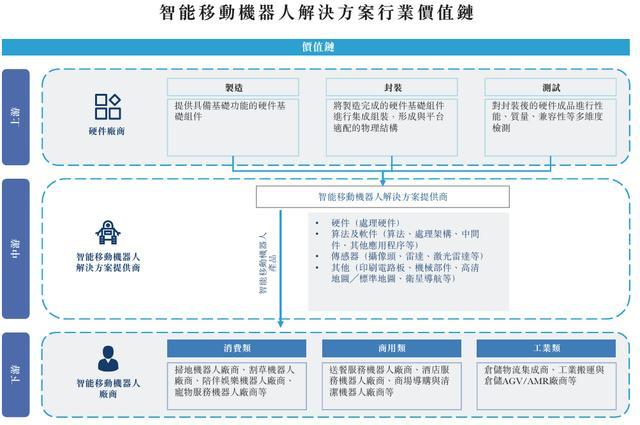
根据弗若斯特沙利文行业数据,以2025年收入口径统计:公司在中国智能移动机器人解决方案市场位列全国第三,市场份额4.2%;为国内最大单模态机器人解决方案供应商,市场份额2.2%;多模态机器人解决方案市场位列全国第三,市场份额5.9%。2025年,公司智能移动机器人解决方案总销量突破350万套。行业层面,中国智能移动机器人解决方案市场2025年规模达97亿元,预计2030年增至381亿元,五年复合增长率31.4%,行业处于高速增长周期。
公司采用平台化技术赋能的商业模式,主要服务清洁机器人、陪伴机器人、商用服务机器人领域头部企业,通过销售专用SoC、核心算法、传感模组及定制开发服务实现盈利,依托成本结构、行业竞争格局、客户体量及战略合作价值建立市场化定价体系。
知识产权储备雄厚,截至2026年4月30日,公司累计拥有1363项知识产权,包含1125项授权专利(其中发明专利819项),海外授权专利超142项,硬核技术壁垒持续夯实,是国内智能移动机器人赛道兼具规模化出货能力与底层芯片算法自研能力的核心平台型企业。
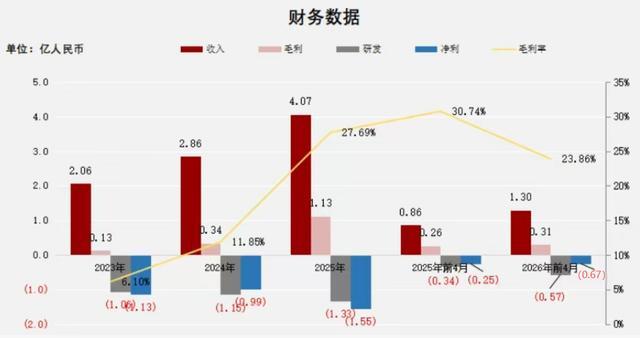
截至2025年12月31日止三个年度及2025、2026年前四个月:
公司收入分别约为人民币2.06亿元、2.86亿元、4.07亿元、0.86亿元及1.30亿元,年复合增长率为40.53%;
毛利分别约为人民币0.13亿元、0.34亿元、1.13亿元、0.26亿元及0.31亿元,年复合增长率为199.33%;
研发分别约为人民币-1.06亿元、-1.15亿元、-1.33亿元、-0.34亿元及-0.57亿元,年复合增长率为11.73%;
净利润分别约为人民币-1.13亿元、-0.99亿元、-1.55亿元、-0.25亿元及-0.67亿元,年复合增长率为17.05%;
毛利率分别约为6.10%、11.85%、27.69%、30.74%及23.86%;
来源:LiveReport大数据
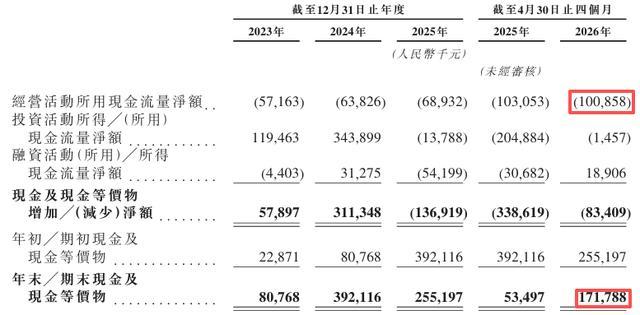
截至2026年04月30日,经营活动所得现金净额为人民币-1.01亿元,账上现金约1.72亿人民币,较25年同期大幅增加。
基石投资者
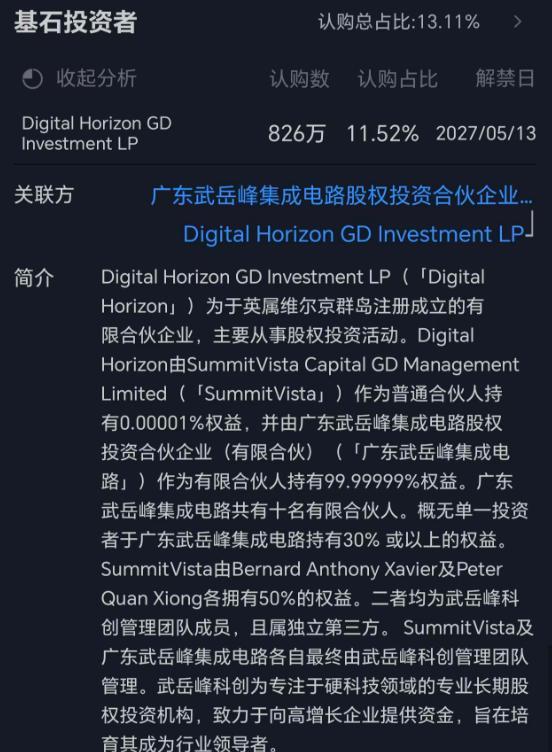
一微科技(02065.HK)本次IPO一共有两位基石,按发售价中位数 10.43 港元测算,合计投资总额 9900 万港元,认购总占比约 13.11%。
1. Digital Horizon(武岳峰科创旗下主体)
这是武岳峰集成电路科创基金对应的投资主体,本身就是国内半导体赛道知名老牌产业私募,也是一微科技上市前的老股东,属于加码跟投。本次出资 8700 万港元,认购 825.8 万股,占全球发售股份 11.52%。武岳峰长期专注集成电路、芯片、硬科技领域投资,在国内半导体产业链资源深厚,这笔认购代表老牌半导体资本持续看好公司机器人导航芯片赛道。
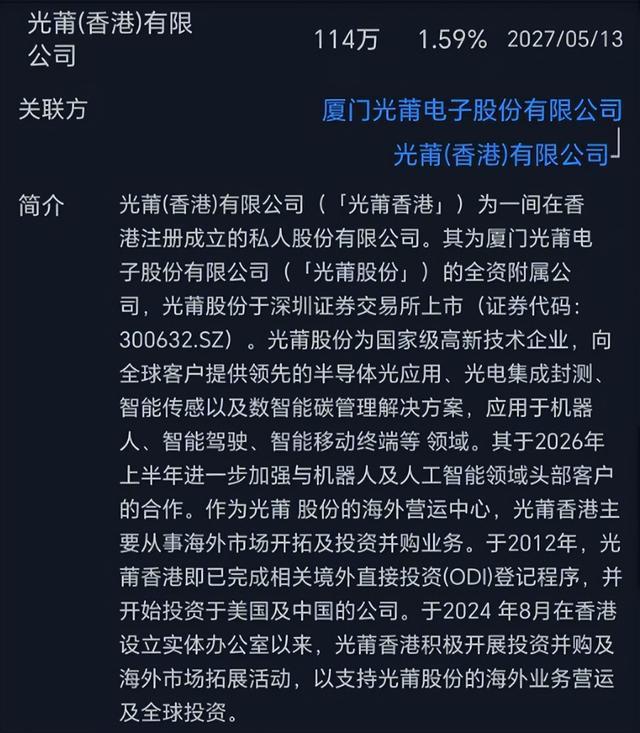
2. 光莆香港
是 A 股上市公司光莆股份(300632)的全资香港子公司,作为集团海外产业投资平台,主营半导体光电子、传感器、智能硬件相关产业投资,具备光电、传感产业链背景。本次出资 1200 万港元,认购 113.9 万股,占全球发售股份 1.59%,属于产业资本入场,后续具备产业链协同潜力。
整体来看,基石阵容由老牌半导体私募叠加光电产业上市公司组成,以产业资金为主,没有纯财务短线热钱,锁定期为港股标准基石 6 个月,传递出产业端对一微机器人芯片方案业务的认可。
共有6个承销商
中签率和新股分析
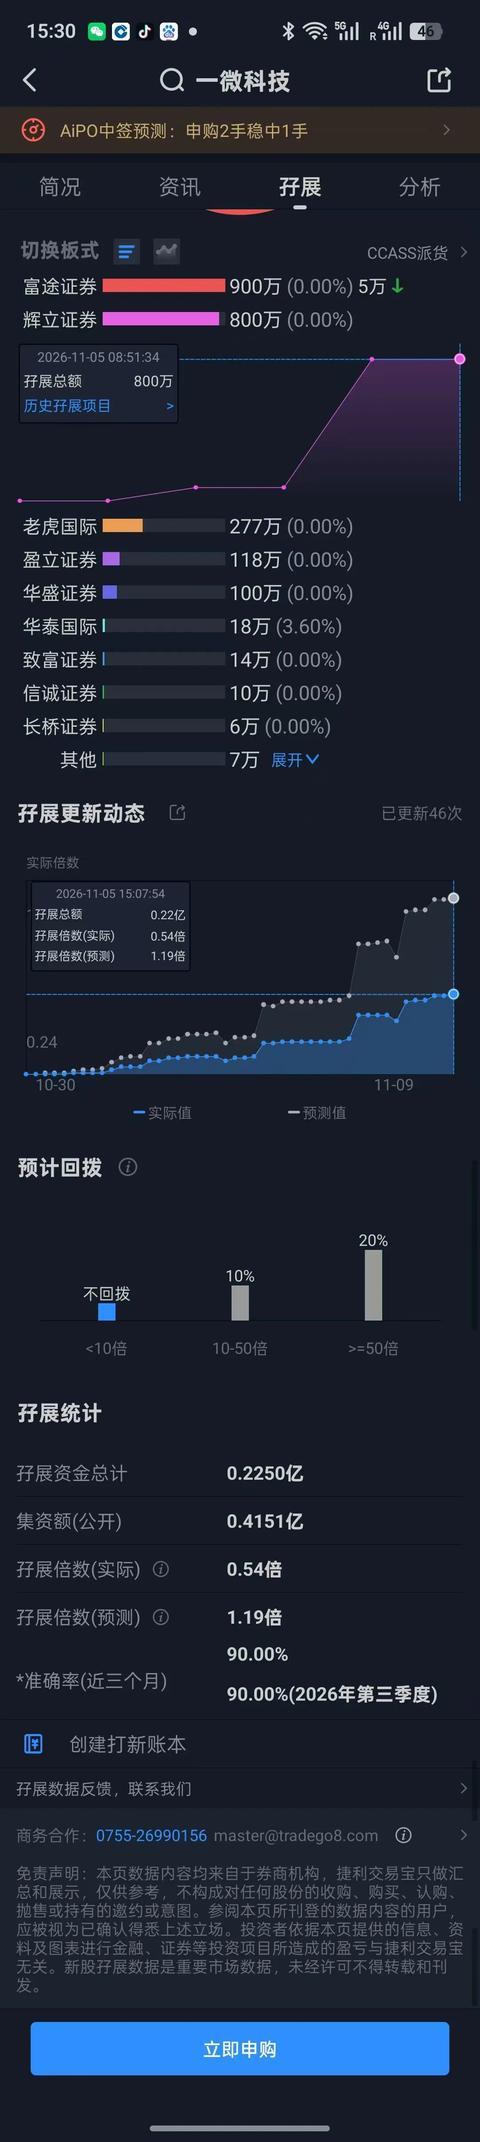
(来自AIPO)
目前展现的孖展已超购0.54倍。
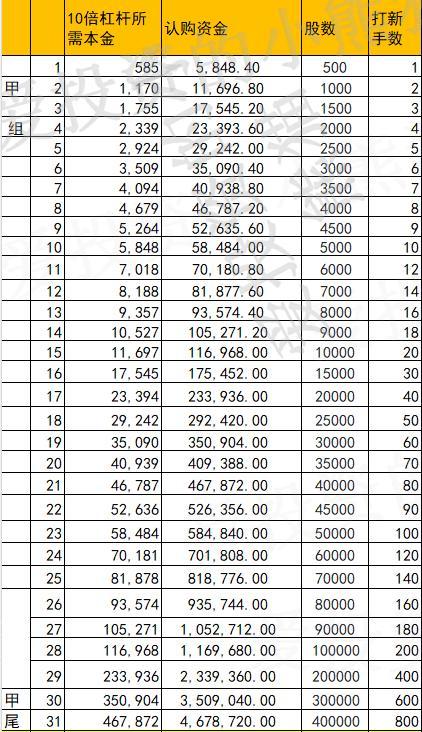
甲组的各档融资所需要的本金还有融资金额对应如下表:
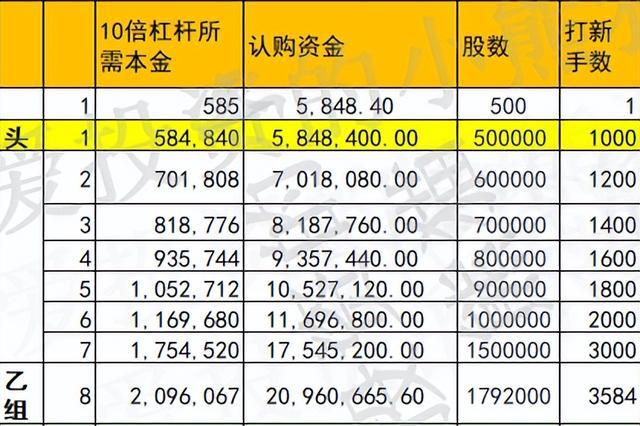
这个票乙头需要认购资金585万,乙组的各档融资所需要的本金还有融资金额对应如下表:
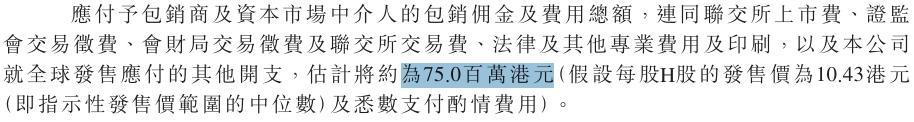
然后这个票招股书上按发售价范围的中位数10.43港元计算,公开的上市所有开支总额约为7500万港元,募资额约7.48亿港元,占比约10.03%,开支相比募资额算是一般化了。
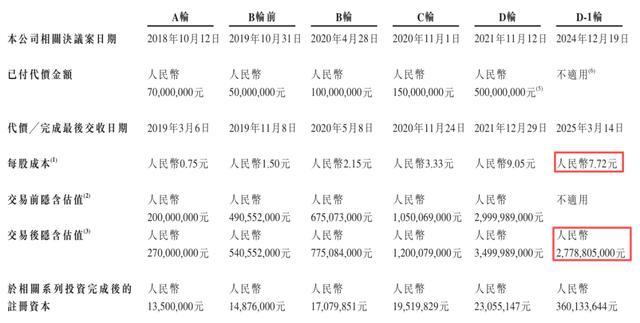
公司香港上市前,在2024年12月的D-1轮融资中,每股成本约为人民币7.72元,交易后隐含估值约为27.79亿人民币,目前发售价为9.27-11.58港元。
对标公司列表(港股 + A 股,机器人 SLAM / 感知芯片 / 机器人大脑,统一港元口径)
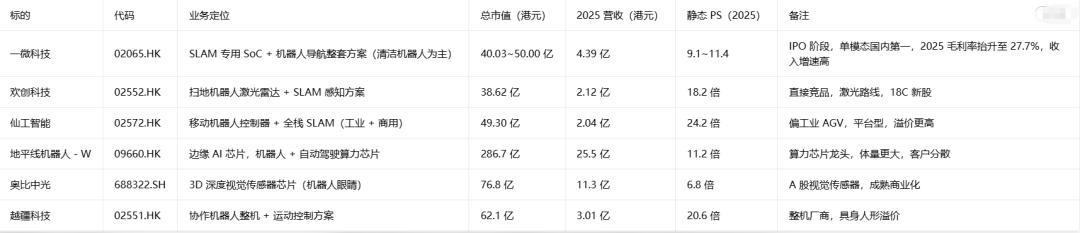
对标小结:欢创 18.2 倍、仙工 24 倍属于高溢价;地平线 11.2 倍;奥比中光仅 6.8 倍。 修正后一微发行 PS 9.1~11.4 倍,低于欢创、仙工,和地平线估值接近,显著低于之前错误测算值。
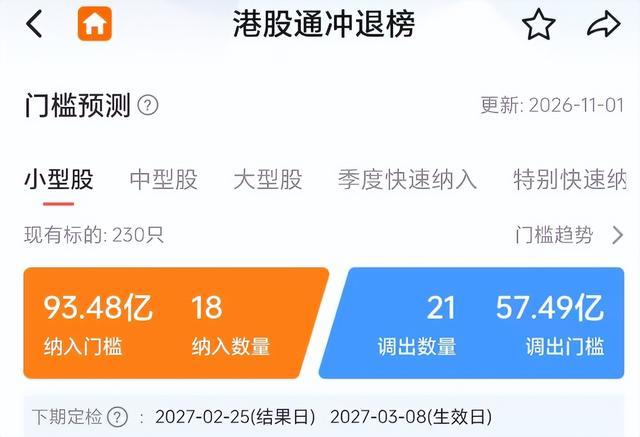
一微科技发行总市值区间:40.03亿–50.00 亿港元,招股价 9.27-11.58 港元,H股市值40.03亿-50.00亿港元,募资总额6.65亿-8.30亿港元,按目前港股通进通门槛93.48亿计算:
按最低招股价9.27港元:93.48-40.03=53.45/40.03=133.52%
按最高招股价11.58港元:93.48-50.00=43.48/50.00=86.96%
如果要进通至少要有86.96%-133.52%涨幅,这个难度确实很大。
这票打不打?且看我下面的分析:
先讲利好的炒作点:
第一,题材踩在物理 AI、具身智能、机器人 SLAM 导航芯片这条热线上,港股纯正做 SLAM SoC 的标的不多,故事能讲;客户是小米、美的、安克这些耳熟能详的大厂,出货实打实的,不是纯 PPT 公司。而且从招股表能看到,它毛利率爬坡很猛,前两年才几个点,2025 直接干到 27.7%,这个是游资最喜欢的 “产品升级、盈利能力拐点” 的叙事,是炒作最好的催化剂。
第二,修正完真实营收之后,PS 一下子落到 9.1~11.4 倍,对比欢创科技 18 倍以上的 PS,它有明显折价,估值上有想象空间,资金吹的时候可以拿 “同赛道比价优势” 当理由。基石是武岳峰这种半导体产业基金,不是随便凑的财务短线资金,有产业背书,会给散户一点安全感,不像之前某些新股那种几乎无基石裸奔的票。
然后是硬短板:
它的基本盘高度绑死扫地机器人,属于消费电子分支,下游需求有周期,一旦家电出货走弱,业绩马上承压,不是那种永续高景气赛道。现在还在持续亏钱,每年研发砸很多钱,利润短期看不到影子,只能靠营收增速、毛利率讲故事,没有业绩底。而且赛道内卷厉害,欢创、仙工都是直接对手,客户抢得凶,多模态高端方案现在还没贡献大收入,故事能不能兑现是问号。所以基本面基本不用看。
再说它资金博弈的剧本: 它不属于那种有强庄锁仓、走趋势慢牛的票,属于合力情绪票。 如果刚好赶上机器人、具身智能板块风口,如果孖展热度上来,游资很容易借着 “毛利率拐点 + 折价对标欢创” 这个逻辑,暗盘或者首日快速拉一波。它筹码轻,拉起来不需要巨量资金。 但有一点很关键:产业基石只是认购 9900 万,金额不算大,没有大额锁仓底仓帮着护盘。国际配售里面大把都是机构套利资金,都是赚一波就跑路的。一旦板块熄火、认购冷清,没人接力,抛压出来承接就容易崩。
总结:这个票其实不回拨的情况是最好的,这样筹码只有5%分给散户,就现在这种很冷的情况是比较好,公配10倍以下都可控,装配如果超过50倍,筹码就20%回拨给散户,那这个往上压力就很大了,就等于1.3个亿的筹码在外面,这个票集资额:6.65亿-8.30亿港元,流通总市值:40.03亿-50.00亿,如果不回拨的情况下,倒是挺容易炒作港股通的。18c募资6.6-8.3亿,40-50亿流通。底子比同赛道欢创便宜,有题材、有毛利率改善这个好故事,适合风口来了做一波短线脉冲;但下游是消费周期、没盈利,没有强锁仓资金兜底,只适合情绪套利,绝对不能格局拿长线,风口一过兑现要快。
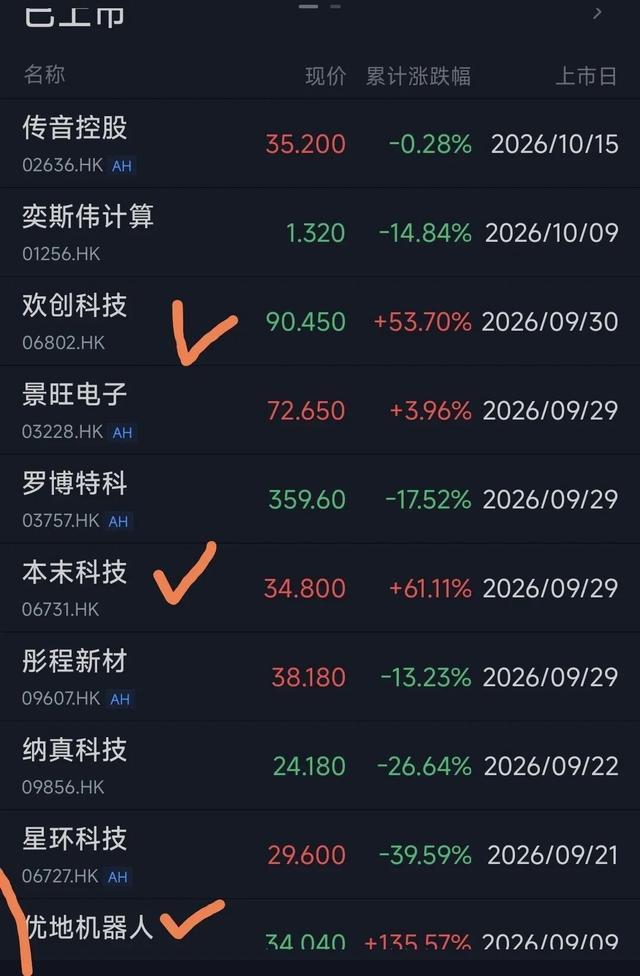
最近好像涉及到港股IPO上市的机器人股的,多半还是涨的为主,这些票涨得太有规律了全都来自机器人板块,欢创科技、本末科技,优地机器人这些机器人概念的新股,全都是大涨的,那现在轮到这个18c的了是否还能持续呢?市场的接受度又会怎么样呢?这很拭目以待了。
今天刚刚发文了一个港股通的新政策,现在港股通的规则改了,纳入之后上市没满一年的不能进入港股通指数,被动资金没法配置了。新规大幅抬高港股新股被纳入上证港股通指数的门槛,绝大多数刚上市新股短期无法入指数,被动资金买入变少;仅极少数头部巨无霸新股有机会提前纳入;次新股必须熬满1年、流动性达标才能进入指数。
上市首12个月:完全无法进入上证港股通指数,没有跟踪该指数的被动公募、ETF资金被动建仓;南向被动增量资金大幅减少。
现在招股的新股,如果有条件纳入港股通,只要它纳入港股通,公募、私募等主动管理资金依旧可以自由买入,只是少了指数被动资金这一块增量。
政策的影响是新股的一个最大的不确定因素,最近新股还是多观望吧。这个更主要的是,也表明了监管的态度。尤其是大陆监管政策的态度,也会让很多大陆公募主动管理资金 不投不符合要求的港股通股票
目前这一波新股里面,远信储能、新荷花目前还是相对较火的。