
暴涨780%!拿下苹果、宁德时代,中山60后姐弟敲钟

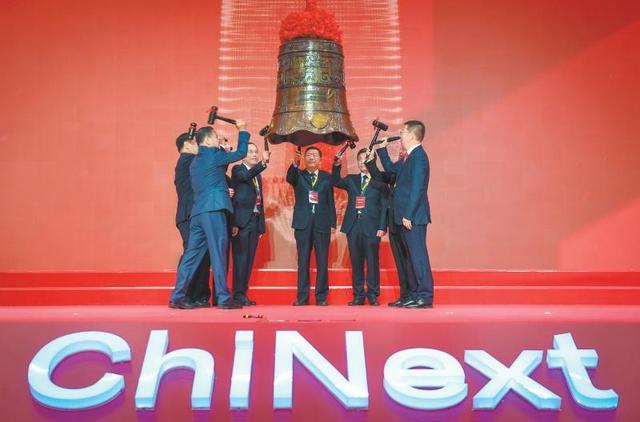
11月3日,从中山小榄镇走出来的麦惠权、麦惠霞二人,站到了深交所敲钟台上。
皇冠新材发行价16.98元,盘中最高触及150.58元,单日涨幅约780%。
这家围绕热收缩膜与胶粘制品起家的厂商,客户名册上列着苹果、宁德时代、华为、比亚迪,2025全年营收34.08亿元。
姐弟一个高中毕业、一个大专毕业,凭一卷看似普通的胶粘带,把公司送上创业板。
这780%里,究竟是情绪炒作,还是中国制造里隐形冠军的真实分量?
01 敲钟台上的中山姐弟
2026年11月3日,皇冠新材登陆创业板,麦氏姐弟二人敲响上市铜锣。
公司主业围绕热收缩膜与胶粘制品,首日盘面大幅高开,跻身当年创业板最受关注的新股行列。
姐弟俩都是60后,求学、做工、办厂始终扎根中山小榄镇。
麦惠霞高中毕业,麦惠权大专毕业,并非外界想象中的高学历学霸出身。
小榄镇是广东老牌制造业重镇,五金、胶带、包装材料一条街上做了几十年。
麦家从热缩膜类外包装行当起步,在广东制造业浪潮里,家族成员分头掌管经营与采购。
这种分工让决策链极短,市场一变,配方和产能就能跟着调。
对一家做胶带的小厂而言,短决策链在早期是实打实的优势,也是后来能跟上客户迭代节奏的底子。
最初的生意并不复杂,给本地工厂提供外包装材料,靠勤快和配方稳定性攒下第一批客户。
深耕二十余年,皇冠由边缘包装品类起家,一路切入消费电子、半导体、车规电池供应链。
姐弟二人撑起一家年入数十亿的企业,靠的是把资源压在配方与涂布工艺上。
这不是一门天生暴利的生意,门槛在早期甚至显得偏低,可替代性强。
真正把皇冠和小榄镇同行区分开的,是逐步啃下来的中高端客户认证。
认证背后是一次次打样、复检、工艺微调,是把一卷胶带做到客户产线上不出一次偏差。
这种笨功夫,恰恰是低端包装厂不愿意、也没耐心去做的事。
招股书显示,麦氏姐弟发行前合计掌控87.17%股份,发行后仍控制约76.7%。
股权高度集中在麦氏家族,这也是后续市场讨论绕不开的起点。
从一卷胶带敲开深交所大门,姐弟俩用了二十多年时间。
02 首日暴涨后的市值落点
发行价16.98元每股,挂牌首日盘中最高触及150.58元,较发行价涨幅约780%。
盘中振幅巨大,追高资金在首日情绪里被迅速点燃。
皇冠新材的首日表现,在当年创业板新股中排到最受关注的一档。
截至11月4日收盘,皇冠新材报66.91元每股,较首日高点明显回落。
相对发行价仍有可观涨幅,但与首日最高点相比已经回撤不少。
据腾讯微证券行情,公司总市值达313.79亿元,按家族持股比例折算,姐弟二人跻身市场关注对象。
首日暴涨后次日回落,显示追高资金分歧显著,市场对这家胶粘材料厂商的估值并未形成共识。
资本市场愿意给出高估值,一边来自消费电子与车规电池龙头客户的认证门槛。
能进入苹果、宁德时代这类客户的供应链,本身就是一道不低的门槛。
另一边,则来自半导体国产替代题材带来的想象空间。
市场愿意给一家胶粘材料厂更高的估值,本质上是在为「供应链卡位」付费。
卡位是否牢靠,最终要由客户续约率和产能利用率来说话。
短期涨幅与基本面之间的落差,有待后续季报与订单数据逐步验证。
仅凭首日情绪下判断,既不客观,也不构成对公司价值的真实刻画。
从发行价到盘中高点再到次日收盘,三个价位勾勒出新股常见的情绪路径。
市值最终要落回盈利能力,而不是停留在首日情绪里。
这一轮首日涨幅,是市场给这家小榄镇公司的一次性定价。
后续能否站稳,要看每一季度财报里的收入、毛利率与订单兑现。
新股上市初期的换手率与波动,往往与公司本身经营节奏并不在同一频道上。
把首日涨幅当成对公司内在价值的一次性定价,本身就容易失真。
03 家族控股与治理的质疑
招股书显示,麦家在董事会9席中直接占据3席,家族成员直接与间接持有公司绝大部分股份。
申报前家族临时补签一致行动协议、大额分红等操作,曾引起市场对资本运作的质疑。
一致行动协议的签署时间临近申报期,是监管与舆论关注的一个细节。
供应链上,皇冠的供应商里确有几家由麦家亲属执掌,关联交易的寻租空间受到市场关注。
外界担心的是,家族企业会不会把采购、销售环节变成内部输送通道。
但从招股书数据看,关联方向皇冠支付的货款占当年营业成本比重并不高。
2022年为1.83%,2023年为1.64%,2024年为1.42%。
2025年上半年,关联交易比重进一步降到1.42%,公司在主动压低关联交易比重。
这条曲线是逐年往下走的,而不是往上走。
麦惠权、麦惠霞及融亿投资、珠海富臻、珠海华瑧等三家持股平台共同承诺。
自上市之日起36个月内不减持所持股份,姐弟二人还出具欺诈发行回购承诺。
一旦被认定欺诈发行,将依法购回本次公开发行的股份。
锁定期加回购承诺,是家族向二级市场交出的一份书面约束。
这两项承诺某种程度上回应了外界对家族企业「割一波就跑」的担忧。
但治理结构仍需时间检验,股权集中本身并不会因为承诺而消失。
关联交易比重低是事实,家族高度控股同样是事实,两件事并不矛盾。
接下来要看的,是董事会运作、关联交易披露与独董发声是否跟上。
36个月锁定期之内,二级市场看到的是家族持股的稳定性。
锁定期之外的减持节奏、分红安排,才是对治理结构更现实的考验。
04 一卷胶带里的客户与盈利
皇冠的产品主要分热收缩膜与胶粘制品两类,前者类似保鲜膜,后者日常所见即双面胶、透明胶。
胶粘剂在制造业里用途极广,快递包装、家具胶合板、半导体封装、手机电路板与屏幕贴合都要用到它。
它在工业生产中扮演着基础角色,却很少被终端消费者直接感知。
胶粘材料高端市场长期被美国3M、日本日东、德国德莎等百年跨国化工巨头占据。
这几家在全球高端胶带、电子胶市场盘踞多年,配方与客户壁垒深厚。
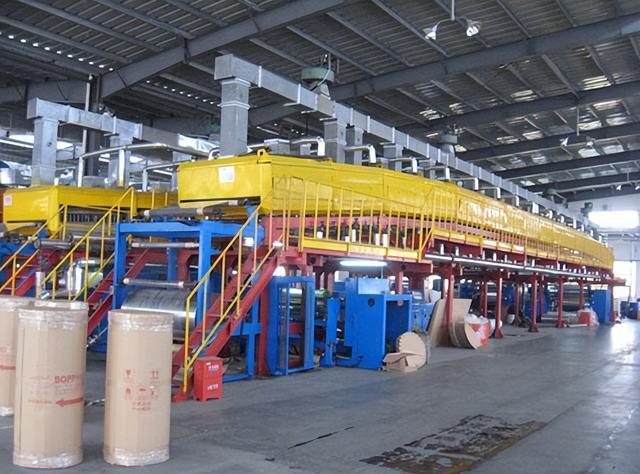
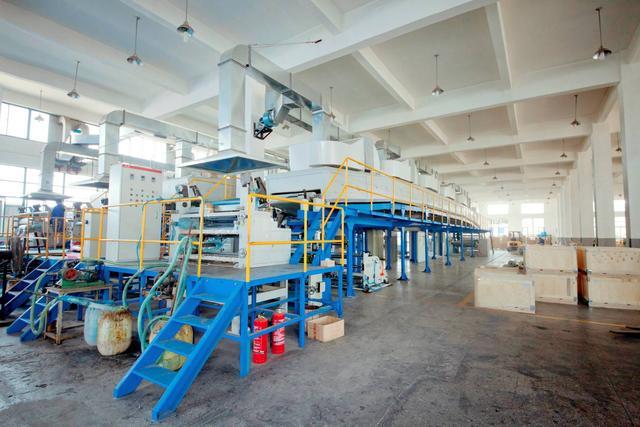
皇冠从边缘包装起家,逐步切入中高端,做的是别人不愿细抠的涂层与涂布环节。
涂布厚度、胶层均匀性、耐温耐湿性能,都是靠一次次上机调试磨出来的。
这些细节在终端产品上看不见,却决定了产线上能不能连续跑通。
公司研发投入截止2025年上半年未超出营收5%,却把有限研发预算压在配方与涂布工艺。
做深不做广,是这家小榄镇工厂的研发策略,没有盲目铺开新业务线。
据招股书,2025年上半年公司总营收15.92亿元。
其中工业级、电子级两类胶粘材料合计贡献收入13.94亿元,占主营业务总收入88.95%。
也就是说,公司近九成收入来自工业与电子级胶粘这一类产品。
报告期内公司毛利率始终保持在20%以上,明显高于多数同行可比公司,产品线聚焦是主要原因。
原因在于产品线聚焦,未被其他低毛利品类拉低。
产品已打入半导体、消费电子、车规级电池、汽车内外饰等领域的龙头供应链。
客户包括苹果、宁德时代、华为、比亚迪,这类龙头供应链认证门槛严格。
认证周期往往长达一到两年,要经过样品测试、小批量验证、产能审核多道关卡。
一旦切入便形成长期合作关系,皇冠的订单相对平稳。
具体订单金额招股书未单独披露,「进入供应链」与「独家供应」之间仍有距离。
把皇冠写成苹果或宁德时代的独家胶带供应商,与招股书披露口径并不相符。
龙头供应链的特点是多供应商并存,皇冠是其中一环,而非唯一选项。
这种定位决定了它议价空间有限,但客户粘性相对牢固。
05 隐形冠军与半导体第二曲线
据招股书,2025全年皇冠新材营收录得34.08亿元。
从中山小榄镇的外包装小厂走到深交所敲钟,堪称广东轻工领域国产替代的一个典型切片。
据贝哲斯咨询数据,2024年全球半导体胶带整体规模73.91亿元。
预计2024至2030年复合增长率6.88%,赛道并不算爆发式,但有稳定增量。
本次募资用途之一,正是用于半导体相关项目的产能扩张与研发。
意在把第二增长曲线押注于半导体功能性复合材料。
半导体胶带在晶圆切割、封装过程中承担固定与保护作用,技术门槛高于普通工业胶。
但眼下公司主要营收仍集中在工业级、电子级胶粘产品。
半导体功能性复合材料被归入功能性薄膜材料科目,未单独列示。
也就是说,第二曲线目前更多是募资方向上的布局,尚未在报表里单独成势。
中国制造隐形冠军的逻辑正在于此:不做终端品牌,只做供应链中不可替代的那一环。
稳稳占据一个精细生态位,是这类公司的共同生存方式。
它们不直接出现在消费者面前,却藏在每一部手机、每一块电池、每一台汽车里。
终端品牌可以换,供应链里那一环却常常被反复复购。
这是隐形冠军的生存方式,也是它估值的来源与边界。
780%首日涨幅与34.08亿年营收背后,估值能否撑住,要看皇冠能否借半导体这股东风。
判断权留给后续财报与订单数据,而不是首日情绪。
对于这家从涂布车间里走出来的小榄镇公司,第二曲线的成色才是长期命题。
首日那根大阳线,终究会被时间抹平,留下的还是一卷一卷胶带堆出来的基本盘与真功夫。