上海这家公司不造火箭,只造“心脏”,估值凭什么到100亿?

11月5日,证监会网站披露,九州云箭空间科技股份有限公司在上海证监局办理辅导备案,辅导券商是国泰海通证券,辅导协议10月20日签的。
这家公司的估值是100亿。
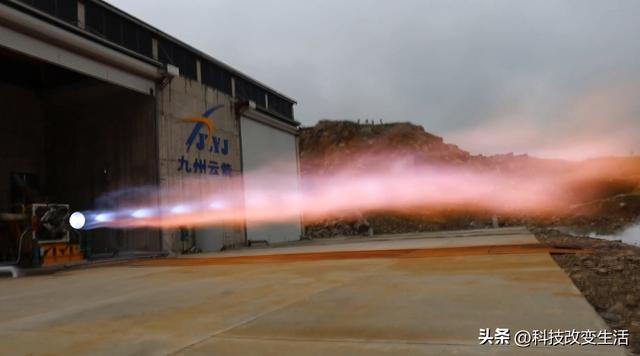
它不造火箭,只造发动机
九州云箭2017年10月成立,创始人季凤来,2007年从航天科技集团第一研究院硕士毕业,在一院、六院做了十余年液体火箭发动机涡轮泵和动力系统研发,参与过多型国家重点型号。
2017年他离开体制创业,路线从一开始就不是造整箭,是造发动机。
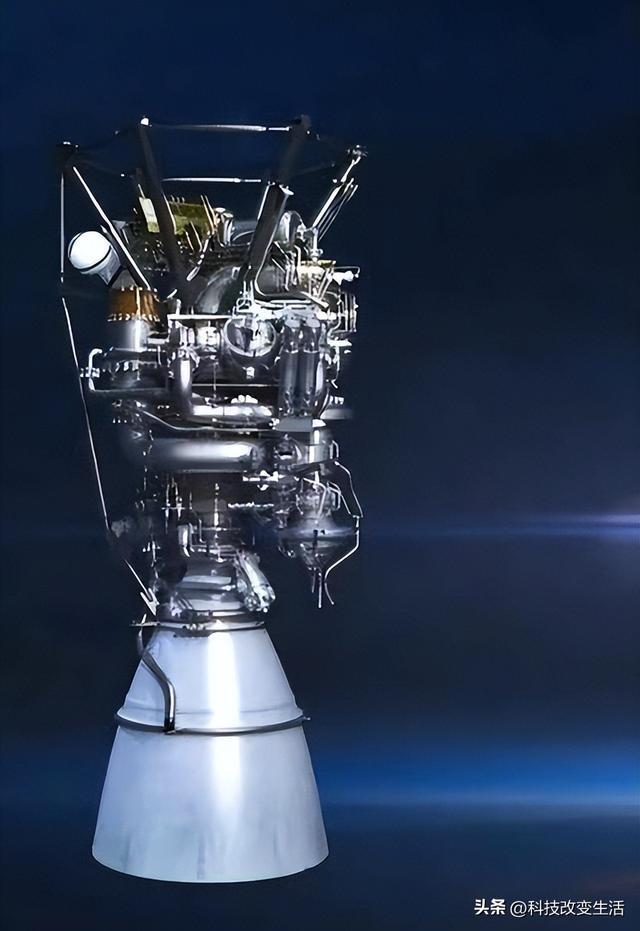
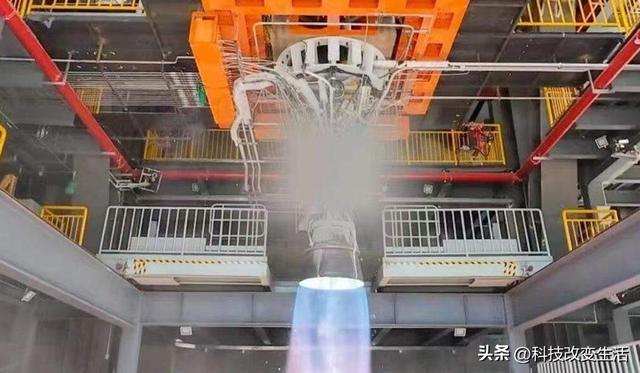
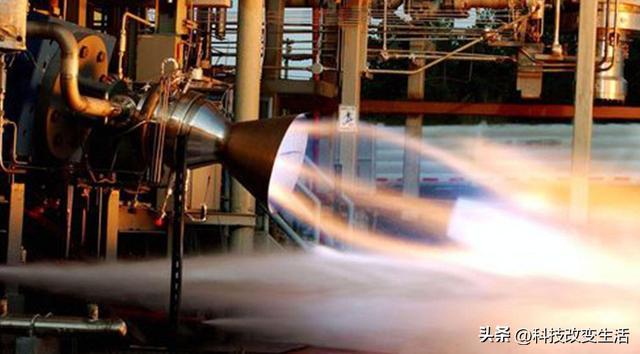
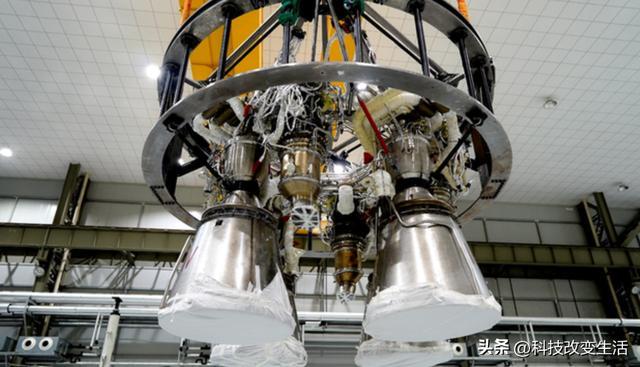
第一款产品叫凌云,10吨级液氧甲烷,国内第一款具备多次启动、深度变推力的商业化液体发动机,实测变推力范围20%到105%。截至今年累计热试车突破1万秒。
第二款叫龙云,70吨级,可重复使用,中大型火箭一级主推力发动机,可5台、7台、9台并联适配不同直径箭体。累计热试车突破2万秒,系列产品累计交付19台。
第三款烽云,140吨级,还在研,今年一季度开展全系统点火试验。
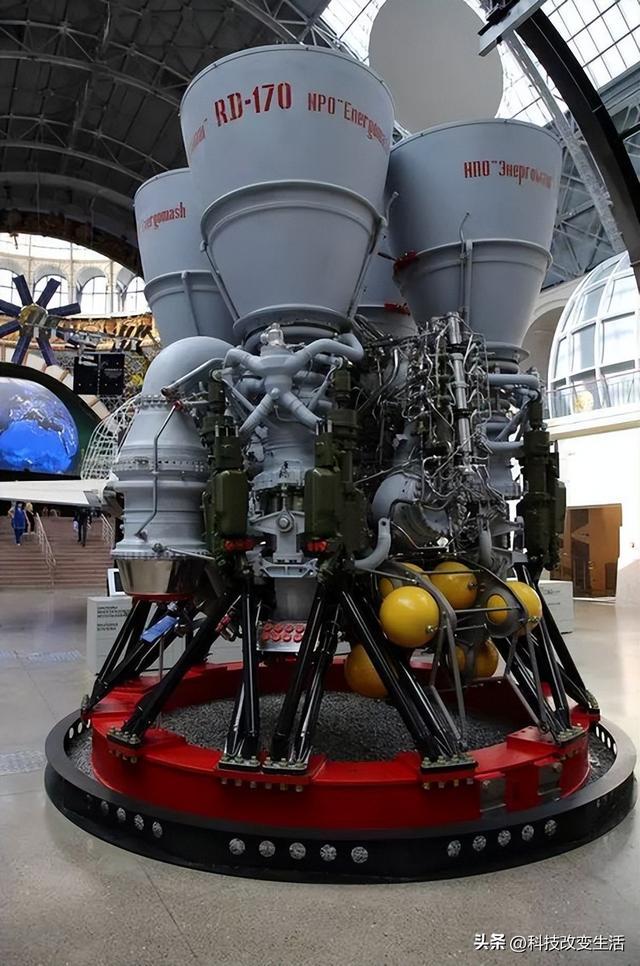
100亿,靠两个数字撑着
第一个数字是2万秒。发动机这行,地面试车时长是最难造假的指标,一次热试车要烧掉一台发动机的寿命,2万秒是拿钱和时间堆出来的。
第二个数字是19台。这是已经交付到客户手上的整机数量,不是意向订单。
据媒体今年5月走访报道,公司在手发动机订单超过100台。
但截至目前,公司没有公开披露过财务数据。营收多少、毛利多少、赚不赚钱,招股书之前看不到。
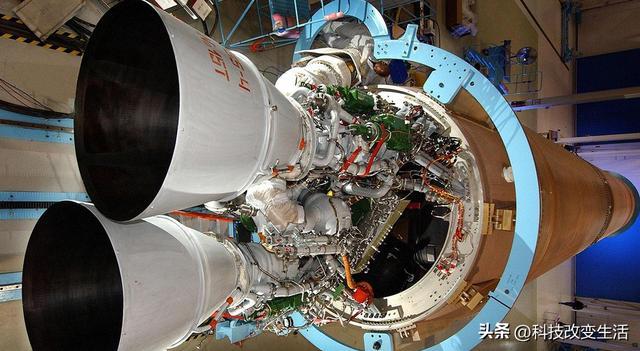
最关键的一战,打了一半
2025年12月23日,长征十二号甲首飞,一子级装了7台龙云。这是首枚装载商业发动机的国家队运载火箭。
火箭成功入轨,但返回着陆阶段,一子级只有2台发动机完成二次点火,回收没成,箭体坠落,落点距发射台约5公里。任务定性是“基本成功”。
今年6月23日,我国重复使用运载火箭首次10公里级垂直起降飞行试验成功,用的还是龙云。
从10公里到入轨回收,中间还隔着一段。这一段没走完,可重复使用的故事就还差最后一页。
为什么把总部从北京搬到上海
今年3月,九州云箭完成C++轮融资,投后估值100亿元,投资方是上海国际集团和闵行区科创平台上海大零号湾创投。
融资完成不到两个月,公司从北京经开区迁到上海闵行。
新总部在闵行的“火箭星城”,规划面积约9.3平方公里,目标是把“箭、星、场、用”凑成一条链。上海给的政策是标志性重大项目最高3亿元资金支持,发射保险费用最高补贴1000万元。
而北京亦庄聚集着全国70%以上的民营火箭整箭企业。搬走,意味着从整箭客户的旁边搬到产业链和政策补贴的旁边。
A股门口已经排了15家
2025年12月,上交所发布商业火箭企业适用科创板第五套上市标准的指引,允许未盈利企业上市,把阶段性成果锚定在“实现可重复使用技术的中大型运载火箭发射载荷首次成功入轨”。
今年被叫作商业航天IPO大年,至少15家启动IPO流程。蓝箭航天、中科宇航已进入科创板问询,星河动力、星际荣耀、天兵科技在辅导阶段。
九州云箭是这条队伍里唯一一家只做发动机的。
最难回答的问题在后面
卖发动机这件事,天花板在客户数量上。国内能造可回收液体火箭的整箭公司,不过十几家。客户就这么些,一家一年造几发火箭,发动机需求是可算的。
好处是门槛高。液氧甲烷发动机不是谁都能做,做出来还要跑够试车时长,客户换供应商的成本极高。
坏处是它永远在别人后面。火箭成了,发动机跟着成;火箭延期,发动机的订单就挂在纸上。
100亿估值买的,是九年的技术积累,还是未来十年的订单曲线?招股书要回答。