
超聚变上会时间敲定:2026H1业绩暴增存隐忧 交易所13问涉16事项

2026年11月5日,上交所上市委披露《审议会议公告》计划于11月12日审议超聚变数字技术股份有限公司(简称:超聚变)创业板IPO申请,同时该公司披露了《招股说明书》上会稿,报告期业绩持续增长,尤其2026年上半年净利润和扣非净利润规模与前三个会计年度的总和相当,令投资者惊叹。
但该公司经营性现金流、应收款及坏账准备、存货规模等财务指标,又令人极度不安,其业绩增长质量值得深思。
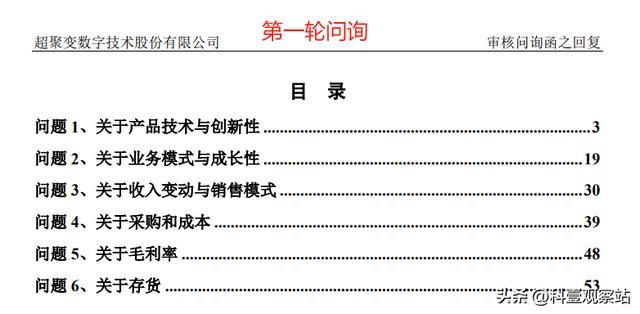
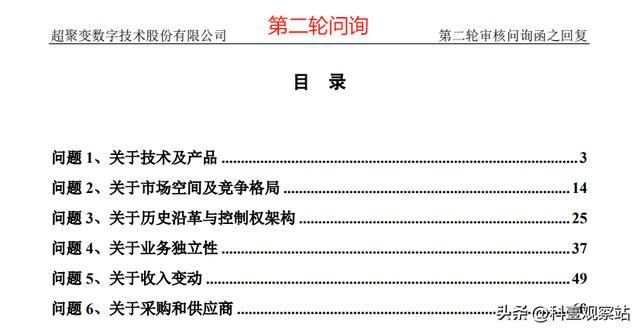
自2026年5月22日申报创业板IPO以来,超聚变共披露了4版《招股说明书》,完成两轮问询回复、审核中心意见落实函的回复。据科壹观察统计,问询及落实意见共涉及13个问题、涉16点事项。
我们曾对超聚变全面介绍,感兴趣的小伙伴可以阅读《算力基建有多大魅力?超聚变创业板IPO拟募资80亿,股权激励3479人,37只私募基金上车https://mp.weixin.qq.com/s/-0u-XLHuBO0_srRurvnYRg》一文了解,本文重点关注该公司业绩增长质量,以及交易所关注的焦点事项。
2026年上半年利润暴增,应收、存货、现金流“恼火”
超聚变是一家算力基础设施与数智化服务提供商,深耕AI与数据时代的技术革新与产业赋能需求,定位于企业在AI和数据时代的水平全栈解决方案提供者。
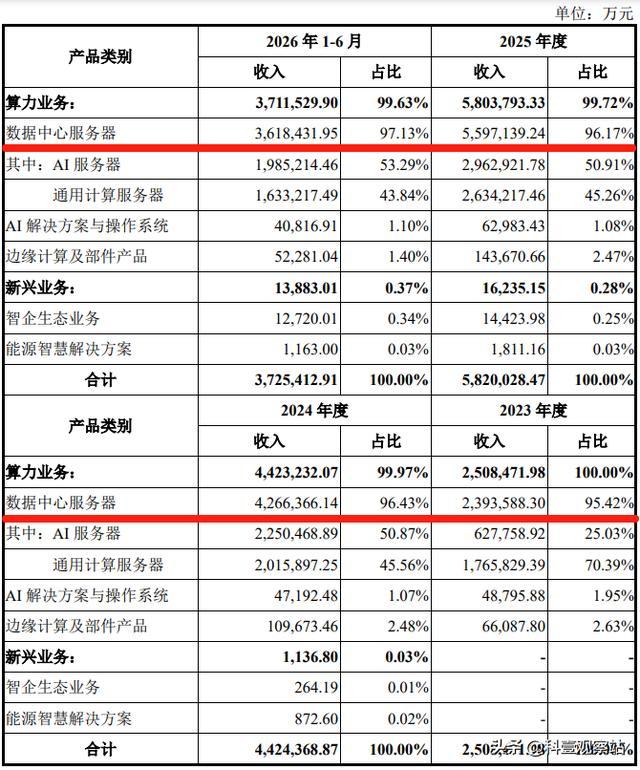
据招股书披露,超聚变的主营业务来自算力领域,最核心业务为数据中心服务器。
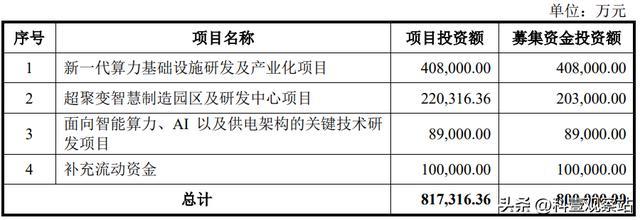
本次创业板IPO,超聚变拟募资80亿元,其中40.8亿元用于“新一代算力基础设施研发及产业化项目”,20.3亿元用于“超聚变智慧制造园区及研发中心项目”,8.9亿元用于研发,10亿元补流。
业绩持续增长,2026年上半年净利润规模与前三年净利润总和相当,扣非净利润超过前三年总和。
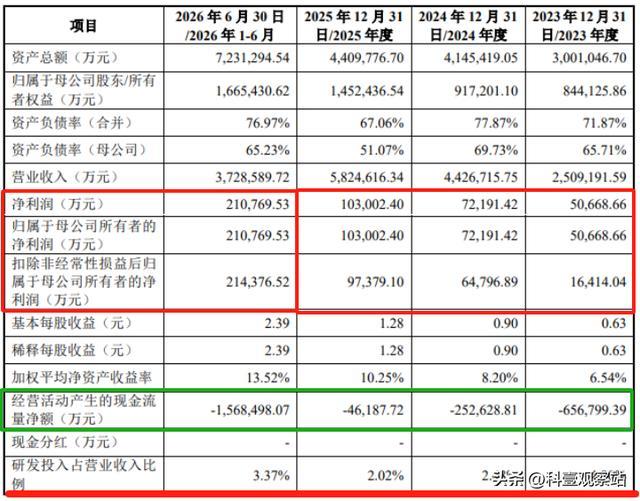
报告期内(2023年度、2024年度、2025年度和2026年1-6月),超聚变分别实现营业收入250.92亿元、442.67亿元、582.46亿元和372.86亿元,实现归属于母公司股东的净利润5.07亿元、7.22亿元、10.30亿元和21.08亿元,分别实现扣除非经常性损益后归属于母公司股东的净利润1.64亿元、6.48亿元、9.74亿元和21.44亿元。
毛利率止跌、快速回升。
报告期各期,超聚变主营业务毛利率分别为14.27%、10.04%、8.58%和15.49%。
不过,超聚变的业绩增长质量存在隐忧:应收款、存货、经营性现金流都差强人意,尤其2026年上半年相关财务指标令人扼腕。
应收账款余额较大,2026年上半年应收规模猛增,占收入比例超四成。
报告期各期末,超聚变应收账款余额分别为67.30亿元、71.48亿元、55.71亿元和153.03亿元,应收账款余额占当期营业收入比例分别为26.82%、16.15%、9.56%和41.04%。
存货规模较大,2026年上半年存货余额接近同期营业收入。
报告期各期末,超聚变存货账面余额分别为97.67亿元、181.88亿元、212.06亿元和356.62亿元,主要由原材料和发出商品构成。该公司称,由于算力市场需求旺盛,公司业务规模不断扩大,为及时、有效响应客户需求及巩固市场份额,公司增加原材料备货规模。
同时,报告期各期末,超聚变的存货跌价准备余额分别为6.31亿元、5.66亿元、5.81亿元和8.28亿元。
经营活动产生的现金流量净额持续为负值。
报告期各期,超聚变经营活动产生的现金流量净额分别为-65.68亿元、-25.26亿元、-4.62亿元和-156.85亿元,持续为负值。
该公司称,一方面,算力行业需求爆发带动公司业务规模快速扩张,为保障产品稳定交付,公司相应增加备货规模,对流动资金形成持续占用;另一方面,公司上游核心供应商付款账期较短,而部分下游客户回款周期相对较长,收付款账期差异形成阶段性流动资金占用。
交易所问询13个问题、涉16点事项
交易所对超聚变的第一轮问询,有6个问题,分别涉及:产品技术、产品创新性、业务模式、业务成长性、收入变动、销售模式、采购和成本、毛利率、存货(9点事项)。
第二轮问询有6个问题,除了再次问询技术及产品、收入变动、采购外,还涉及市场空间、竞争格局、历史沿革、控制权架构、业务独立性、采购和供应商(增加6点事项)。
《审核中心意见落实函》提出1个问题,相关事项除涉及二轮问询的“市场竞争”外,还涉及“经营策略”(增加1点事项)。
综上,交易所问询和意见落实函合计13个问题、16点事项,重复问询的事项有4点。
>>>问题1:关于产品技术与创新性
申报材料显示:
发行人主要从事算力业务,其核心产品为数据中心服务器,同时研发边缘计算、液冷组件及电源模块等相关产品。除算力业务外,发行人还布局城企数智业务和能源智慧解决方案等新兴业务。
请发行人披露:
(1)结合通用计算、AI计算、边缘计算等发行人从事的算力业务类型,分析各项业务的技术特征、底层架构、各业务之间的联系,以及发行人在相关业务中技术优势。
(2)结合发行人在机架服务器、整机柜液冷服务器及超节点的产品布局,分析各产品线之间的技术演进关系,发行人各产品线的竞争优势。
(3)结合发行人在数据中心服务器以外的边缘计算、数智化转型解决方案、智慧能源解决方案等业务的布局情况,分析相关业务与数据中心服务器业务在技术层面协同效应。
>>>问题2:关于业务模式与成长性
申报材料显示:
受益于生成式AI浪潮和数字经济发展,发行人在报告期内营收保持较高增速。发行人在服务器整机市场份额中位居前列,并在国产化服务器、AI服务器及液冷服务器等细分领域居于领先地位。
请发行人披露:
(1)结合AI大模型训练和推理对算力需求的增长趋势、云计算基础设施扩容趋势、互联网客户资本开支对服务器需求的影响、“东数西算”工程及算力网建设等政策驱动需求,分析算力行业市场空间。
(2)发行人在算力基础设施层、算力应用层与数智化解决方案层三层产业链中的具体业务产品分布、核心客户群体及各层的竞争优劣势。
(3)结合国产化、AI、液冷三大市场发展趋势,披露发行人国产化服务器的产品布局和生态建设进展,发行人AI服务器的业务拓展和市场竞争情况,发行人液冷产品先发优势的持续性。
>>>问题3:关于收入变动与销售模式
根据申报材料:
报告期内发行人收入快速增长,其中AI服务器销量增速更高、2025年单价有所下降,通用服务器2025年销售单价增长。发行人销售模式分为直销和经销,各期经销收入占营业收入的比重分别为32.39%、26.38%和22.17%。发行人各期境外销售占比在15%以下。
请发行人披露:
(1)结合AI服务器、通用计算服务器出货量、下游对应行业需求变动情况、新增客户等,分析2024年AI服务器销量大幅增长的原因;结合当前在手订单和客户需求计划等,分析期后收入变动趋势。
(2)结合AI服务器、通用计算服务器定价依据、价格变动情况和未来变动趋势,行业竞争情况,在手订单执行价格等,分析AI服务器、通用计算服务器是否存在价格下滑风险,发行人的应对措施。
(3)按照《公开发行证券的公司信息披露内容与格式准则第57号——招股说明书》第五十三条要求,结合业务活动实质、经营模式特点、产品签收/验收情况等,披露发行人各类主要业务及产品的收入确认政策、收入确认依据。
>>>问题4:关于采购和成本
根据申报材料:
发行人主营业务成本中原材料占比较高,主要通过外协工厂完成硬件生产加工。
请发行人披露:
(1)按照《公开发行证券的公司信息披露内容与格式准则第57号——招股说明书》第四十六条规定,披露报告期各期采购产品、原材料、能源或服务相关价格变动情况及趋势。发行人是否存在关键原材料持续涨价的风险,如有,量化测算相关影响并完善招股说明书风险提示。
(2)结合发行人核心技术及在产品中的应用、关键零部件设计和自产情况、与外协供应商合作模式等,分析发行人主营业务成本中原材料占比较高的具体原因,是否符合行业特征。
>>>问题5:关于毛利率
根据申报材料:
报告期各期,发行人主营业务毛利率分别为14.27%、10.04%和8.58%,其中AI服务器毛利率呈下滑趋势,通用计算服务器毛利率先降后升。2025年边缘计算及部件产品毛利率为31.20%,较2024年增长较多。
请发行人披露:
结合行业供需情况、市场竞争格局、下游互联网客户需求变动趋势等,分析各类产品期后毛利率变动趋势,主营业务毛利率是否存在持续下滑风险。
>>>问题6:关于存货
根据申报材料:
报告期内,发行人存货规模增长较快,主要由原材料和发出商品构成。2023年发行人计提较多存货跌价准备。
请发行人披露:
存货的库龄分布情况,长库龄存货的构成及形成原因,长库龄存货是否面临滞销风险,存货跌价准备计提的充分性。
>>>问题7:关于技术及产品
申报材料及问询回复显示:
在散热、供电、互联等数据中心基础技术层面,发行人持续积累,形成可复用技术支撑。在主要硬件平台,发行人采用开放架构,通过模块化、标准化与解耦设计实现定制化配置需求。
请发行人披露:
(1)结合下游客户对数据中心在标准模块化部署、多生态兼容、软硬件协同、高效稳定运维方面的技术需求,分析发行人服务器产品在不同业务领域、平台层面的技术优势。
(2)结合稳定供电、有效散热及高速互联等数据中心基础层面技术需求,分析发行人已有成果与技术储备对竞争优势的支撑作用。
>>>问题8:关于市场空间及竞争格局
申报材料及问询回复显示:
为扩大下游客户与算力场景,发行人搭建双生态架构,满足国内自主可控需求,同时服务全球开放市场。围绕国产化、AI与液冷相关市场需求,发行人重点开拓互联网客户。
请发行人披露:
(1)结合发行人在机架服务器、液冷整机柜服务器、超节点的产线布局及收入利润结构情况,分析发行人不同类型产品对目前服务器市场AI、国产化及液冷需求变化的适应能力。
(2)结合服务器业务在技术积累与市场培育方面向其他业务拓展的影响因素,分析发行人目前开展边缘计算、数智化转型解决方案等业务取得的成效及面临的困难,发行人后续的业务发展安排。
>>>问题9:关于历史沿革与控制权架构
申请文件和问询回复显示:
发行人历史沿革涉及国资背景主体收购、境外股东入股及股权流转、申报前夕新股东入股等事项。
请发行人披露:
(1)结合超聚变有限的设立背景,披露其设立以来的重大股权变化、所履行的法定程序,对管理层、控制权、业务发展及经营业绩的影响情况。
(2)结合发行人股本情况、实际控制人认定及国资管理相关规定,分析发行人股东中标注“SS”“CS”国有股东完整性。
(3)结合发行人申报前十二个月内新增股东情况,分析相关股东入股定价依据及公允性。
(4)结合发行人董事及高级管理人员变动情况,分析其是否对发行人正常生产经营造成重大不利影响,发行人就管理层稳定等公司治理事项的保障措施。
>>>问题10:关于业务独立性
申报材料及问询回复显示:
发行人与华为技术生态及相关主体存在技术合作与市场协同,同时又与豫信电科及其控制的企业存在较多业务往来。
请发行人披露:
(1)结合发行人的技术生态和产品布局,从资产完整、人员独立、财务独立、机构独立及业务独立方面分析发行人面向市场的独立持续经营能力。
(2)结合发行人控股股东、实际控制人及其控制的其他企业业务情况,分析其是否对发行人构成重大不利影响,发行人防范利益输送、利益冲突及保持独立性的具体安排。
>>>问题11:关于收入变动
申请文件和问询回复显示:
报告期内,发行人AI服务器销售数量增长较多,主要系下游客户算力资本支出增加。
请发行人披露:
(1)结合下游主要客户未来资本开支计划和预计落地时间、同行业可比公司产能及扩产情况,发行人期后业绩表现等,进一步分析发行人成长性情况。
(2)报告期内AI服务器、通用服务器中x86系统和国产芯片系统的销售金额和对应客户及变动分析,结合发行人在x86系统和国产芯片系统的核心竞争优势、市场发展趋势、在手订单变动和期后收入等,进一步分析发行人期后能否持续保持竞争优势和成长性。
>>>问题12:关于采购和供应商
申请文件及问询回复显示:
报告期内,发行人GPU、内存、存储等原材料价格呈上升趋势,模组价格2024年上升较多。2025年第四季度以来,发行人主要原材料价格上升较多。
请发行人披露:
结合期后主要原材料价格变动情况,发行人采购和销售定价策略,分析发行人是否具有价格传导能力;量化分析期后原材料价格上涨对毛利率等经营情况的影响,并针对性完善招股说明书关于“关键原材料价格波动风险”。
>>>问题13:关于市场竞争与经营策略
申报材料显示:
发行人立足人工智能技术落地、国产化替代及数据中心绿色低碳演进等产业变化趋势,以算力基础设施领域为主要布局领域,重点研发多样性算力整合及软硬协同技术,报告期内毛利率存在波动。
请发行人披露:
(1)结合互联网客户收入占比持续攀升且该类客户毛利率相对较低的现状,2026年1-6月原材料备货对毛利率提升的影响分析,期后直接材料价格变动情况,未来毛利率预计变动情况等,分析发行人毛利率改善因素的可持续性,是否存在因互联网客户占比进一步提升导致毛利率再次回落的风险,并对应完善相关风险提示。
(2)结合发行人在AI服务器价格竞争加剧背景下的差异化竞争策略,分析其对提升盈利质量和经营现金流的具体作用及预期效果,并完善相关风险提示。