
三年累计亏损超65亿,粤芯半导体为何还能在创业板上市?

国内半导体板块前三季度扣非净利润同比暴增662.20%,在124个申万二级行业指数中排名第一——就在这个行业最风光的时点,一家三年累计亏损超65亿元、预计最早2029年才扭亏的晶圆代工厂,于10月13日敲响了创业板上市的钟声。
粤芯半导体的挂牌,把一个问题推到了台前:当"亏损"不再是上市的门槛,2026年后的中国半导体行业,是否真的走到了某个结构性拐点上?
资本逻辑先变了:不盈利,也能上市
粤芯半导体是创业板首家晶圆制造上市企业,靠的是2025年正式启用的第三套上市标准——这套标准不把短期盈利当硬门槛,只看企业是否具备核心技术、创新能力突出、预计市值达标。
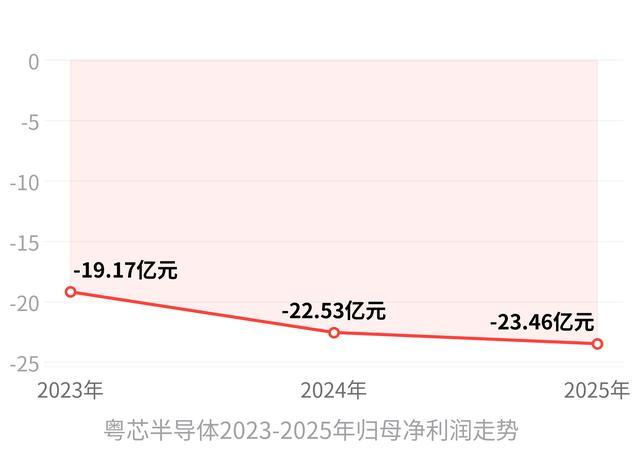
放在几年前,这家公司几乎不可能登陆A股:2023年至2025年,归母净利润分别为-19.17亿元、-22.53亿元、-23.46亿元,亏损逐年扩大,截至2025年末累计未弥补亏损超100亿元,资产负债率84.13%,主营毛利率连续三年为负。
这样的企业能上市,不是孤例。今年4月16日,企业级SSD厂商大普微成为创业板第三套标准下首家未盈利上市企业,开盘价即大涨349.72%,市值突破900亿元。大普微同样是亏损状态,2022年到2024年营收合计19.38亿元,预计最早2026年才能整体扭亏。
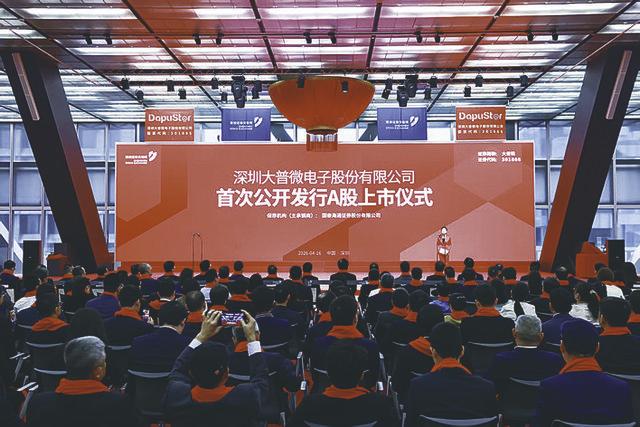
大普微首次公开发行A股上市仪式现场
资本市场对"不盈利"敞开大门,背后是一套新资金体系的成型。西安设立50亿元半导体产业链发展基金,上海集成电路产业投资基金三期增资至60.3亿元,无锡设立总规模50亿元、存续期15年的集成电路产业专项母基金,合肥半年内落地多只覆盖天使期到成长期的国资基金。
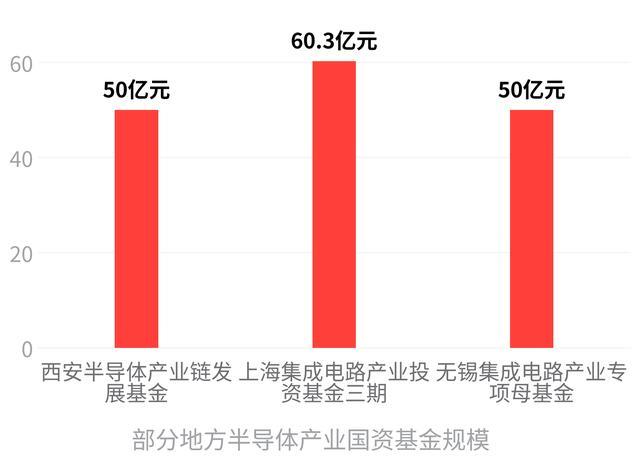
这些基金的共同点是:期限足够长,愿意陪跑硬科技项目从亏损走到盈利。
当地方国资的耐心资本在前端陪跑、上市标准在后端接住,中国半导体融资链条里"唯盈利论"的旧逻辑已经被撬动。晶圆代工这类"重投入、长周期、深亏损"的产业,第一次在国内资本市场找到了完整的资金通路。
业绩分化已经出现:利润集中到头部
资本端的变化反过来加速了产业内部的分化。截至9月30日的三季报数据显示,行业利润高度集中于少数企业:长鑫科技一家扣非净利润环比净增552.37亿元,占整个半导体行业总净增金额的59.33%;与此同时,59家公司的扣非净利润同比变化金额为负,数量占比34.10%。
A股前三季度半导体行业营收前十企业数据可视化
这种"少数巨赚、三分之一在倒退"的格局,在细分板块层面更加直观。
已披露三季报的19家上市公司中,5家半导体材料公司归母净利润由上年同期亏损0.14亿元转为盈利11.22亿元;而4家模拟芯片设计公司归母净利润同比下降34.72%,其中汇顶科技同比降47.26%,芯动联科同比降85.48%。
同一轮景气周期里,材料厂在数钱,模拟芯片设计厂在挣扎——强弱分化不是预期,已经是既成事实。
整合的信号同样密集。2026年年内科创板新增并购披露53单,其中重大资产重组7单。
东微半导4.08亿元收购慧能泰半导体53.09%股权,华天科技29.96亿元收购原本规划独立IPO的华羿微电,锴威特16.5亿元收购晶艺半导体——中小厂商独立上市的路变窄了,被头部企业收购成为另一条出路。
这背后是封测龙头们的大规模扩张:长电科技拟募资不超过65亿元投向先进封装扩产,通富微电定增落地募资42.2亿元,华天科技子公司拟30亿元投建南京基地,甬矽电子拟103亿元投资先进封装三期项目,仅这四家合计扩产规模就超过250亿元。
资金、订单、产能,都在向头部集中。
竞争维度在转换:比拼的不再只是制程
第三个变化发生在竞争逻辑层面。11月5日的半导体封装测试技术与市场年会上,长电科技、通富微电、华天科技等封测龙头给出了同一个判断:先进封装已从集成电路制造后道工序,转变为延续芯片性能提升、支撑AI产业突破的关键环节。
当摩尔定律放缓,GPU裸片趋近单芯片面积极限,算力提升依赖多芯粒异构集成与HBM,先进封装成了AI系统性能的关键决定因素——竞争的重心,正在从"几纳米"转向"怎么封"。
应用场景同样成了兵家必争之地。今年3月,安海半导体宣布其研发的6.5kV与10kV系列碳化硅MOSFET芯片通过权威测试并实现量产,两款产品良率均突破80%,首批10kV芯片已顺利出货,面向智能电网、高压柔性直流输电等场景。
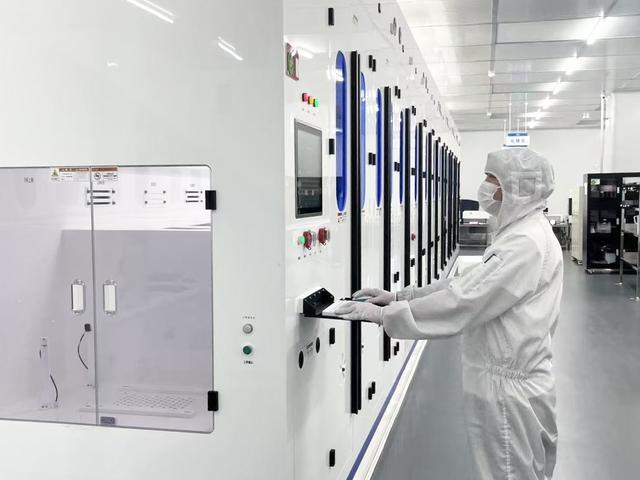
半导体洁净车间内工作人员调试生产设备
4月,矽芯微成都基地实现首片8寸晶圆下线,产能覆盖功率半导体。这些突破的共同点,不是制程数字有多先进,而是找准了具体的高价值应用场景。
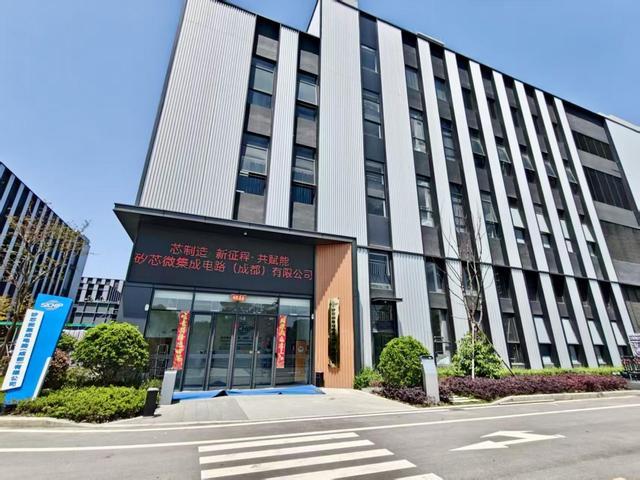
矽芯微集成电路成都产业园区外景
人才争夺的公开化是这场维度转换的另一面。2026年3月,广东省在上海举办专场招聘,中科飞测开放的核心研发岗位年薪为20万—40万元,针对优秀应届毕业生实行"薪酬不封顶"。全球范围,英伟达、苹果、高通开出的年薪普遍达20万至30万美元,在韩国市场直接挖角。
国内集成电路行业人才缺口截至2025年已达30万,预计2030年将超50万。当技术路线和应用场景都在快速变化,谁能抢到定义下一代产品的人,谁就握住了下一轮竞争的主动权。
结构性变化是真的,但不是没有代价
回到开头的问题:三个结构性变化——融资端不再唯盈利、产业内部分化加速、竞争维度转向应用和人才——在2026年的数据里都能找到清晰的对应。它们不是预测,而是正在发生的趋势。
但趋势之下,隐忧同样具体。粤芯半导体在业务规模和技术水平上与台积电、中芯国际仍有较大差距,持续发展高度依赖地方政府和产业资本的托举。
2026年5月末,国内半导体板块出现覆盖设备、芯片设计、先进封装等赛道的超百亿规模集中减持,国家集成电路产业投资基金也在板块历史高位持续套现。彼时半导体板块估值处于近十年较高分位,融资买入与机构持仓均处历史高位。
经济日报9月发文提示,当前产能增长集中于存储芯片与成熟制程,中低端芯片重复建设、高端产能结构性紧缺并存。
资本愿意等晶圆厂五年、十年不盈利,是因为相信它终有一天会盈利。粤芯半导体预计最早2029年扭亏——这个时间表能不能兑现,不仅是这一家公司的考试,也是整个"耐心资本+上市标准"新模式的验收节点。
结构性的变化已然成型,但结构性能否真正转化为产业竞争力,答案还在产能爬坡和扭亏的漫漫长路上。