国星宇航,国内AI卫星先行者,发106.58亿-142.10亿

国星宇航(06935.HK)
保荐人:国泰君安融资有限公司
招股价格:24.90-33.20港元
集资额:7.50亿-10.00亿港元
总市值:150.00亿-200.00亿港元
H股市值:106.58亿-142.10亿港元
每手股数 100股
入场费 3353.48港元
招股日期 2026年11月05日—2026年11月10日
暗盘时间:2026年11月12日
上市日期:2026年11月13日(星期五)
招股总数 3012.10万股H股
国际配售 2710.89万股H股,约占 90.00%
公开发售 301.21万股H股,约占10.00%
分配机制 机制B
计息天数:1天
稳价人 国泰君安
发行比例 5.00%
市盈率 亏损
公司简介
国星宇航是国内商业航天企业,聚焦卫星业务、配套服务以及星基解决方案,依托商业航天与人工智能两大核心优势,自主设计研制商业卫星,提供在轨运营管理以及定制化星基服务。
根据弗若斯特沙利文资料,公司是国内 AI 卫星先行者:2018 年 12 月发射国内首颗 AI 应用卫星;2024 年 9 月成功研制发射国内首颗 AI 大模型智算卫星;2025 年 5 月 14 日,完成全球首个由 12 颗 AI 智算卫星组成的星座发射,是搭建一体化太空智算体系的重要里程碑。截至招股书最后实际可行日期,公司自主研发 6 套 AI 有效载荷、4 颗 AI 应用卫星、26 颗 AI 智算卫星,累计完成 15 次太空发射任务,合计成功入轨 35 颗卫星及 6 个有效载荷。
公司以自研灵境引擎为基础,向外输出星基解决方案,落地在空间智能计算、数字城市、城市治理、文旅与沉浸式游戏等场景。核心技术包含适配太空环境的 AI 卫星研制、型谱化卫星平台快速开发、高功率平板卫星平台与星座组网、卫星组件增材制造、基于灵境引擎的遥感影像自动化空间升维技术。
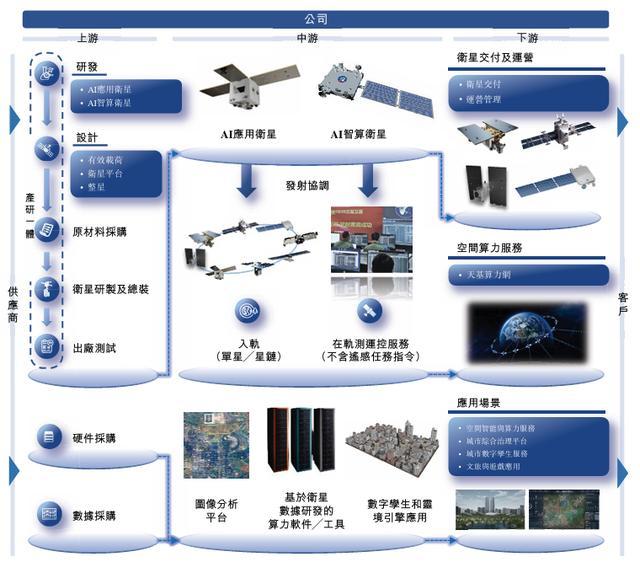
业务覆盖卫星从研发、组装测试、协调发射、在轨交付到后续运维管控的全生命周期,实现从造星、管星到用星的闭环。常规条件下,卫星设计周期约三周,整星研制大约四个月;在签署发射合约后,一般可在一年内完成发射。产品分为 AI 应用卫星与 AI 智算卫星,后者除自身运算之外,还可为其他航天器、地面终端提供在轨 AI 分析与算力服务。
凭借在轨验证、空天 AI 技术迭代以及卫星开发能力升级,公司产品竞争力持续提升,订单获取能力增强,带动 2023–2025 年收入稳步增长。公司拥有频谱与轨道资源,可支撑多样化星基场景落地,配合经验丰富的管理团队,持续推进大规模星座部署,把太空算力转化为商业化行业应用。
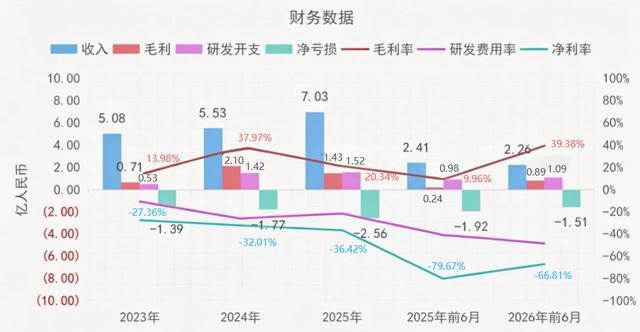
截至2023年、2024年、2025年12月31日止年度、以及2025年及2026年6月30日止六个月:
营业收入分别约为人民币5.08亿、5.53亿、7.03亿、2.41亿、2.26亿,2026年前6月同比-6.22%
毛利分别约为人民币0.71亿、2.10亿、1.43亿、0.24亿、0.89亿,2026年前6月同比+270.83%
研发费用分别约为人民币0.53亿、1.42亿、1.52亿、0.98亿、1.09亿,2026年前6月同比+11.22%
净利润分别约为人民币-1.39亿、-1.77亿、-2.56亿、-1.92亿、-1.51亿,2026年前6月同比-21.35%
毛利率分别约为13.98%、37.97%、20.34%、9.96%、39.38%
研发费用率分别约为-10.43%、-25.68%、-21.62%、-40.66%、-48.23%
净利率分别约为-27.36%、-32.01%、-36.42%、-79.67%、-66.81%
来源:LiveReport大数据
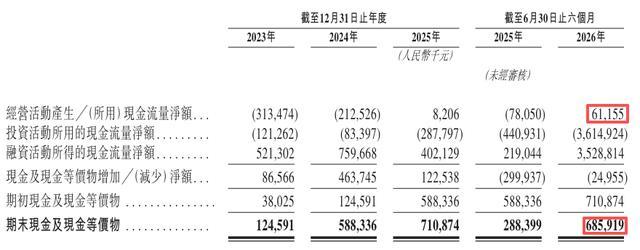
截至2026年06月30日,经营活动所得现金净额为人民币0.61亿元,账上现金约6.86亿人民币,较25年同期大幅增加。
基石投资者
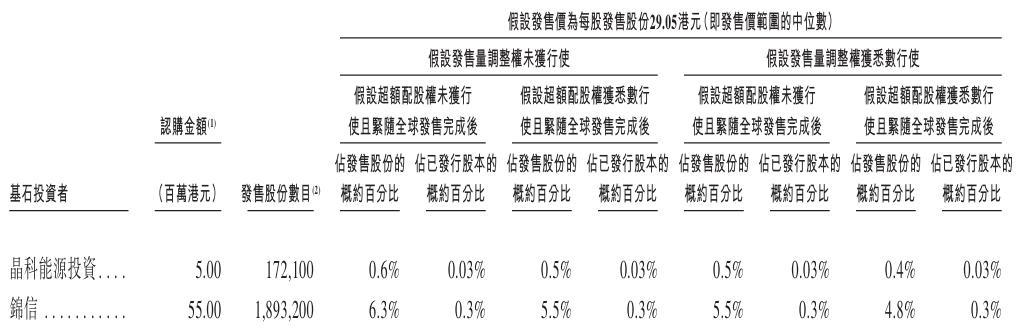
本次国星宇航一共引入两名基石投资者,(按表格,发售价取中位数29.05港元)合计认购6000万港元股份,锁定期6个月。
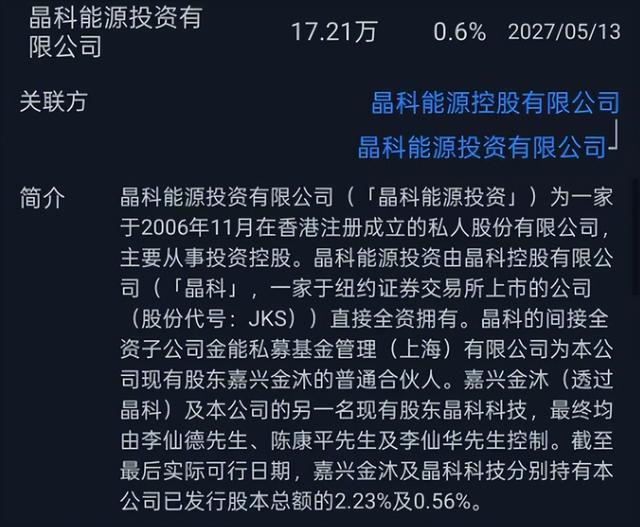
1. 晶科能源投资(JinkoSolar Investment Limited)
晶科能源投资是美股上市光伏龙头晶科控股(JKS)旗下的产业投资平台,属于产业资本。本次认购金额500万港元,认购172100股。在发售量调整权、超额配股权均未行使的情形下,占发售股份0.6%、占发行后总股本0.03%。晶科布局空间太阳能电池、太空能源赛道,和国星宇航AI卫星在轨能源需求具备较强的产业协同性。
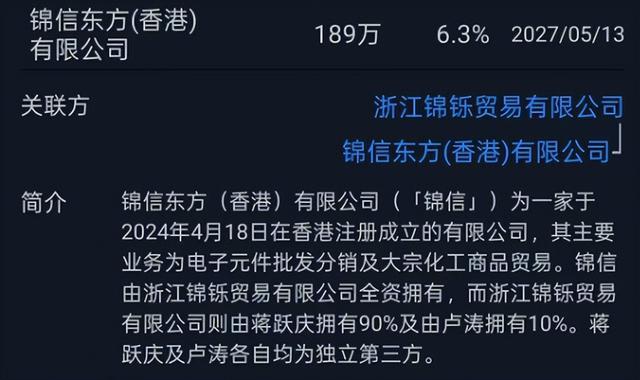
2. 锦信(锦信东方(香港)有限公司)
锦信为浙江锦铄贸易旗下的香港投资主体,是本次体量更大的基石投资方,认购金额5500万港元,认购1893200股。在发售量调整权、超额配股权均未行使的情形下,占发售股份6.3%、占发行后总股本0.3%。
补充说明:如果后续发售量调整权、超额配股权被行使,两家基石占发售股份的比例会相应摊薄,但占已发行股本比例基本维持0.03%、0.3%水平不变。整体基石阵容以产业资本+产业相关投资方构成,合计认购6000万港元,给本次IPO带来产业层面的背书。
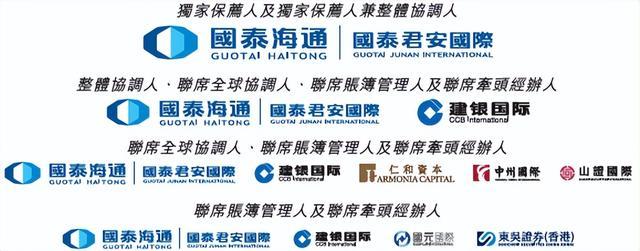
共有7个承销商
中签率和新股分析
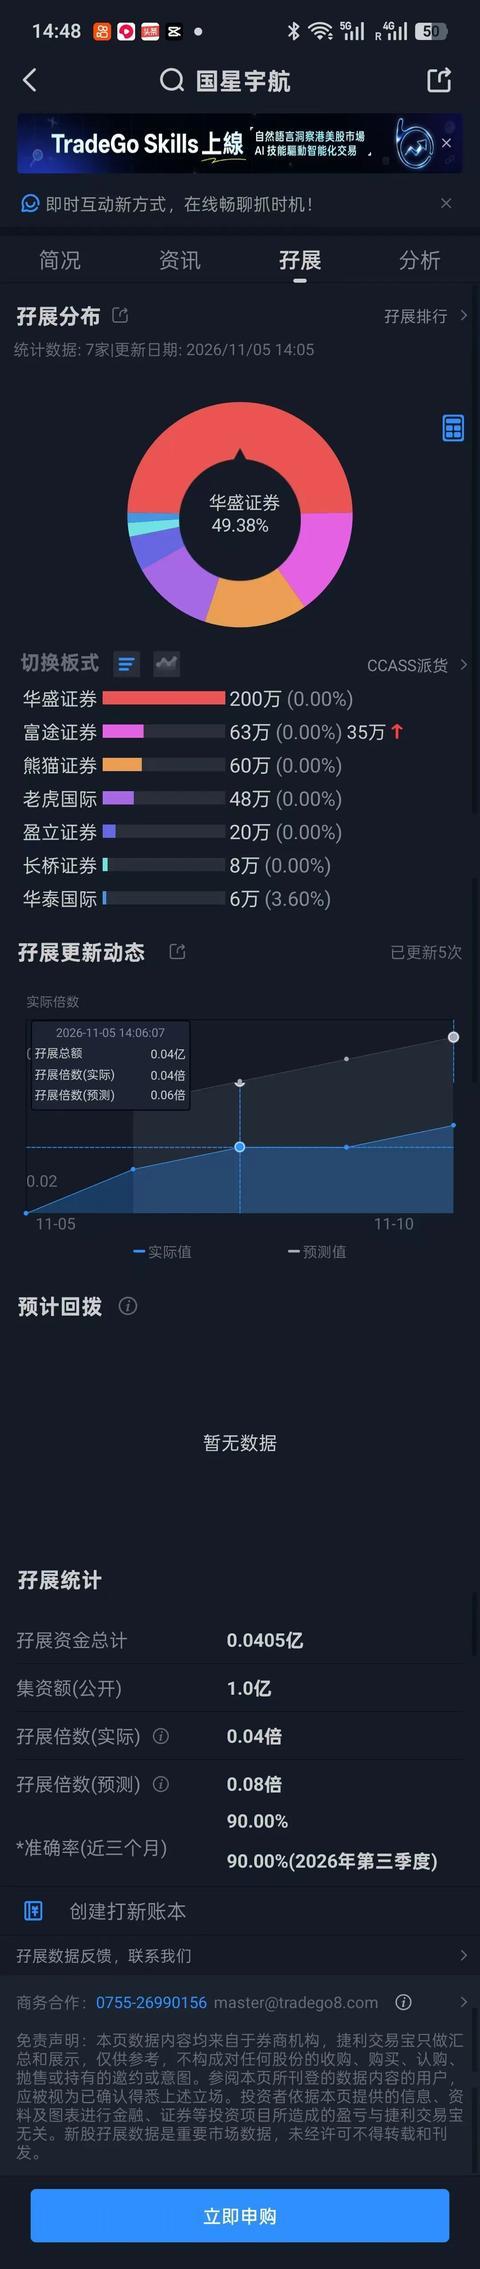
(来自AIPO)
目前展现的孖展已超购0.04倍。
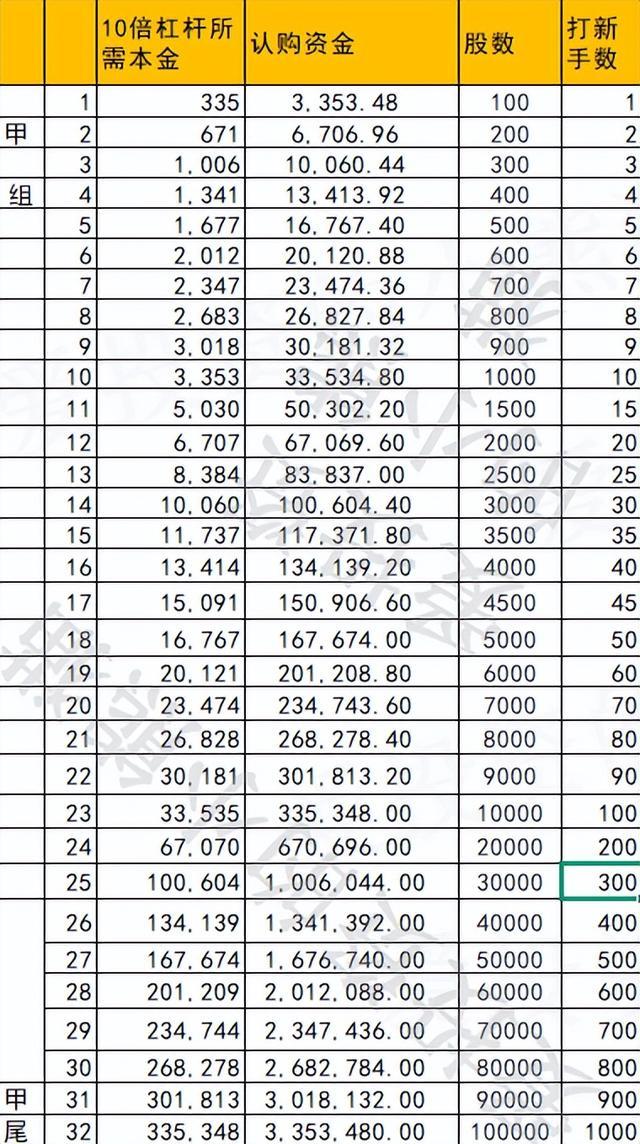
甲组的各档融资所需要的本金还有融资金额对应如下表:
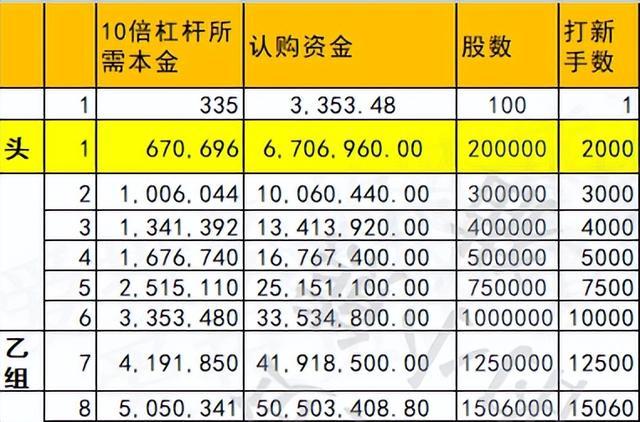
这个票乙头需要认购资金671万,乙组的各档融资所需要的本金还有融资金额对应如下表:
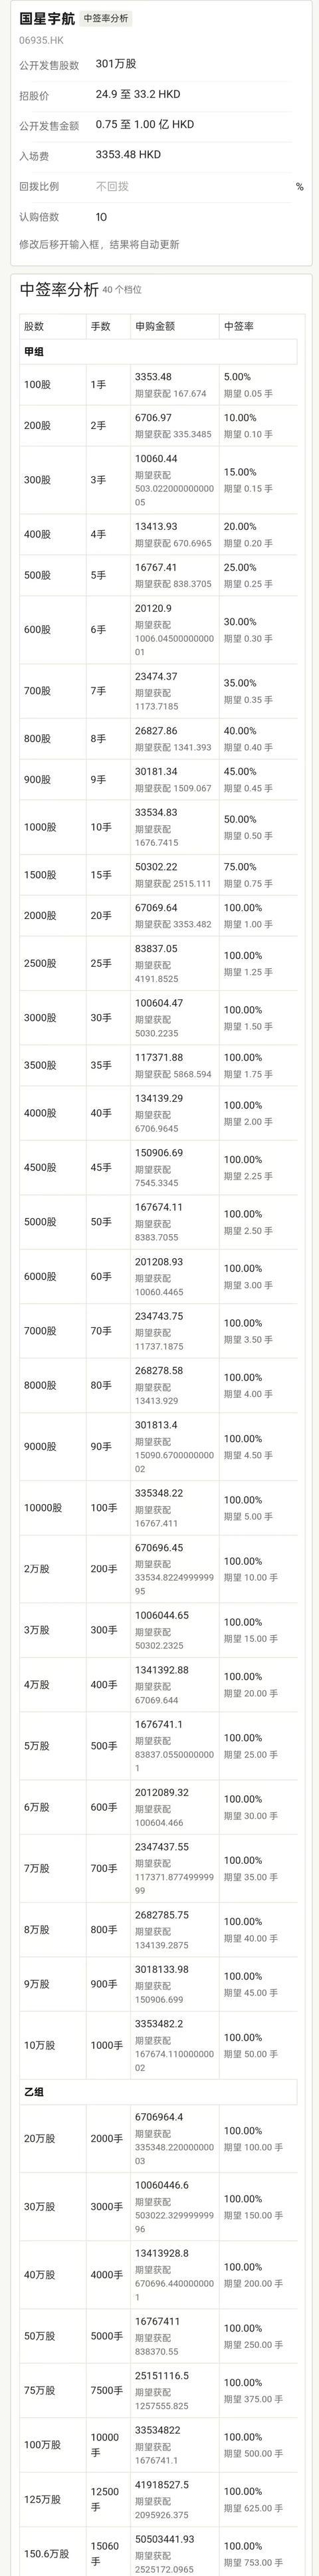
按照我们中签率预估,假设最后公配孖展10倍,甲尾能中16万多货,乙头能中33万的货,顶头槌能中签250万,这票中签的货还是够多的。
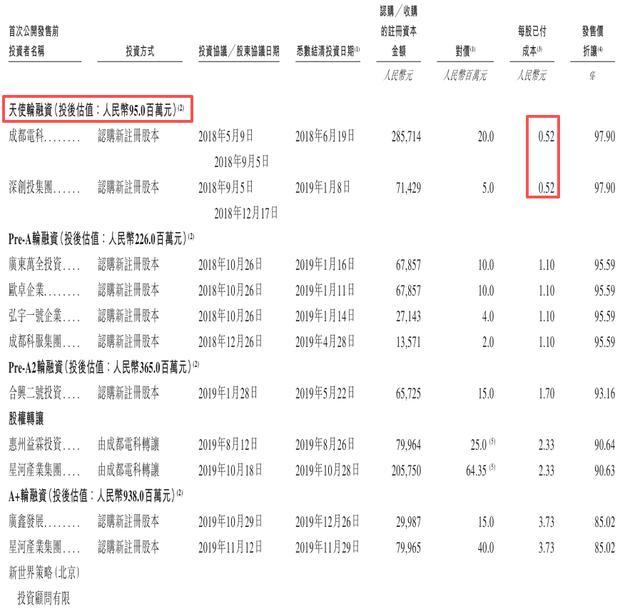
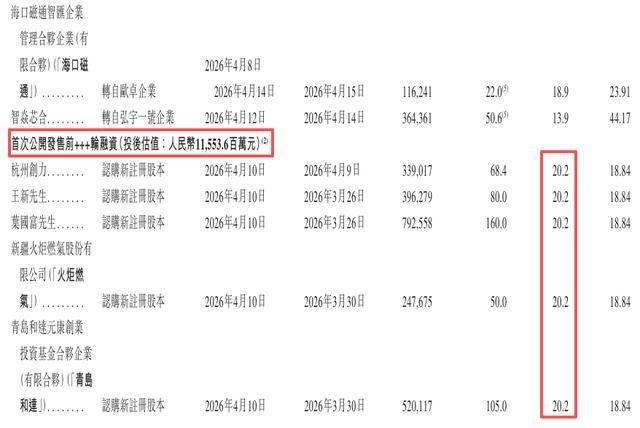
公司上市前经历10轮融资,投后估值从天使轮的0.95亿元一路升至最后一轮的115.54亿元人民币,每股成本从0.52元升至20.2元、十年涨约38倍。2026年4月的最后一轮,每股成本20.2元、投后估值115.54亿元。
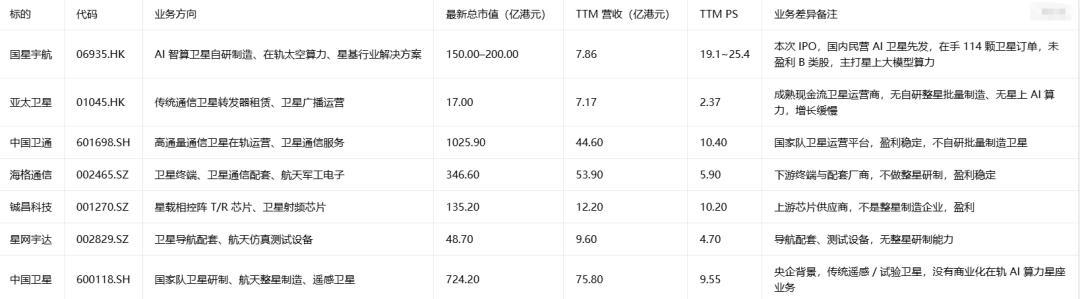
对标公司列表(统一港元口径,A 股按汇率换算,聚焦卫星制造、卫星运营、太空算力 / 商业航天)
汇率统一:1 人民币 ≈ 1.09 港元;数据口径:国星宇航采用招股书 2025 全年营收,其余标的为最新 TTM,全部换算港元;对标方向:卫星制造、卫星运营、太空算力、商业航天赛道
对标小结:纯存储模组标的(江波龙、佰维、德明利)2025 静态 PE 中枢7~9 倍;只有群联因为主控芯片原生设计业务给到 35 倍以上溢价。宏芯宇 23.7~27.2 倍 PE,大幅高于模组同行;它虽然有自研主控,但当前收入主体仍是模组集成业务,不能直接对标群联的芯片估值。
这票打不打?且看我下面的分析:
先说优点,也就是资金愿意炒它的点: 题材是真的稀缺,不是普通遥感卫星,打的是太空算力、星上跑大模型这个 AI 分支,现在市场就吃这种 AI + 航天的复合故事。而且它有实打实的在手订单,114 颗卫星、三十多亿合约摆在招股书里,不是纯画饼;已经发了三十多颗 AI 卫星,在民营这个细分赛道属于跑在前面的,有落地案例,不是完全空概念。
发行盘子 150–200 亿市值,港股里面这个体量,游资合力能撬动,不是那种几千亿大盘拉不动的票,有弹性基础。
然后是它最大的几个硬伤,也是庄不敢随便猛拉、只能做情绪套利的关键点:
第一,亏钱票,持续亏损,毛利率上蹿下跳很不稳定。收入看交付节奏,订单是框架合约,哪天发射排期卡壳、验收拖慢,收入直接不及预期,业绩没有稳定锚,主力没法走价值长庄,只能做短庄。
第二,基石很弱,认购量很小、锁仓时间短。说白了,没有长线大资金帮它锁筹码托底。上市之后流通盘抛压没有强约束,一旦情绪退潮,很容易没人接。
第三,估值本身就贵。对标表里你也看到了,同行 PS 普遍才几倍、十来倍,它发行 PS 直接干到 19–25 倍,乐观预期已经提前打进定价里,安全垫非常薄。利好兑现很容易变成利好出尽。
第四,赛道约束多,不是自己说了算。发射运力、轨道资源、政策审批,随便哪一环出问题,订单交付就延期,这个雷是隐性的,随时能炸。
再讲资金大概率会走的炒作剧本: 它属于合力情绪票,不是独庄控盘票。 行情好、AI 算力或者商业航天板块来风口的时候,资金借着 “太空 AI 算力” 这个独特标签拉一波,靠题材辨识度吸引跟风,炒预期、炒订单落地的想象;不会长期锁仓慢慢推。只要板块一转冷,或者传出发射延期、交付不及预期的消息,资金跑得比谁都快。 下限就是上市直接破发,因为定价透支,没有强基石护盘,没人愿意高价接预期。
总结: 故事够独特、有题材辨识度,适合风口来了做一波短线博弈,这个票已有的市值足够纳如港股通的门槛了,这个位置对公司来说,基本上保发行就足够了,稳在这个位置不涨不跌,等待板块轮动的机会来了之后,再跟着市场走一波,这样已经算是比较好的安排了,就是有安排或者一半市场化发行,类似这样的。
当然如果公司选择全市场化,那国配抛盘能不能稳得住也是个问题了。不过现在这个市场,如果纯市场化,我估计发行都是个问题,刚刚发行失败的和美医药,就是典型案例了。和美医药招股失败订单都找不齐的,拉了一堆清一色的公募基金站台,市场还是没人买账,也还是都市场化发行失败,没人陪他搞。说明现在的市场如果全市场化一点安排都没有,什么站台都没用。热火朝天的行情已经过去,不再心存幻想。
不过如果真的这样保发行安排,那对打新的人来说也就没有那么友好了。