三度闯关港股,国星宇航背后是成都的科创底气

成都又一个硬科技 IPO,正向港交所的钟声靠近。
11 月 5 日,成都国星宇航科技股份有限公司正式启动全球发售,预计 11 月 13 日在港交所主板挂牌,冲击港股 “太空 AI 第一股”。掌舵这家百亿独角兽的,是 80 后创始人陆川。本科、硕士都就读于电子科技大学的他,曾在高校深耕十余年,长期钻研人工智能、航天通信相关技术。2018 年,他下定决心走出校园,奔赴星辰大海 —— 造属于中国的 AI 卫星。
很多人只看到国星宇航即将敲钟的高光时刻,却很少留意,这场创业的种子,早在 2014 年就埋下了。
那一年,国家政策放开,明确支持民间资本参与民用空间基础设施建设,允许民营主体研制、发射、运营商业遥感卫星。政策闸门打开,陆川心里的想法慢慢清晰:民营航天不再是遥不可及的梦想,他想在这个全新赛道里找到自己的位置。但高校科研人员下海造卫星,在当年几乎是一件 “难事”。卫星研制门槛极高、投入巨大,更棘手的是职务科技成果确权、知识产权分割、离岗创业的制度障碍,每一项都足以卡住科研成果转化的脚步。
转机落在四川的制度改革上。2016 年,四川率先试点职务科技成果权属混合所有制改革,为科研人员离岗创业打通了关键通道,科研人员可以共享成果所有权、长期使用权,把实验室里沉淀多年的技术,合法带到市场落地。正是依托这套改革红利,陆川才得以把科研构想转化为创业项目。2018 年 5 月,国星宇航在成都注册成立。
从创立之初,陆川就不想只做简单的卫星代工厂。他曾提出目标,要做 “中国的谷歌”,把国星宇航定义为一家太空 AI 互联网企业。在他的逻辑里,卫星只是上天的硬件入口,真正的核心价值,是在轨完成数据处理、AI 解算,把遥远太空获取的遥感信息,加工成政府、企业乃至普通用户都能用的标准化产品。
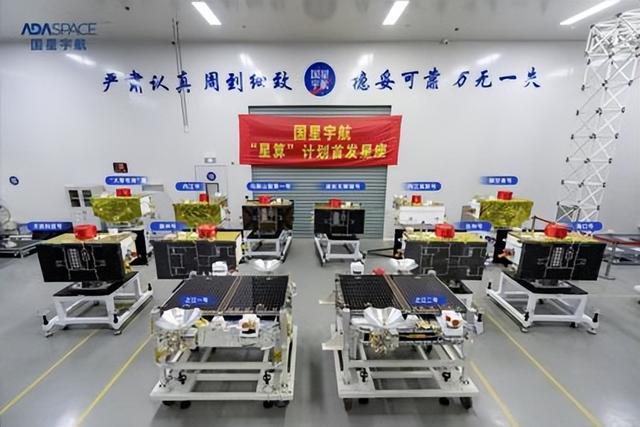
成立不到百天,国星宇航就交出了第一份答卷:2018 年 9 月,“天府军融一号”“成都高新一号” 两颗 AI 试验卫星成功升空。后续发射的卫星名字,也藏着它对太空应用的浪漫想象:“直播地球号” 尝试面向大众的对地观测直播;“三星堆号” 联动古蜀文化,用卫星遥感助力文化遗产监测;“科幻世界号” 更是联合刘慈欣、何夕等科幻作家共同见证发射,让硬核航天和科幻文化相遇。
资本的信任,最早来自电子科大校友圈层。天使轮,成都电科、深创投率先入局,打上鲜明的成电印记;后续星河产业、洪泰基金、国家中小企业发展基金等机构持续加注。今年 4 月,国星宇航完成 35.5 亿元大额融资,投后估值定格 115 亿元,跻身百亿硬科技独角兽行列。
招股书里的收入结构变化,更能直观看见它的商业化转向。卫星及相关服务收入占比,从 2023 年仅有 0.6%,一路攀升至 2026 年上半年的 57.7%,其中 AI 智算卫星一项,就贡献了当期 55% 的收入。截至目前,公司手握 114 颗待交付 AI 卫星订单,合同总额超 34 亿元,订单储备充足,产业化落地节奏清晰。
光鲜的订单背后,是绕不开的现实难题。国星宇航至今没有实现盈利:2023 年至 2025 年,净亏损分别为 1.39 亿元、1.77 亿元、2.56 亿元;2026 年上半年继续亏损 1.51 亿元。持续亏损的核心原因,是商业航天赛道天然的高投入属性:卫星自研、零部件采购、发射服务、在轨运维、算法迭代都需要持续烧钱,研发开支居高不下。
另一重风险,是客户集中度持续走高。前五大客户贡献收入占比,从 2023 年的 56%,上升至 2026 年上半年的 91%。这是商业航天项目制的典型特征,大额订单多来自国企和政府类项目,订单单价高、周期长,但也意味着,单一客户的需求波动,会直接影响公司营收和现金流。这也是资本市场给所有商业航天创业者抛出的考题:如何从项目型接单,走向规模化、分散化的标准化服务。
陆川曾形容自己是 “孤独的理想主义者”。航天创业,本就是一场漫长、容错率极低的征途。而支撑这份理想走下去的,是成都这座城市和电子科技大学形成的独特生态。
提起成都,大众的第一标签永远是火锅、熊猫。但很少有人知道,这里是国内老牌航空航天重镇,西部航空航天产业的核心聚集地之一。根据公开报道,2025 年成都航空航天制造领域产业规模接近 1400 亿元,集聚相关企业超 1000 家。航空工业成飞、中国电科十所、二十九所等一大批国家级科研院所扎根于此,数十年沉淀下来的电子制造、精密加工、通信技术人才,构成了商业航天生长的产业底盘。
高校与城市的双向赋能,在环电子科大区域体现得淋漓尽致。早在 2015 年,成都高新区就和电子科大启动 “一校一带” 计划,借鉴斯坦福与硅谷的模式,打造高校成果转化产业带,搭建从孵化器、加速器到产业园的完整链条,让实验室技术不用远距离迁徙,就近产业化。
成都国资也持续押注本土硬科技。2019 年,成都市属国企成都技术转移集团参与国星宇航近亿元融资;2023 年,高新区策源资本在 C 轮超 5 亿元融资中出手,陪伴企业穿越早期的不确定性。国星宇航和电子科大的绑定不止于校友:双方联合发起卫星产业技术研究院,陆川出任院长,打通高校课题组和企业工程化需求;2020 年联合研制的 “大运号” AI 卫星成功入轨,服务成都大运会、城市遥感监测,成为校地协同的标杆项目。
成电校友经济,早已成为成都科创版图里一股不可忽视的力量。《2026 电子科技大学校友经济蓝皮书》显示,截至 2026 年 8 月,由成电校友实控或担任核心管理人的上市公司一共 84 家,其中 23 家扎根成都。高校输出人才、技术,城市提供资金、供应链、政策土壤,最终长出成片的硬科技企业森林,国星宇航正是这个生态里的典型样本。
国星宇航敲钟在即,它不是孤勇者,一支庞大的商业航天 IPO 军团,已经在国内集结排队。
赛道已经清晰分成两大主线:火箭赛道,蓝箭航天、中科宇航科创板 IPO 申请先后获受理,目前因财务资料更新暂时中止;星河动力、天兵科技、星际荣耀处在上市辅导阶段。卫星制造与配套赛道同样热闹,微纳星空科创板 IPO5 月获问询,同样中止更新财报;银河航天、天仪空间、航天驭星、爱思达航天等陆续进入辅导,10 月底航聚科技启动辅导,补齐热防护材料的上游一环。在这一长串名单里,国星宇航是距离资本市场敲钟最近的那一个。
大洋彼岸,SpaceX 今年 6 月完成上市,发行估值约 1.77 万亿美元,刷新全球资本市场的想象边界。它向市场证明:商业航天不只是国家工程,也能成长为体量巨大的商业化生意。这份示范效应,直接点燃国内一级市场对航天赛道的信心,也拉高了大家对本土商业航天的期待。
但我们也要清醒看到,中美商业航天的发展路径、产业基础、客户结构完全不同,很难简单复制。SpaceX 依托可回收火箭压低发射成本,依靠星链形成海量 C 端用户;国内民营航天大多先从政府、行业客户的定制化订单起步,规模化组网、降低单星成本、拓展大众应用,还有很长的路要走。
有人说,中国人错过了大航海时代,不能再错过大航天时代。太空是人类最后的新大陆,这个赛道充满想象,也遍布荆棘。火箭发射存在失败风险、轨道资源日益紧张、发射窗口期资源稀缺、行业竞争加剧,每一关都考验企业技术、资金、运营能力。
国星宇航即将在港交所迎来属于自己的时刻。它的上市,不是这场商业航天浪潮的终点,而是一个新起点。它会成为一块镜子,让资本市场看见 AI 卫星、天基算力这条细分赛道的潜力,也看见硬科技创业的代价:理想滚烫,征途漫长。
当越来越多卫星升空、星座组网,商业航天正在从 “能不能上天” 的验证时代,走向商业化可持续的决战时代。成都的这颗 AI 卫星,只是中国奔赴太空的其中一步。