
重磅!超聚变IPO下周要上会,拟在深交所创业板上市,募资80亿

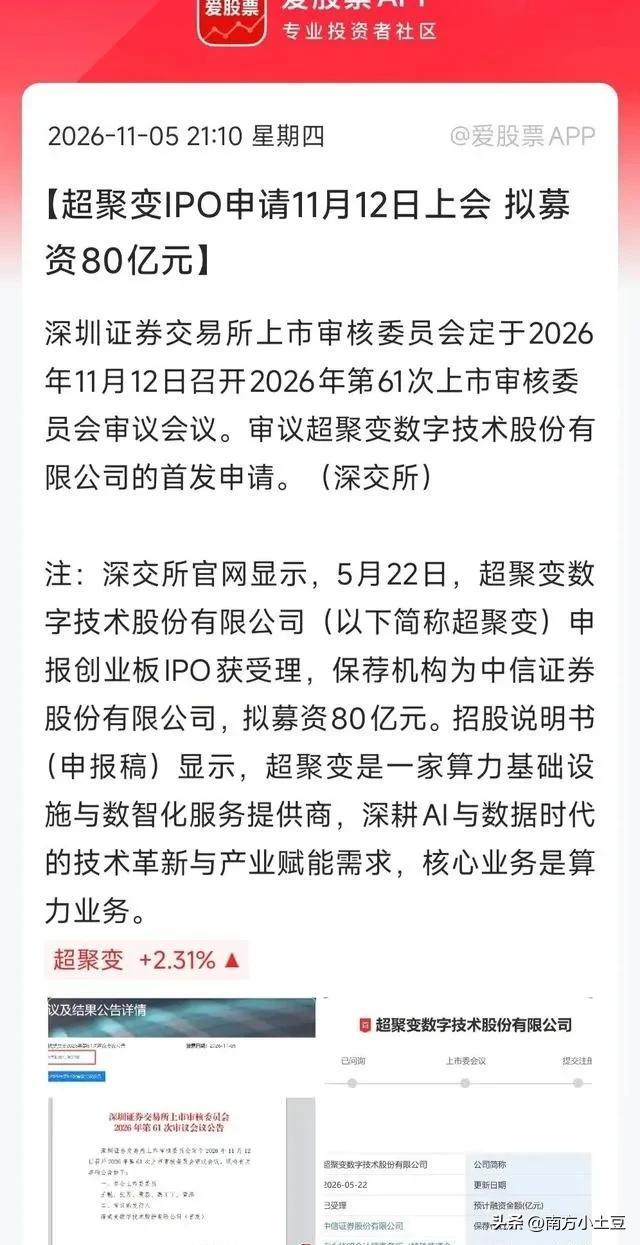
11月5日晚间,深交所官网更新了一条足以让整个科技圈和资本圈震动的消息:深交所上市审核委员会定于2026年11月12日召开第61次审议会议,审议超聚变数字技术股份有限公司(简称“超聚变”)的首发申请。保荐机构为中信证券,拟在创业板上市,募资高达80亿元。
在当前A股IPO节奏整体放缓、市场流动性处于存量博弈的敏感节点,这则消息迅速在各路资金圈子里炸开了锅。80亿的募资规模,在近两年的创业板乃至整个A股IPO市场中,都堪称一头“巨无霸”。
超聚变到底是谁?它凭什么能在这个节点拿下80亿的募资额度?它的上会,又将给A股算力板块乃至整个大盘带来怎样的连锁反应?
一、超聚变的底牌:从华为剥离的“算力巨头”
很多人对“超聚变”这个名字可能还有些陌生,但在算力产业界,这是一股绝对不可忽视的庞大力量。
时间拨回2021年,受外部制裁影响,华为做出了一个重大的战略决断:将旗下的x86服务器业务整体打包出售。接手这个庞大业务的,就是超聚变。成立之初,超聚变落户河南郑州,由河南国资等联合体主导。从诞生那一刻起,它身上就流淌着华为的底层技术血液,同时披上了国资背景的铠甲。
短短几年时间,超聚变不仅没有因为脱离华为而沉沦,反而借着全球AI算力大爆发的东风,迅速膨胀。
招股说明书(申报稿)显示,超聚变的核心业务是算力业务,是一家算力基础设施与数智化服务提供商。在传统的通用服务器领域,超聚变稳居国内前列;而在当前最紧缺的AI服务器(如训练和推理服务器)领域,超聚变更是国内极少数具备大规模交付能力的核心厂商之一。目前国内服务器市场的竞争格局中,浪潮信息、新华三和超聚变基本形成了三足鼎立的寡头态势。
其底气在于两点:一是继承了原华为服务器团队极其强悍的研发能力和供应链管理经验;二是极其敏锐地抓住了AI大模型对算力基础设施的饥渴需求。这次IPO拟募资80亿元,大概率将全部砸向AI算力服务器的产能扩张、液冷技术的研发以及补充流动资金。
二、80亿的“虹吸效应”与流动性大考
抛开公司基本面的光环,单看“80亿募资”这个数字,对于当下的A股来说,是一场极其严峻的流动性大考。
近期,A股两市的成交额在2万亿左右徘徊。虽然11月4日出现了一波暴力反弹,但整体依然是存量甚至缩量资金博弈。在这样的大背景下,80亿的IPO抽水,绝不是一个小数目。
这80亿意味着什么?
假设有1000万的散户参与打新,平均每人中签几签,中签后缴款的钱,都要从二级市场现有的资金池里抽出来。而当超聚变正式上市交易的那一天,如果开盘涨幅巨大,还会吸引大量游资和机构的资金去爆炒,这又会从现有的科技股、题材股里产生极强的“虹吸效应”。
当前A股的生态本就脆弱,资金集中在极少数核心龙头上。巨无霸的上市,往往会引发板块内部的踩踏。那些没有业绩支撑的伪科技股、边缘算力概念股,大概率会因为资金被抽离去追逐超聚变这个绝对的真龙头,而遭遇无情的抛售。
更值得注意的是,80亿的募资额度,在当前的监管尺度下能够顺利过会,本身就释放了一个强烈的信号:资本市场对于代表国家战略方向的“硬核科技”和“算力基建”,依然给予了最大的绿灯。 监管层对“真科技”的输血是不遗余力的,但代价就是二级市场的存量资金必须做出妥协和让渡。
三、产业链的估值重塑:谁在狂欢,谁在裸泳?
超聚变的上会,绝不仅仅是它一家公司的狂欢,它将像一条鲶鱼,搅动整个A股算力产业链的池水。
首先,是上游供应链的确定性红利。
超聚变卖得越好,扩产越猛,对上游零部件的需求就越饥渴。液冷散热、高速铜连接、PCB覆铜板、光模块、服务器电源等环节的核心供应商,将直接受益于超聚变的产能扩张。那些能够进入超聚变核心供应链的A股上市公司,其未来的订单能见度和业绩确定性将大幅提升。在“概念炒作”退潮的当下,实打实的订单才是资金最看重的锚点。
其次,是同行业可比公司的估值重塑。
目前A股算力服务器领域的龙头如中科曙光、浪潮信息等,其估值水平将直接面临超聚变的比价效应。超聚变一旦上市,以其稀缺性和国资背景,大概率会被资金给出较高的溢价。这种溢价会反过来刺激存量资金去重新审视同行业的其他龙头,形成短期的板块共振。
但反过来,那些“伪算力”公司将面临绞杀。
过去两年,只要名字里带“算力”、业务里沾点服务器代理的公司,鸡犬升天。超聚变上市后,资金会清晰地看到,什么是真正的算力巨头,什么是真正的核心技术壁垒。真正的龙头落地,意味着那些纯靠PPT吹泡泡、没有核心研发能力的边缘企业,将被彻底打回原形。
四、狂热背后的冷思考:巨无霸上市后的长线考验
在一片“AI算力”、“国产替代”的狂热欢呼声中,我们也必须看到巨无霸上市后将要面临的残酷长线考验。
第一,解禁与减持的达摩克利斯之剑。
超聚变背后站着庞大的国资力量。上市首发募资80亿,意味着其总市值将极其庞大。虽然国资有着长线持有的要求,但未来三年解禁期一到,其体量对市场的冲击力是不可估量的。在这个市场里,如何平衡企业融资、国资增值与二级市场投资者的回报,是一个长期难题。
第二,业绩的真实兑现能力。
AI服务器的生意,看似光鲜,实则是利润率极薄的硬件组装和系统集成。芯片(GPU)的成本占了绝大部分,且极度受制于英伟达或国产GPU的供应。超聚变能否在毛利率极其微薄的情况下,保持净利润的持续高增长?一旦上游芯片供应出现波动,或者AI基建的资本开支放缓,其业绩的波动性将会非常剧烈。
第三,筹码结构的博弈。
作为创业板罕见的超级巨无霸,上市初期的筹码博弈将极其血腥。散户在打新时固然可以享受中签的红利,但在上市后的二级市场交易中,面对机构砸出的海量筹码,往往极难把控节奏。
写在最后
超聚变80亿IPO的上会,是A股支持硬科技、支持算力基建的一个里程碑。
它让市场看到了国家大力发展自主算力的决心,也为整个产业链带来了实打实的增量预期。但同时,这也是对当前A股流动性韧性的极限压力测试。
在这个市场中,巨额IPO的落地,从来都是几家欢乐几家愁。有人在产业链的红利中分得一杯羹,也有人在巨无霸抽干流动性后黯然神伤。当资金的潮汐因为巨头的登陆而剧烈翻涌时,那些潜伏在算力深处的真正价值,才会在洗牌后显露无遗。
面对80亿的超聚变,你觉得它上市首日能走出怎样的行情?对于整个算力板块,是利好共振,还是抽血利空?欢迎在评论区聊聊你的看法。
免责声明: 本文仅为IPO事件解读、产业逻辑分析与市场资金面探讨,不构成任何投资建议或买卖指导。文中涉及的公司数据与业务分析均基于公开披露的招股说明书及市场信息,仅供参考。新股上市与板块波动具有极高风险,请读者保持理性,结合自身风险承受能力独立判断并自负盈亏。