“三桶油”供应商IPO获注册批复 业绩猛增持续性待考

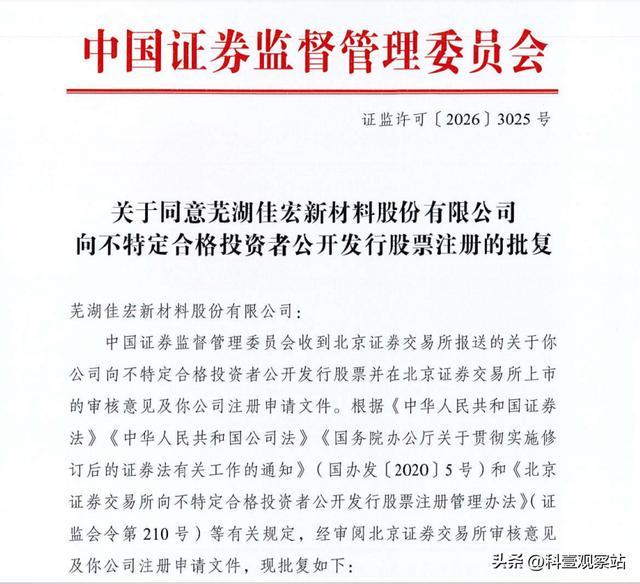
2026年11月6日,芜湖佳宏新材料股份有限公司(简称:佳宏新材)北交所IPO取得中国证监会下发的“注册批复”,该公司主营热管理产品及特种光缆产品,“三桶油”、万华、中国船舶等是其客户,本次IPO拟募资2.53亿元,保荐机构为东吴证券。
据《招股说明书》注册稿披露信息,佳宏新材的业绩,继报告期营收持续增长、净利润波动之后,2026年上半年和前三季度业绩出现猛增,且预计前三季度利润增长优于收入。此外,该公司应收账款也猛增、占比超过七成,净资产收益率下降为“个位数”,研发费用率出现退坡。
我们曾对该公司进行较为全面的介绍,感兴趣的客官可以阅读相关文章《佳宏新材IPO:营收增长其他指标“全灭”,激励24人5机构加持》
母子控股,服务“三桶油”,市占率行业第一
佳宏新材的资本运作之路较为丝滑,2025年8月5日该公司在全国股转系统挂牌并同时进入创新层,2025年12月15日申报北交所IPO,今年9月3日过会,如今启动发行在即。
据披露信息,佳宏新材是一家依托先进的高分子材料技术体系,专业从事热管理产品及特种光缆产品的设计、研发、生产和销售的高新技术企业。
该公司产品广泛应用于石油天然气、化工、电力、海洋船舶、半导体等工业领域及轨道交通、新能源汽车、房屋建筑物等民商用领域,能够安全高效实现温度维持、加热升温、防冻保护、融雪除冰、传输通讯等功能。
知名客户加持,国内市占率第一。
在国内市场中,佳宏新材是中海油、中石油、中石化、万华化学、中国船舶等知名企业的配套供应商,打破了国内海洋石油领域电伴热产品市场长期由欧美品牌垄断的局面,推动了电伴热产品领域的国产化进程。
根据2024年工信部批准、国家工业信息安全发展研究中心登记的《科学技术成果登记证书》和《科学技术成果评价报告》,佳宏新材高温度等级PTC电伴热带关键技术“总体技术水平达到国际先进水平”,“高温度等级自控温电伴热带产品填补了国内空白”。
根据中国电器工业协会电线电缆分会出具的《证明》,“2022年、2023年和2024年佳宏新材生产销售的电伴热带产品的市场占有率在国内同类企业中名列第一。”
股权架构方面,佳宏新材的控股股东为徐楚楠,实际控制人为徐楚楠、汪建军,二人为母子关系。该公司设立了2个员工持股平台,股权激励24人。此外,5家私募投资基金加持:中比基金、容腾二号、博源创投、吉力创投、十月创投。
不过,佳宏新材“一股独大”的特征有些明显。徐楚楠直接持股70.53%,通过持有香森洋、香森瀚合伙份额并担任其执行事务合伙人,间接控制3.43%股份,徐楚楠合计控制73.96%的股份。徐楚楠的母亲汪建军直接持股7.92%。母子二人合计控制佳宏新材81.88%的股份。
此外,徐楚楠担任公司董事长兼总经理职务,汪建军担任公司董事职务,徐楚楠、汪建军在公司的经营决策中发挥重要作用。
业绩猛增,上市委曾问询业绩可持续性
据上会审议会议结果公告,上市委现场问询“关于销售收入真实性和业绩可持续性”,要求(1)说明公司热管理配件与主要产品配套使用情况,以及2025年热管理配件销售金额大幅增长的原因及合理性。(2)结合俄罗斯市场的竞争格局变化情况,说明俄罗斯市场销售收入是否具有可持续性、发行人经营业绩是否存在大幅波动风险。
报告期,佳宏新材的营业收入保持增长,净利润出现波动。2026年上半年业绩表现较好,净利润接近2025年全年水平,毛利率恢复到2023年水平。
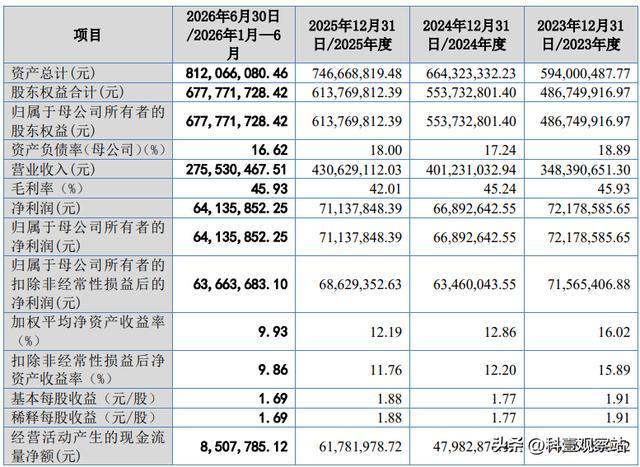
据《招股说明书》注册稿,报告期各期(2023年度、2024年度、2025年度和2026年1-6月),佳宏新材实现营业收入分别为34,839.07万元、40,123.10万元、43,062.91万元和27,553.05万元,归属于母公司所有者的扣除非经常性损益后的净利润分别为7,156.54万元、6,346.00万元、6,862.94万元和6,366.37万元,2024年公司扣除非经常性损益后的净利润出现一定程度的下滑。
此外,报告各期,佳宏新材的毛利率分别为45.93%、45.24%、42.01%和45.93%,研发费用率分别为5.89%、5.57%、5.65%和3.90%,加权平均净资产收益率分别为16.02%、12.86%、12.19%和9.93%。
但应收账款猛增,坏账风险不容小觑。
报告期各期末,佳宏新材应收账款账面价值分别为8,482.15万元、13,444.03万元、13,779.14万元和19,419.16万元,占当期营业收入的比例分别为24.35%、33.51%、32.00%和70.48%。
2026年前三季度业绩增长突出,净利润增速优于营收。
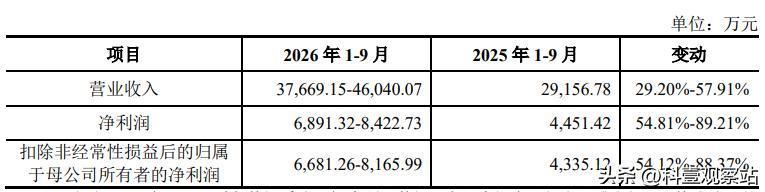
佳宏新材上市后业绩能否保持当前势头,值得投资者持续关注。