宏芯宇港股打新分析,赚的是周期的钱,还是能力的钱?

宏芯宇这家公司,名字听着陌生,但你要是用过小米、传音、OPPO、vivo的手机,大概率已经间接用过它的存储产品。这家公司到底是个什么来头?在巨头林立的存储江湖里处于什么位置?今天咱们就一层一层把宏芯宇的家底给扒个底朝天。
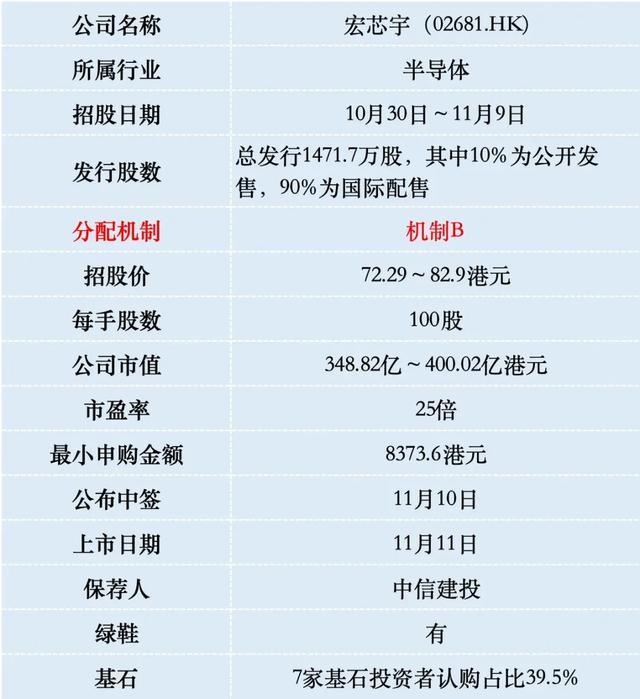
一、招股信息
二、公司概况
宏芯宇2018年底在深圳成立,到现在才八年,做的是存储器,但自己不建晶圆厂——典型Fabless模式。
它的打法很清晰,从三星、SK海力士、美光,以及国内的长鑫、长江存储买晶圆,配上自己设计的主控芯片和固件算法,再找第三方封装测试,最后做成eMMC、UFS、SSD、内存条、U盘、存储卡卖出去。
这里有个关键点,它不像纯贸易商,也不像全栈IDM,而是"半设计半集成"。自研主控是它区别于普通模组厂的核心标签,目前还有八款主控在送样、流片或设计阶段,覆盖UFS、eMMC、USB和PCIe SSD。
从产品矩阵来看,宏芯宇的产品可以说是相当丰富,它的拳头产品是嵌入式存储(比如手机里常用的eMMC、UFS这些),此外还有固态硬盘(SSD)、DRAM(内存条的核心)、移动存储以及存储颗粒等。
客户基本都是消费电子头部品牌,小米、传音、OPPO、vivo、TCL、小度都在里面。
按2025年收入算,它在全球存储市场占0.6%份额,排名第12;嵌入式存储这个细分赛道,它是全球第二大独立厂商。
听起来排名不算顶尖,但要知道,前面排名靠前的那些国际巨头,是三星、海力士、美光这种掌控原厂产能的巨无霸。宏芯宇能在夹缝里做到这个体量,已经不容易。
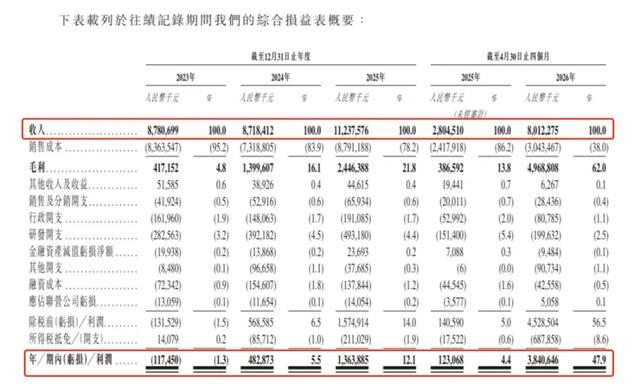
财务数据显示:宏芯宇2023年营收87.81亿,2024年营收87.18亿,基本持平;2025年营收跳到112.38亿;2026年前四个月直接干到80.12亿,同比增长186%。
利润端更刺激,2023年还亏1.17亿,2024年扭亏赚4.83亿,2025年赚13.64亿,2026年前四个月38.41亿——单看这四个月,利润接近2025年全年的三倍,同比增速3020.8%。
毛利率的跳跃最能说明问题,2023年只有4.8%,2024年16.1%,2025年21.8%,2026年前四个月直接飙到62%。
什么概念?做存储模组能做出62%的毛利率,这不是稳态经营能力,是周期红利吃到极致的样子。
原因也很直白,存储价格从2025年下半年开始暴涨。AI服务器把HBM和高端DDR5产能吃掉一大截,传统DRAM和NAND产能被挤压,价格一路往上走。宏芯宇提前囤了低价库存,等价格上涨后再卖出,价差直接变成利润。嵌入式存储每GB均价从0.23元涨到0.51元,DRAM从12.24元涨到34.98元,翻了一倍多。
但这里有个必须警惕的信号,现金流和利润严重背离。
2023年经营现金流净流出10.48亿,2024年流出11.22亿,2025年好不容易转正到7.17亿,2026年前四个月又净流出26.91亿。钱去哪了?全压在存货上。存货从2025年末约68亿,到2026年8月已经堆到约190亿,周转天数从101天拉到356天。
简单说就是,利润表上赚了38亿,但仓库里压着近190亿的货,账上现金反而紧张,还借了不少钱。这套打法成立的前提只有一个,存储价格继续涨。一旦价格见顶回落,存货跌价准备会直接反噬利润。
三、综合点评
现在的存储行业,可以用一句话概括,AI把高端产能吸走了,剩下传统品类供需失衡。
DRAM(内存)市场三星、海力士、美光三家占90%以上;NAND(闪存)市场前六大原厂占99%。原厂把70%-80%先进产能转向HBM(高带宽内存,AI服务器用)和服务器DDR5(第五代内存),车规和消费级存储被挤到后面,价格自然涨。
机构预测这轮超级周期能延续到2027年,全球存储市场规模从2026年3775亿美元涨到2030年7238亿美元,年复合增速17.7%。
但行业内部是分层的,HBM是顶层,赚垄断利润,技术壁垒最高。车规存储是黄金赛道,国产替代空间大,但认证周期长、良率门槛高。通用NAND和DRAM赚的是周期钱,量大但毛利薄,价格一掉就难受。
宏芯宇目前主要吃的是第三层的饭——消费级嵌入式存储和DRAM贸易+集成的价差。车规和企业级有布局,但还没到贡献利润的阶段。
这意味着,它的天花板不在"技术独占",而在"周期判断+库存管理+客户绑定"。
宏芯宇发行市值349-400亿港元,按2026年前四个月年化利润算,前四个月赚38.4亿人民币,简单年化超百亿,对应PE只有2.6-3倍,看起来极便宜。
但问题就在这,前四个月的利润是周期最肥的一段,不能线性外推。存储价格已经在边际放缓,江波龙三季度单季净利润环比下滑44%,就是信号。
宏芯宇这体量,可以直接躺进港股通,大概是市场化发行。要真看好存储,咱干嘛不直接买三星、海力士,人家有核心技术护城河,赚了钱还知道回购分红回馈股东。宏芯宇那一百多亿囤货赌涨价,赌赢了未必给你分肉,赌输了买单的还是散户,不值得上桌。
四、预测中签率
宏芯宇目前孖展2倍,最终大概率会超购10倍,甲乙组各7359手。申购人数按照2万算,预估一手中签率30%,申购20手稳中1手。
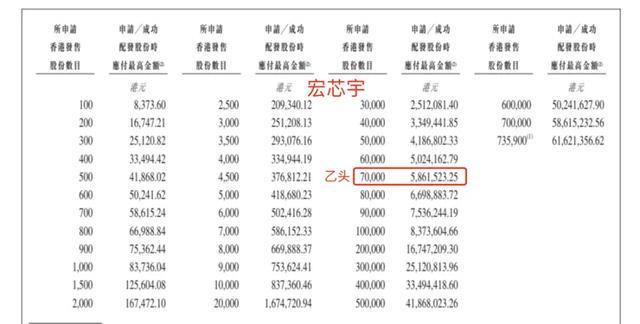
宏芯宇乙组按500人申购算,预估乙头中签20~30手。
五、新股评级
宏芯宇的新股评级是放弃!(拿命干>满仓干>梭哈>偷鸡>放弃)
⚠️ 免责声明: 本文基于公开信息进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。