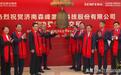
首日大涨120.63%!又一激光企业敲钟上市

11月6日,济南森峰激光科技股份有限公司正式在北交所挂牌,开盘价45元,较17.79元的发行价高开152.95%;盘中最高触及49.51元,市值一度超过37亿元;但涨幅随后收窄,收盘报39.25元,较发行价上涨120.63%,收盘市值约29.83亿元。作为“济南激光第一股”,这个开场足够热闹,但其14.99倍的发行市盈率远低于行业平均值,与其说是基本面被严重低估,不如说北交所新股的情绪溢价再一次兑现了它惯常的剧本。
招股书显示,森峰激光2025年营收14.67亿元,归母净利润9793.59万元,毛利率31.12%。放在制造业里,这是一组体面的数字。但结构上有一个持续三年的趋势:营收从13.30亿元走到14.67亿元,净利润却从1.08亿元一路退到0.98亿元。
增收不增利的原因不难找,森峰激光81.23%的主营收入来自激光加工设备,其中核心是激光切割设备。而切割,恰恰是激光行业里竞争最充分、利润最薄的一环。2025年中国激光切割成套设备市场规模增速只有3.6%,同期焊接设备增速是29.3%。高功率光纤切割机的价格从早年的150万元一路跌到现在不足20万元,毛利率从40%以上压缩到不足5%,2026年前八个月,12家激光产业链企业进入破产或强制清算程序。
然而,森峰激光的利润之所以还能维持在30%以上的毛利率,很大程度上靠的是海外市场。2025年,其境外收入占比74.88%,境外毛利率36.08%,而境内毛利率已经下滑到19.08%。海外市场确实提供了国内价格战之外的利润缓冲,但七成收入依赖海外、回款周期持续拉长、地缘因素直接扰动现金流,这种利润结构的脆弱性并不比国内价格战更低。
本次募资主要投向“激光加工设备全产业链智能制造项目(二期)”,达产后将新增各类激光加工设备及智能制造生产线产能2330台/年,完全达产后的年新增境内收入目标为3.3亿元以上,而森峰2025年全年的境内收入是3.31亿元,且已连续两年萎缩。在境内切割设备需求收缩、行业产能出清尚未结束的背景下,把扩产重心放在国内切割产能上,逻辑上需要一个比“突破产能瓶颈”更有说服力的解释。
北交所“专精特新小巨人”的标签给了森峰一个上市窗口,首日高开也给了早期股东一个体面的定价。但一家公司的长期价值,最终取决于它所在赛道的结构性位置,以及它在那个位置上是否拥有别人拿不走的东西。森峰在切割设备上的全链条自主能力是真实的,海外渠道的积累也是真实的。真正的问题是,当切割不再奖励“做得更便宜”,而开始奖励“做得更精密、更自动、更贴近新场景”时,一家研发费用率4.69%、销售费用是研发2.8倍的公司,能不能在下一个技术台阶上重新证明自己。