
下周,A股还能继续反弹吗?


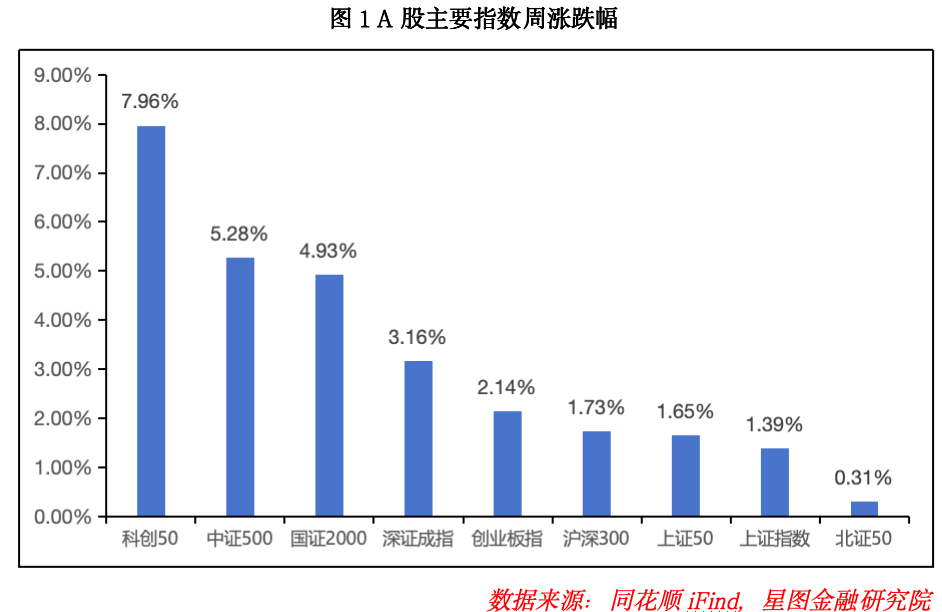
本周A股三大指数集体收涨。其中,上证指数、深证成指、创业板指分别累计上涨1.39%、3.16%、2.14%,全A平均股价累计上涨3.88%,赚钱效应较好。
宏观上,美国中期选举投票结束,各大机构和主流媒体初步统计显示,民主党重新夺回国会参议院和众议院控制权,共和党遭遇惨败;央行会同金融监管总局、证监会等部门先后召开证券、基金、保险公司互换便利座谈会和股票回购增持再贷款座谈会,听取金融机构业务进展及意见建议,研究部署用好用足政策工具有关工作,支持资本市场健康稳定发展;民主党横扫国会引发AI监管担忧,周四美股大跌科技股遭抛售。
本文逻辑
一、投资展望
二、近期市场回顾
三、市场资金动向
四、市场温度
一、投资逻辑
策略前瞻:本周A股三大指数集体收涨。其中,上证指数、深证成指、创业板指分别累计上涨1.39%、3.16%、2.14%,全A平均股价累计上涨3.88%,赚钱效应较好。板块层面,本周传媒、电力设备、计算机、有色金属等板块收红,煤炭、石油石化、银行、通信等板块收跌。
就基本面而言,海内外多空交织。海外层面,美国中期选举结束,民主党重新夺回国会参议院和众议院控制权,共和党遭遇惨败,由此引发了市场对于AI监管的担忧,导致周四美股遭遇罕见暴跌,并进一步造成了本周五亚太股市惨遭血洗。国内层面,央行、证监会等部门推出一揽子举措来稳定资本市场,并且近期宽基指数ETF持续放量,显示神秘资金大举进场买入,A股市场情绪亦是逐步转好。值得注意的是,周五日韩股市暴跌,A股虽然也未能独善其身,但跌幅远远小于日韩股市,展现出其韧性。
就近期行情来看,随着管理层有关部门连续“放大招”稳定市场,神秘资金持续进场托底股市,以及A股上市公司三季报披露完毕,市场情绪有所回暖,并且从技术走势上看,底部结构初步成型。后续需要密切关注成交量的变化,如果能够继续温和放大并逐步稳定在2万亿元上方,那么市场还有向上反弹的动能;如果成交量再度萎缩,说明行情可能还要震荡整固。
中期维度,A股结构性慢牛格局未改。上半年行情主要由估值贡献,下半年盈利有望接力成为核心驱动力。国内流动性环境延续友好,政策稳增长信号明确,居民入市潜力尚未充分释放,基本面修复为市场提供坚实支撑。投资者可以采用哑铃配置策略,继而以“进可攻、退可守”的姿态,更好地应对后市行情。
技术角度:目前三大指数日线级别底部形态初步显现,后续需要密切关注成交量的变化,以及指数能否站上5日线,倘若成交量不能持续稳定放大,那么市场大概率仍会维持震荡回调的格局。
市场方向:据国家能源局数据,2026年第三季度中国新增光伏装机约38.76GW,较2025年同期的28.06GW,增长约38%。
中信证券研究分析指出,中期选举结果落地有望在流动性扰动释放、中期紧缩预期缓和以及长期经济前景担忧三方面促进金价底部夯实,黄金板块有望迎来反弹。预计金价短期或将呈现底部夯实的走势,四季度金价运行范围为4000—4500美元/盎司。
据彭博消息,DeepSeek计划在乌兰察布建设一座约1GW的超大型AI数据中心,并至少部署16万颗华为昇腾950DT芯片。
下周可关注以下三个方向:
(1)光伏板块:美国中期选举结果落地后,民主党掌控国会意味着新能源补贴框架的稳定性显著抬升,海外大型项目的长周期融资与购电协议具备了可预期的政策基础,美国装机预期面临上修窗口。这一变化的实质不在于补贴金额的增减,而在于补贴确定性的回归,资本开支的决策开关由此重新打开。与此同时,国内供给侧出清与低位筹码结构形成配合,板块在事件催化下具备从“政策期权”向修复行情切换的条件。
(2)贵金属板块:中期选举结果触发了美元与美债收益率的同步回落,这对黄金而言是较为有利的定价组合。民主党掌控国会后,大规模财政扩张的立法路径受到制衡,赤字失控的尾部担忧边际缓和,同时地缘冲突降级的概率上升,油价中的风险溢价被挤出,通胀预期压力随之减轻。黄金在前期调整中已较充分定价了紧缩预期,选举不确定性出清后,实际利率下行与美元走软形成共振,板块的短期修复动力较为明确。
(3)国产算力板块:民主党掌控国会后,AI监管在州级层面边际强化的预期升温,海外算力链面临的政策扰动反而凸显了国内自主可控路径的稀缺性。与此同时,选举不确定性落地本身降低了科技成长板块的整体风险溢价,资金从“海外映射”向“内需订单”迁移的倾向增强,以半导体设备与国产芯片为代表的算力底座方向正逐步走出独立于海外波动的主线行情。外部变量趋于明朗后,板块的交易重心从情绪博弈回归到国产替代的刚性逻辑上。
二、近期市场回顾
(一)A股市场
本周市场迎来明显反弹,主要宽基指数均录得正收益。市值风格上,中小盘相对弹性更大:中盘风格的中证500周内上涨5.28%,小微盘风格的国证2000周内上涨4.93%;大盘风格的沪深300周内上涨1.73%;超大盘风格的上证50上涨1.65%。风格方面,在市场反弹期间,成长风格表现更优,科创50与创业板指分别上涨7.96%与2.14%,涨幅大于价值风格的上证50与沪深300。
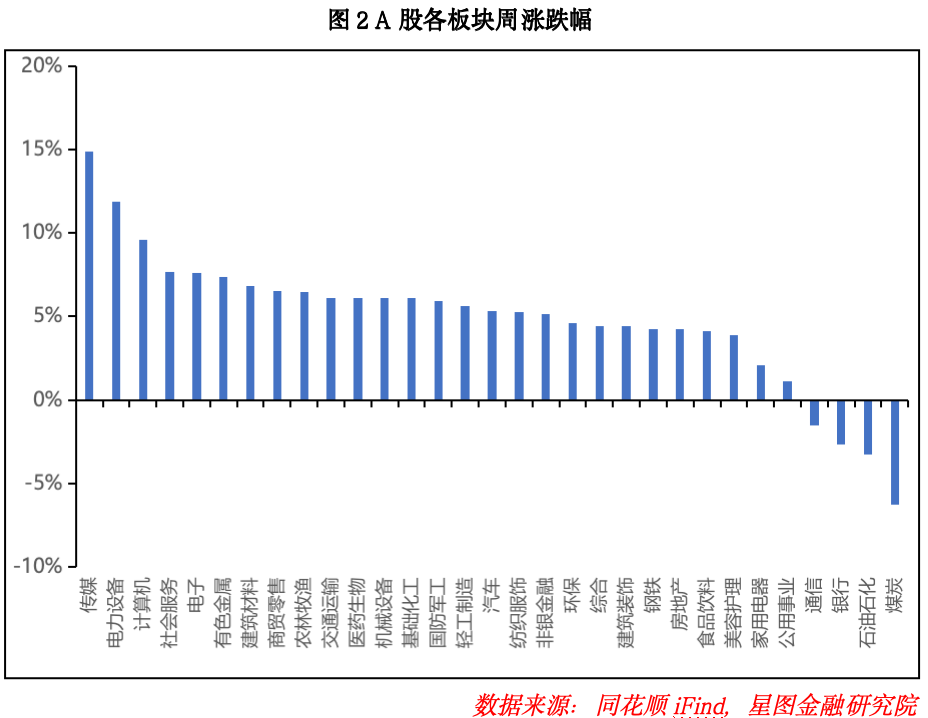
行业层面,多数行业上行。申万一级行业中,27个行业收涨,4个行业收跌。上涨板块中,传媒、电力设备、计算机涨幅居前,分别上涨14.90%、11.85%、9.60%。海外方面,美国中期选举结束;国内稳市场政策落地,推动风险偏好回升,资金涌入传媒、计算机等AI应用方向;受美国中期选举民主党掌握两院、市场对新能源预期增强推动,电力设备板块明显上涨。跌幅方面,煤炭、石油石化、银行板块跌幅居前,分别下跌6.26%、3.26%和2.66%。受市场风险偏好回升影响,部分资金从防御性板块流出,拖累煤炭、银行板块;油价大幅回落,石油石化板块承压。整体来看,本周共有28个板块涨幅扩大或跌幅收窄,市场赚钱效应较好。
(二)基金市场
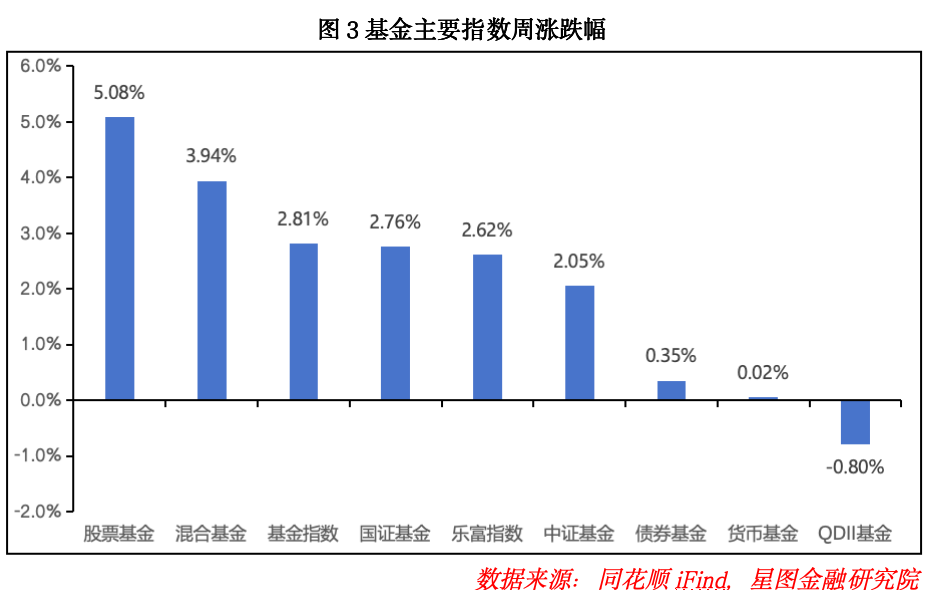
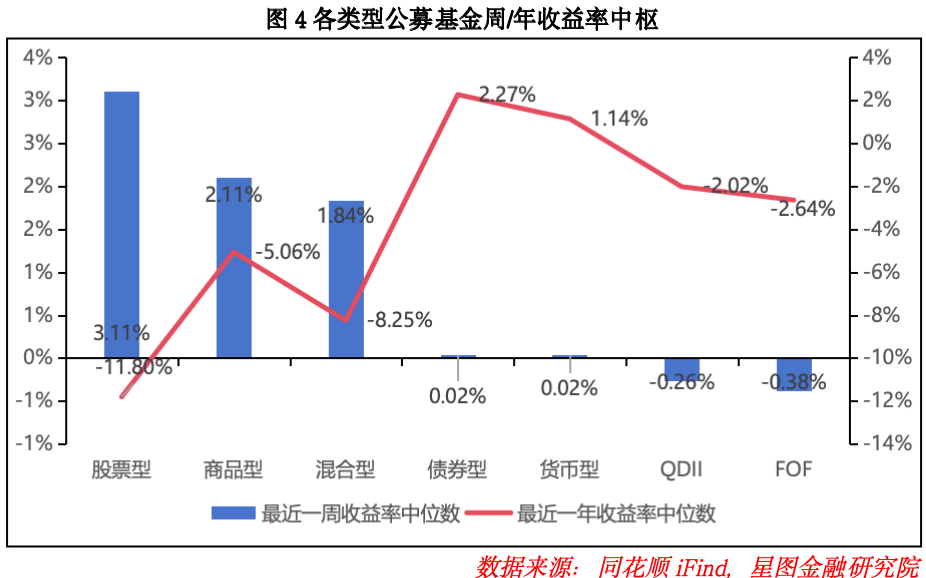
本周基金市场多数类型基金录得正收益。权益市场触底反弹,股票型基金与混合型基金分别上涨5.08%和3.94%,表现较好;海外股市明显下行,QDII型基金周内下跌0.80%;债券型基金上涨0.35%;货币市场基金微涨0.02%,收益保持稳健。宽基基金指数方面,基金指数、国证基金、乐富指数、中证基金分别上涨2.81%、2.76%、2.62%、2.05%,均取得正收益。
从收益中枢看,主要宽基指数之间出现分化。本周,权益市场大幅反弹,股票型、混合型收益率中枢分别为3.11%、1.84%,环比分别上行4.17pct、2.49pct;海外股市走弱,QDII基金本周收益率中枢为-0.26%,环比下行0.12pct;周内黄金价格出现反弹,商品型基金收益率中枢为2.11%,环比上行3.77pct;债券型基金收益率中枢为0.02%,环比下行0.05pct;货币型基金收益率中枢为0.02%,与上周持平。从年度累计收益维度看,FOF型基金与债券型基金收益率中枢有所上升,货币型基金保持不变,其余类型公募基金年度收益率中枢均有不同程度下降。
三、A股、基金市场资金动向
(一)A股市场
本周主力资金整体呈现净流入态势,全周合计净流入3170.94亿元。行业维度上,28个行业获主力资金净流入,仅3个行业呈现净流出。净流入规模前三的行业分别为电子、电力设备和传媒,分别净流入686.51亿元、386.79亿元和253.79亿元;受风险偏好回升带动,资金流入成长性板块。净流出方面,煤炭、美容护理、石油石化板块净流出靠前,分别净流出11.83亿元、2.35亿元和0.14亿元;周内市场反弹,部分资金从防御性板块流出。
(二)基金市场
本周共有39只基金开放申购,覆盖平安、广发、国金、富国、汇添富、华泰柏瑞等18家基金公司,合计新增申购规模63.59亿元。从产品类型看,包括8只股票型基金、16只指数型基金、8只“固收+”型基金、2只债券型基金和5只FOF型基金。整体来看,本周开放申购的基金数量与规模均处于历史较低水平。
四、市场温度
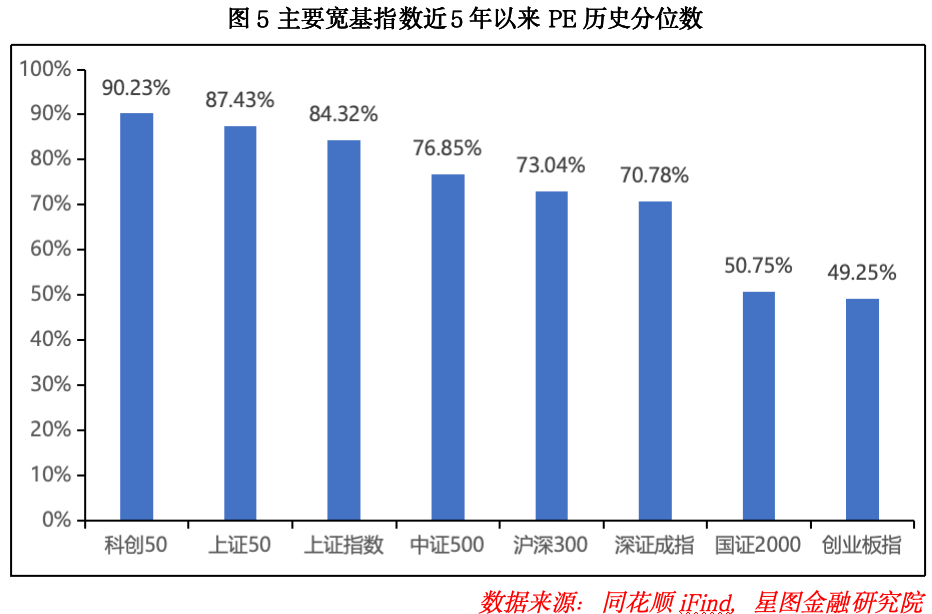
从近五年PE估值分位看,上证50指数历史估值分位数有所下降,其余宽基指数估值分位数均有所上升,多数处于历史偏高区间。具体来看,科创50历史估值分位数处于90%以上;上证50与上证指数估值分位数位于80%以上;中证500、沪深300、深证成指估值分位数处于70%以上;创业板指与国证2000估值分位数相对较低,位于50%左右。当前A股估值结构分化特征显著,成长风格估值显著高于价值风格,中小市值品种估值明显高于大盘蓝筹。后续指数能否进一步向上突破,关键在于上市公司基本面修复的节奏与力度。
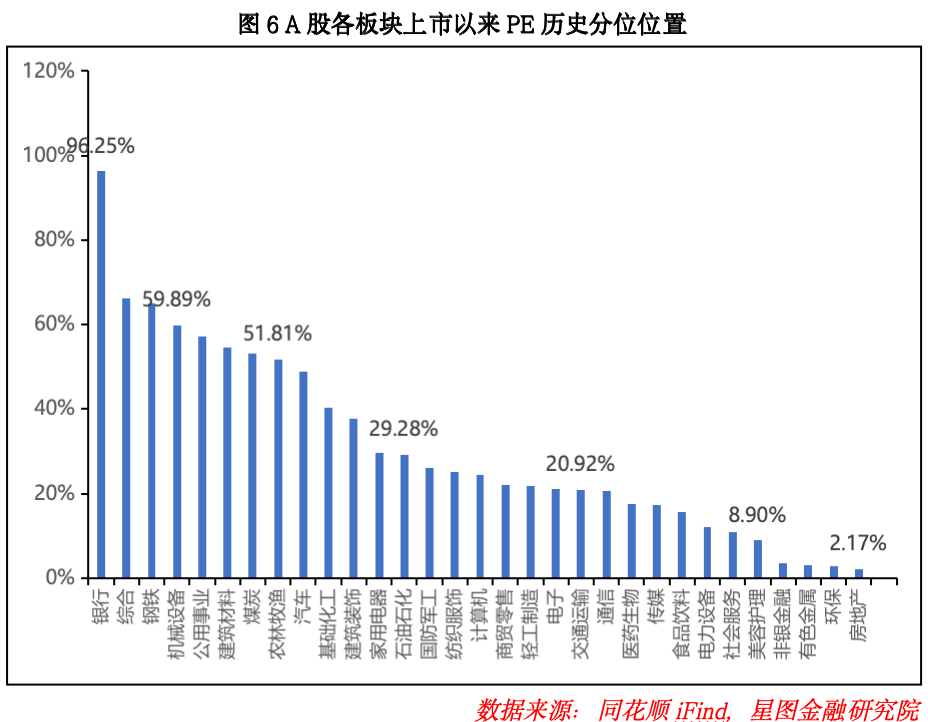
本周多数行业估值分位数上行。截至11月6日收盘,25个行业估值分位环比上修,6个行业估值分位下修,全行业估值分位数均值下行2.783pct。其中,医药生物、传媒、汽车板块估值分位上修幅度领先;石油石化、电子、煤炭等板块估值分位回落幅度较大。全市场行业估值分位中位数落在计算机板块,为24.36%,较前期有所上升。
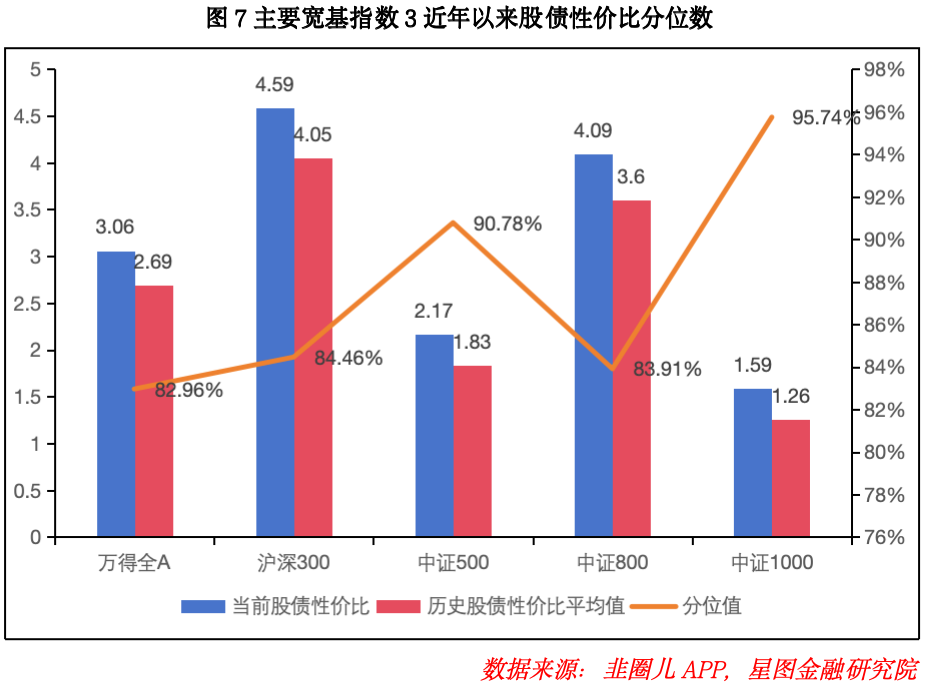
从3年期股债性价比指标来看,截至11月6日,万得全A市盈率倒数与10年期国债收益率(1.60%)的比值为3.06,环比-0.07。该指标历史均值为2.69,当前处于近3年较高水平,历史分位值为82.96%(即性价比优于历史上82.96%的时段),环比下降7.48pct。沪深300、中证500、中证800、中证1000的股债性价比历史分位值分别为84.46%(环比-4.67pct)、90.78%(环比-5.37pct)、83.91%(环比-6.60pct)与95.74%(环比-3.30pct)。总体而言,受权益市场回升影响,多数宽基指数股债性价比有所回落。当前A股买入并持有3年的盈利概率为85.78%,环比上升0.12pct;10年期国债利率环比下行4.62BP。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”