英维克第三季度环比“走平”:订单增长、回款真实、验收滞后,液冷利润待兑现



作者|郝文然、韩迅
编辑|韩迅
10月27日,液冷概念龙头英维克(002837.SZ)披露了2026年三季报,前三季度实现营业收入49.50亿元,同比增长22.94%;归母净利润3.69亿元,同比下降7.62%;扣非净利润3.56亿元,同比下降7.06%;第三季度实现营业收入19.33亿元,同比增长33.04%,归母净利润1.84亿元,与2025年第三季度1.83亿元基本持平,但单季净利率由同期12.63%降至9.51%。
在第二季度强势反弹后,英维克第三季度的业绩表现相对平淡。但资产负债表却给出了一些积极信号:截至第三季度末,存货为25.07亿元、较年初增长154.95%,合同负债为6.65亿元、较年初增长188.42%。这表明公司收到的订单预付款和已发货、待客户验收确认的收入均有大幅增长。当期利润疲软,订单及待验收产品规模却有明显的结构性扩张,构成了公司的叙事张力。
11月5日,时代商业研究院就三季报细节向英维克致电并发邮件询问,截至发稿,该公司未作回复。
营收增长未转化为利润,毛利率与费用两头挤压
从单季节奏看,英维克第二季度的跃升没有延续到第三季度。第二季度营业收入18.41亿元,环比增长56.7%;归母净利润1.76亿元,环比增长1934%。而第三季度营业收入19.33亿元,环比微增4.98%;归母净利润1.84亿元,环比微增4.42%。
不过,第二季度大幅增长的主因是基数过低:第一季度汇兑损失、信用减值损失3016万元、存货跌价与增值税优惠减少集中发生,明显压制了当期利润。因此,第二季度的大幅增长更多是利润修复,并不代表盈利能力实质性改善。
基数恢复正常后,第三季度才能看出真实的业绩水平。从环比来看,第三季度营收、归母净利润的环比增速均不足5%;从同比来看,营收同比增长33.04%,归母净利润同比微增0.25%,净利率则下滑3.11个百分点。这反映出公司业绩环比企稳,但同比仍在下滑通道,虽然需求较去年有一定扩张,但利润率未同步提升。
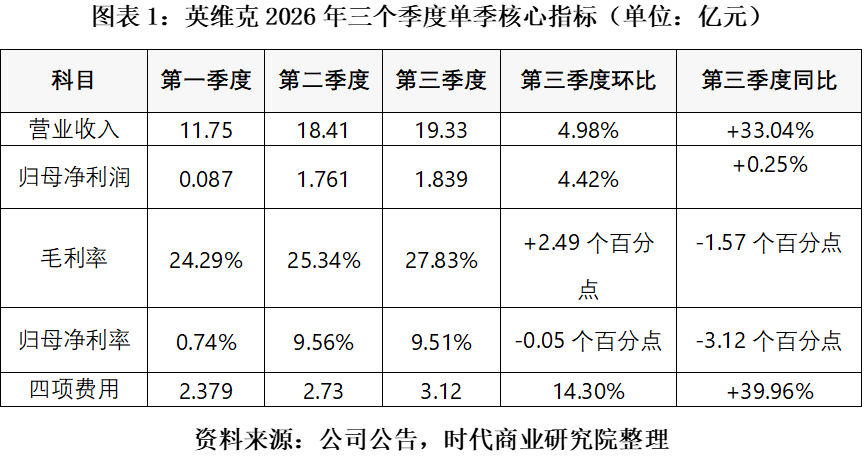
英维克毛利率由第二季度的25.34%升至第三季度的27.83%,归母净利率却从9.56%微降至9.51%;第三季度四项费用环比增长14.3%,高于营业收入环比增速4.98%,费用增长抵消了毛利改善。
但同比口径下,第三季度毛利率27.83%较2025年同期的29.40%下降1.57个百分点,前三季度毛利率26.07%,同比下降1.25个百分点。因此,归母净利率从去年同期的12.63%降至9.51%,并非单纯的费用失控,而是毛利率同比下滑与费用率同比上升共同挤压的结果。
从单季的利润增量构成看,英维克第三季度毛利额5.38亿元,环比增加0.713亿元,但四项费用环比增加0.391亿元,信用减值由转回转为计提,其他收益与资产减值变动合计拖累0.221亿元,少数股东损益增加0.109亿元;所得税费用回补0.100亿元;另有其他科目合计-0.014亿元。增减相抵,归母净利润环比仅增加0.078亿元。
累计口径下,前三季度毛利额12.90亿元,同比增加1.90亿元,四项费用8.23亿元,同比增加1.98亿元。费用增量超过毛利增量,成为了“增收不增利”的直接原因。拆分来看,管理费用为2.22亿元,同比增长37.87%,系产能建设及投产前人员增加;研发费用为3.68亿元,同比增长23.80%;财务费用6025万元,同比增长829.12%。此外,所得税费用5219.32万元,同比增长72.46%。
四项费用增长与少数股东分利增加,对应着产能和人员的前置投入;在相关投入形成收入之前,净利率受到一定压制。另需注意,9月末公司授予的2200万份期权将自第四季度起摊销股份支付费用,对利润形成持续压制。
订单增长、回款真实,但收入确认滞后
利润表反映的是已确认的收入和利润,资产负债表则提前反映了订单与发货节奏。
英维克的负债总额从年初的42.85亿增长至第三季度末的60.03亿元,从年初55.30%升至60.93%。其中,短期借款从7.36亿元增至8.70亿元。与此同时,第三季度末存货为25.07亿元,较第二季度末的15.52亿元增加9.55亿元;应付账款为24.07亿元,较第二季度末的18.67亿元增加5.40亿元;合同负债为6.65亿元,较第二季度末的2.82亿元增加3.83亿元。这反映出,公司正在靠“占用上游+短债”支撑营运资金扩张、应对备货期。
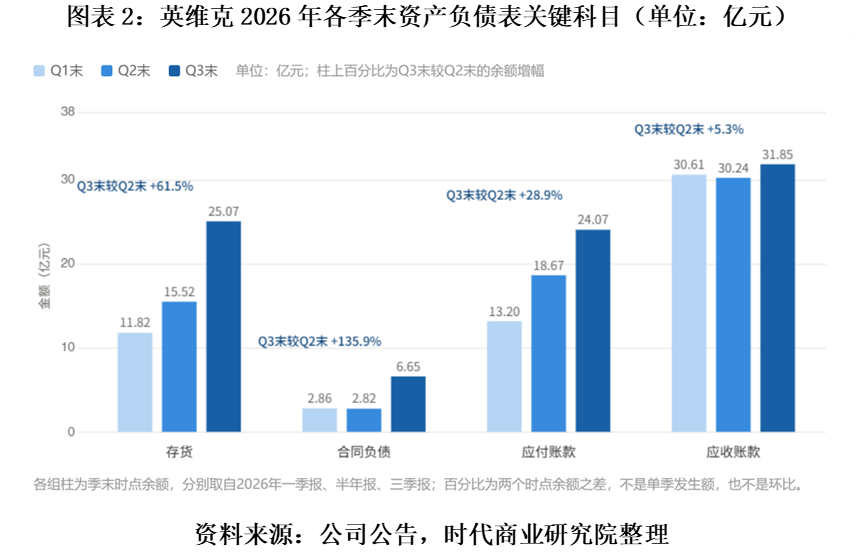
第三季度存货与合同负债增量最为集中。存货增加主要来自“期末项目未验收的发出商品、备货库存、在制品增加”,换言之,已发出但尚未验收的商品仍计在存货科目中。英维克在财报中已明确这一规则:需要安装服务的设备销售须经客户验收合格后才能确认收入。因此,存货增长主要对应第三季度已发货、尚未验收的订单规模,这部分收入未结转,导致了当期营业收入和利润偏低。
合同负债的增加对应预收货款的增加,反映待交付订单在增长,需求端相对乐观。与此同时,英维克也在为后续交付扩充产能:前三季度购建固定资产、无形资产和其他长期资产所支付的现金为3.32亿元,同比增长38.40%,与合同负债增长相呼应。
应收账款在三个季末基本持平,前三季度收现比102.7%,第三季度单季收现比108.9%,说明收入尚未确认并非赊销扩张或回款变差所致,订单与回款均真实。前三季度经营活动产生的现金流量净额为2.14亿元,同比增长167.07%,是近年来首次为正,回款明显好转;第三季度单季虽有环比回落,但更可能源于备货付款增加,而非回款变差。综合来看,英维克的交付结构正从标准化产品转向项目型系统。
液冷收入仍未单独披露
英维克曾在2025年年报中将液冷列为核心能力,称公司为“全链条液冷的开创者”,Coolinside方案覆盖冷板、快速接头、CDU、液冷工质等;UQD、MQD被列入英伟达MGX生态合作伙伴名单,冷板、快接头与机架式液冷CDU等通过英特尔验证,并在2025年OCP全球峰会期间展出了为Google定制的CDU产品。相关产品已获主流算力芯片厂商与头部算力设备制造商认可并“开始被规模采购应用”,2026年度经营计划提出“实现业务规模落地”。
到2026年半年报,英维克沿用了2025年年报的产品清单,但措辞明显收敛:删去“开创者”“率先推出”;机房温控表述从2025年年报的“快速增长、海外收入显著提高、毛利率显著上升”改为“温和增长、海外收入占比依旧较低、毛利率同比下降”。半年报首次在释义中定义液冷等术语,并提示海外拓展与规模化量产均有不确定性,前期资源投入将影响经营业绩。
在2026年三季报中,英维克将营业收入增长归因写为“算力温控业务和储能温控业务增加”,其中算力温控业务包含液冷,但公司并未单独列示。
迄今为止,英维克对液冷业务的披露口径仍较粗:自2025年成为液冷概念股以来至今未单独披露液冷产品收入、在手订单金额或发出商品金额,营业收入按机房温控节能产品、机柜温控节能产品等分产品口径列示。
唯一可量化的液冷主体是控股子公司深圳市英维克智能连接技术有限公司(液冷管路、快速接头,上市公司持股55%),2026年上半年主营业务收入1.91亿元,净利润0.29亿元,但英维克未披露其液冷相关在手订单,投资者据此推算的液冷收入只是代理值。
英维克将液冷作为主要增长叙事之一,却长期不单列规模数据,反映出其液冷收入仍未达到总收入10%的披露门槛,主要订单可能仍处于交付验证阶段。
核心观点:订单回款真实,验收确认滞后,液冷利润待验证
英维克三季报呈现“营收增、利润平”的分化:第三季度营收同比增长33.04%,归母净利润却几乎零增长,环比也仅微增,毛利率回升被四项费用、减值及少数股东分利抵消。存货与合同负债大增,主因是发出商品待验收,收入确认滞后于发货;但应收账款持平、收现比高于1,说明订单与回款真实,收入确认主要受验收节奏影响。液冷业务仍未单独披露收入,尚处于交付验证阶段。公司连续两年第四季度都呈现“收入冲高、利润回落”,因此第四季度收入确定性较高,但利润能否同步增长取决于前期订单能否顺利验收以及年末费用计提情况。
(全文3099字)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”