
胜宏科技给上游做基石、拿募资买理财,投资鼎泰高科,浮亏1.5亿港元

凌通社大白板导读:
胜宏科技在AI 硬件景气度最高的那半年,用最贵的价格,加倍做多自己所在的这条产业。
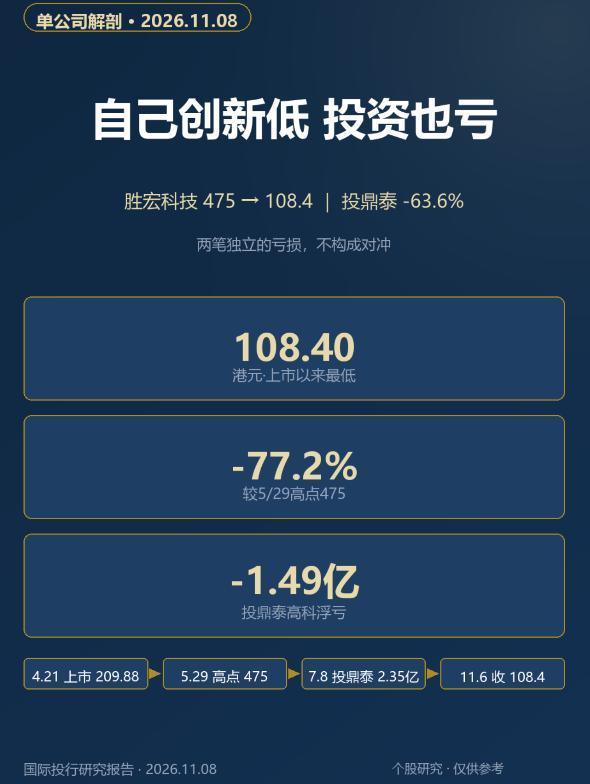
作为基石投资人,高点投资上游供应商:鼎泰高科H股,发行价380港元,现价138.5港元,账面浮亏1.5亿。
胜宏科技自己IPO时请来的38家基石,现价较发行价破发48.35%,10 月21日已经解禁。
除了老板史上最贵的电梯一吻,胜宏科技的魄力很大,上市定价顶格、给上游做基石顶格、理财规模从1亿扩到85亿——每一笔都押在同一个判断上:AI这个景气还会延续。
01
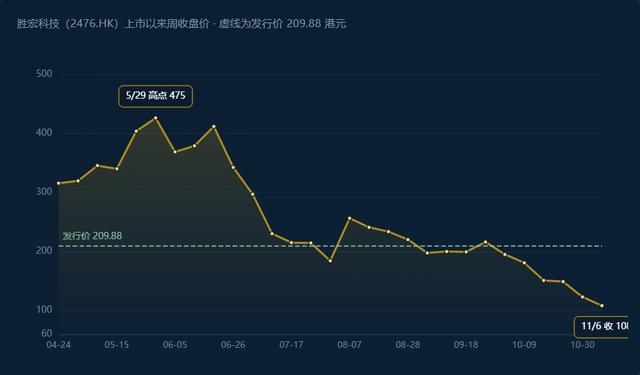
胜宏科技港股:475 到 108.4
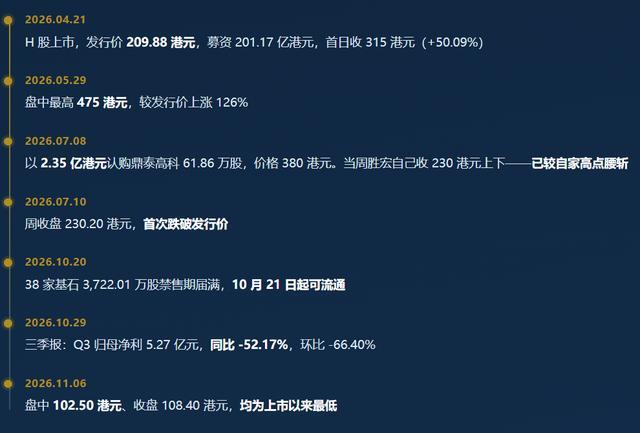
胜宏科技 2026 年 4 月 21 日在港交所上市,发行价209.88港元,是当时年内港股最大 IPO,募资总额 201.17 亿港元。上市首日收315港元、较发行价涨50.09%。
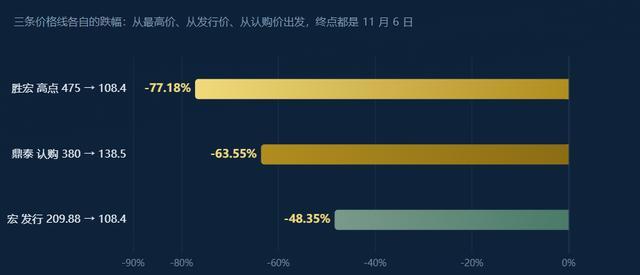
而从 475 到 108.40,是 -77.2%。从发行价算,是 -48.35%。上市五个月,把上市首日的涨幅、把基石 78 亿港元的认购、把 431 倍公开发售超购的申购热情,全部还了回去。
同日 A 股胜宏科技(300476)收124.31元,较 5 月 402.60 元高点回撤 69.1%。
02
投资鼎泰高科H股:浮亏1.5亿港元
7 月 8 日,胜宏科技集团(香港)作为基石投资人,认购鼎泰高科 61.86 万股,认购价 380 港元,耗资 2.35 亿港元。它与高瓴旗下 HHLR Advisors、ASPEX Master Fund 并列鼎泰基石认购第一位。
鼎泰高科做 PCB 钻针,是胜宏的上游。这笔投资的产业逻辑不难理解:绑定关键耗材供应商,锁定产能与优先级。问题是价格——380 港元是鼎泰招股区间上限,最终定价就定在上限。
11 月 6 日,鼎泰高科收 138.50 港元。61.86 万股对应市值 0.86 亿港元,账面亏损 1.49 亿港元,亏幅 63.55%。
要注意的是时间差。这笔认购发生在 7 月 8 日——那时胜宏自己的股价已经从 475 跌到 230 附近,自家股票正在跌破发行价的边缘。也就是说,在自家股价腰斩的当口,它拿 2.35 亿港元去买了一家估值更贵的同行上游。
03
还有一笔:Q3 亏掉的 6.90 亿
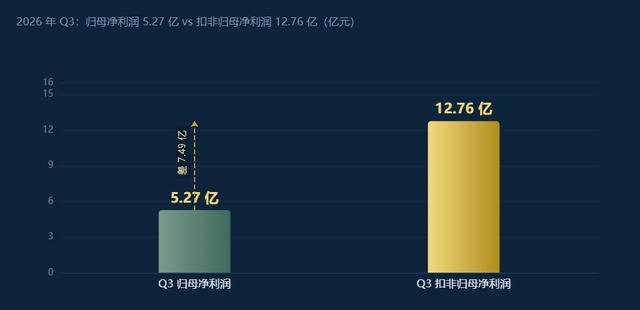
10 月 29 日晚,胜宏科技披露三季报。数字很反常:单季营业收入 68.31 亿元,同比 +34.30%、环比 +11.81%,创单季历史新高;单季归母净利润只有 5.27 亿元,同比 -52.17%、环比 -66.40%。单季销售净利率从二季度的 25.67% 掉到 7.71%。
收入创新高、利润腰斩,第一反应是"主业不行了"。但同一份财报里,单季扣非归母净利润是 12.76 亿元,同比 +16.16%、环比 +9.99%。
注明:本文为数据与公开信息整理,不构成投资建议。
特别声明:以上内容仅代表作者本人的观点或立场,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。