
先注册公司再办离职,配方靠口述带走,新宙邦只拿回2000万

先创业,再离职,把研发多年的核心配方,以口述的方式悄悄转移给了自己刚注册的公司。
这,就是那家正在冲击港股、斩获宁德时代30万吨大单、前三季度净利润同比翻番的国内电解液龙头,在自己最信任的位置上,遭遇的一件事。
2026年11月6日,新宙邦(300037.SZ,市值412亿元)发出了一份措辞平静的公告。
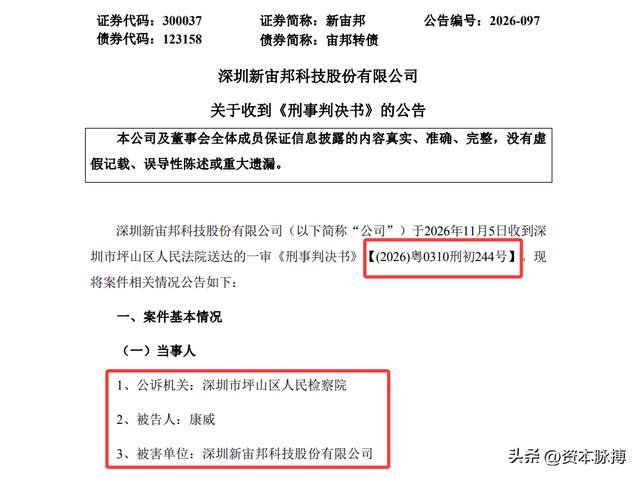
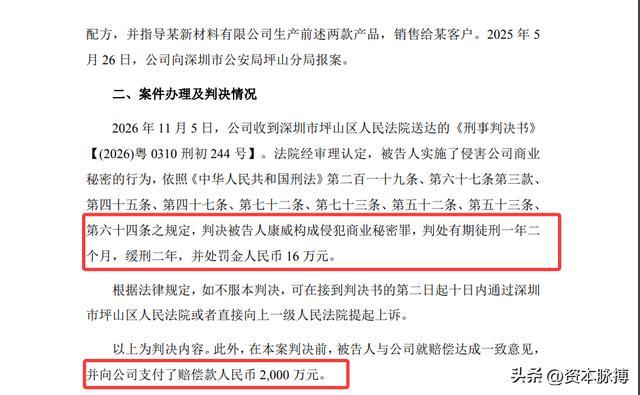
公告说,公司于11月5日收到深圳市坪山区人民法院送达的一审刑事判决书,公司前员工、曾任半导体事业部总经理的康威,构成侵犯商业秘密罪,判处有期徒刑一年二个月,缓刑二年,并处罚金16万元。
在判决作出前,康威已向新宙邦支付赔偿款人民币2000万元。
语气平静。
甚至带着一点胜利者才有的克制。
但如果你把这个数字放进这家公司的完整故事里,放进1996年那间简陋的深圳实验室,放进半导体化学品那四年看不到终点的研发岁月。
你会觉得,2000万这个数字,远远没有说完这件事。
从高压锅里做出来的配方,才知道它有多值钱
要理解这次事件的分量,必须先知道新宙邦的配方,是怎么来的。
1996年,深圳。
那时候覃九三从湖南来到这座城市,在一家进出口公司做技术支持。
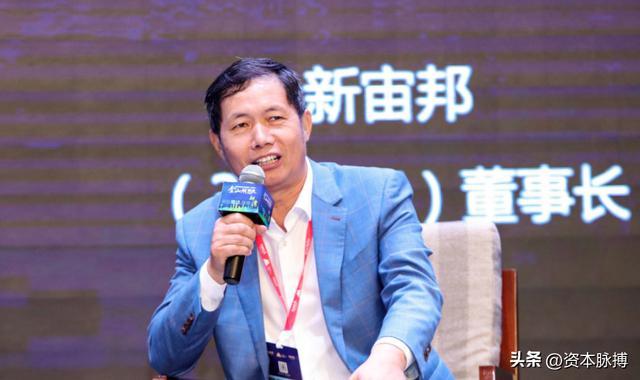
他看到了一个缺口:国内消费电子产业刚刚起步,高端电子化学材料几乎全靠进口,核心原料被日本、德国企业牢牢把持,国内企业只能仰人鼻息。
他和同学决定自己做。
用高压锅做化学实验,琢磨电解液配方。
这是后来覃九三本人描述自己创业起点时用过的话,没有洁净室,没有精密仪器,就是高压锅。
公司名字取对标杜邦,叫“宙邦”,2008年更名“新宙邦”,意思是踏入新的赛道。
2002年成立正式上市主体,2010年在深交所创业板挂牌,股票代码300037。
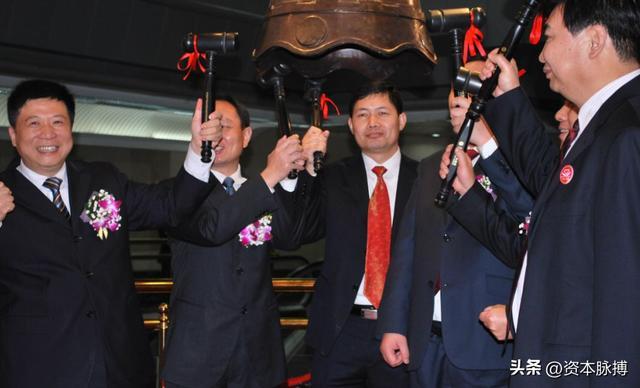
之后的故事,是一条持续向上的爬坡路。
从铝电解电容化学品,到锂电池电解液,再到2015年收购海斯福切入特种氟化学品,同年成立半导体化学品事业部,向这个领域门槛最高、被外资垄断最深的赛道,迈出了第一步。
这一步,走得并不轻松。
半导体化学品不是你有资金就能做出来的东西。
蚀刻液、剥离液这类功能性湿电子化学品,每一款产品都需要针对具体客户、具体制程、具体设备进行定制化开发。
做出来不算,还要通过客户的技术认证,而半导体客户的认证周期,动辄一两年起步。
新宙邦的半导体化学品事业部,从2015年成立,到2019年才真正实现商业化批量供货。
四年。
才打通从实验室到客户产线的完整链路,拿下中芯国际、华星光电、厦门天马等核心客户的订单。
这个时间成本,是这家公司在半导体赛道最真实的“门票价格”。
四年的配方,就是四年的价值。
先创业,再离职,口述,这三个词连在一起很要命
2026年11月6日的这份公告,是新宙邦2025年5月报案之后,历经一年半司法程序的结果。
案件的完整过程,有几个细节值得逐一拆解。
第一个细节:先创业,后离职。
判决书显示,康威在2019年底,伙同他人成立了某新材料有限公司。
而他正式从新宙邦离职,是2020年3月16日。
这个顺序非常关键。
他不是离职之后,想了想觉得这个行业有机会,然后出去创业。
他是在还坐在新宙邦半导体事业部总经理位置上的时候,就已经在外面注册好了竞争公司。
在那段时间里,他以新宙邦的身份接触客户、掌握配方、积累资源——同时,他已经是另一家公司的创始人之一。
这不是一时冲动,这是蓄谋。
第二个细节:从工作邮箱下载,存入私人电脑。
案件信息显示,康威在任期间,将含有钼蚀刻液、水性剥离液技术配方的《半导体产品生产工艺文件》,从工作邮箱下载,储存至私人电脑。
这份文件,是以代码管理的——说明公司对这份文件有权限控制体系,不是人人都能随意调取的东西。
康威身为事业部总经理,有权访问,但这个“有权访问”是用于工作的,不是用于带走的。
他知道自己在做什么,所以他做得很小心。
第三个细节:口述。
这是整个案件里最耐人寻味的地方。
康威离职后,向其创办的新材料公司相关人员披露配方的方式,是口述。
不是发邮件,不是打印文件,不是拷贝U盘。
是口述——坐在那里,把配方从嘴里说出来,让对方记下来,或者直接按照他说的配比去生产。
这个选择不是偶然的。
口述,是刻意规避书面证据的手段。
没有文件传输记录,没有电子邮件,没有任何数字痕迹——只有一个人的嘴和另一个人的耳朵。
在法律认定上,这让取证的难度大幅上升,而且他已经在离职时签署了《离职保密协议》,他清楚白纸黑字的东西会成为证据,所以他选择了不留痕迹的方式。
但他低估了一件事:口述不代表没有侵权,只代表取证更难。
最终的判决已经说明,口述这道“保护色”,没能保护他。
第四个细节:销售给某客户。
判决书显示,这家新材料公司生产出来的产品,被销售给了“某客户”。
注意“某客户”这三个字。
康威在新宙邦时,主导研发的这两款产品,本来就是定制供应某客户的,也就是说,他带走的不仅是配方,还带走了对这个客户产品需求、工艺参数的完整理解。
他知道这个客户要什么,他知道怎么做给这个客户用,所以他才能用同样的配方,以更低的价格,用同一套产品再去竞争这个客户的订单。
这不只是技术泄露,这是一场精准的定向截胡。
2000万,够吗?
新宙邦在公告里说,2000万赔偿款已记入“营业外收入”,作为“非经常性损益”处理。
这个会计科目的选择,本身就是一个耐人寻味的表达。
营业外收入,意思是这不是正常经营产生的,是偶发的、一次性的。
是损失弥补,不是收益创造。
但问题在于,损失究竟有多大?2000万,能不能覆盖真实的损失?
我们可以从几个维度来想这个问题。
维度一:研发成本。
新宙邦的半导体化学品,从2015年立项,到2019年批量供货,历经约四年。
截至2026年6月,公司全体研发人员有1133人,累计专利申请1716项。
这是一家把研发当作核心竞争力来投资的企业。
针对特定客户的定制化配方开发,从配方设计到客户认证,每一步都是真实的资金消耗。
这类功能型湿电子化学品,单款产品的研发投入,很难低于千万级别。
维度二:客户损失。
如果被截胡的“某客户”,是原来稳定供货的老客户,那么损失的不只是这一单的收入,而是整个客户关系的断裂。
半导体化学品的客户粘性极高——通过认证之后,客户轻易不会换供应商;但一旦被竞争对手用同等规格、更低价格切进来,重新夺回这个客户的代价同样高昂。
维度三:市场机会成本。
钼蚀刻液和水性剥离液,恰好处于一个高速成长的赛道中口。
水性剥离液代表着行业绿色化转型方向,市场占比预计在未来几年快速扩张。
这款定制配方若被竞争对手拿去量产,抢占的是未来两三年的市场窗口。
这个窗口期的机会成本,同样无法用2000万来完整计量。
2000万赔偿进了营业外收入。
那些数字背后的配方,和那个被截走的客户,账本上,永远记不全。
这不是一个孤立的个人选择,这是一场系统性的产业博弈
把视角从新宙邦这一家公司拉远一些,这件事会变得更加清晰。
半导体化学品的国产替代,是中国制造业现阶段最重要、也最艰难的战场之一。
湿电子化学品,这个在外行眼里听起来很普通的名字,实际上是晶圆制造里无处不在的核心消耗材料。
用于光刻工艺后的刻蚀、剥离、清洗,每一道工序都要用,每一步都影响成品率。
国内晶圆厂一旦扩产,对这类材料的需求就是刚性的、持续的。
过去,这个市场被日本关东化学、韩国东进等外资企业长期把持,国产品牌的市场份额极小。
过去五年,随着中国晶圆厂大规模扩产,国产半导体化学品迎来了难得的“替代窗口期”。
这个窗口不会永远开着。
谁能在这个窗口期内拿到客户认证、稳定供货、积累案例,谁就能在未来的竞争格局中占有一席之地。
也正因为如此,配方的价值,从来不只是一张技术文件的价值,而是一张通往客户、通往市场、通往窗口期红利的入场券。
在这个背景下,高层技术人才的流失、核心配方的泄露,造成的伤害是双重的:一是你的技术成果被人拿走了,二是你的竞争对手用你的技术,在你的市场上打你。
康威案,是这个逻辑的一个极端呈现。
更值得关注的是,这种“先创业后离职、以口述方式转移技术”的模式,并不只发生在新宙邦一家。
在半导体材料、新能源材料等高成长行业,这样的案例已经不是个案。
中国半导体材料的国产替代之战,正在同时面对外部的技术封锁和内部的技术流失,两个方向的压力同时存在。
这是一个系统性的产业安全问题,而不仅仅是某一家公司的人事管理失误。
一个无法回避的制度追问
判决出来了,赔偿到位了,新宙邦发布公告说“体现公司坚决保护商业秘密的立场与决心”,这些都是对的,都值得肯定。
但有一个问题,藏在这个结果背后,不问不行:
半导体事业部总经理,是怎么把配方带走的?
据案件信息显示,配方文件是以代码管理的,说明存在权限体系。
但康威能直接从工作邮箱下载,存入私人电脑,说明在下载行为发生的当时,没有被系统拦截,也没有及时触发告警。
这是一个技术问题,也是一个管理问题。
在半导体、化工等技术密集型企业,核心技术文件的防护,通常依赖几道关卡:访问权限分级(哪些人能看)、操作行为审计(谁下载了什么)、终端管控(能否拷贝到私人存储介质)。
这三道关卡,任何一道没有到位,核心文件就存在泄露风险。
更难处理的,是高层管理者的监督盲区。
事业部总经理级别的人,往往拥有最宽泛的数据访问权,同时在公司内部享有最高的信任度。
这使他们天然处于内控体系的薄弱地带,因为监督体系设计的出发点,常常是防御外部威胁和基层员工,而不是防御掌握最多信息的核心高管。
这个制度性的盲区,不是新宙邦一家独有的,而是所有技术型企业都需要面对的治理难题。
还有一个时机问题值得关注。
新宙邦目前正处于港股IPO的关键节点,026年1月递交申请,10月完成聆讯,待最终批准。
商业秘密保护能力,是资本市场对技术型企业做出估值判断时的重要参考项之一。
这起案件在IPO期间曝光,提醒外界:知识产权保护不只是法务工作,它是企业核心竞争力的一部分,也是资本市场信任的基础之一。
四年研发,一次口述
我想用一组对比来结束这篇文章。
新宙邦2015年进入半导体化学品赛道。四年研发,才在2019年进入批量供货阶段,才打进中芯国际、华星光电的供应链。
那四年,是无数次配方调试,是一遍遍做客户认证,是在台积电标准面前反复修改参数的四年。
2019年底,康威在离职前,把配方下载进了自己的电脑,然后伙同他人注册了一家新材料公司。
2020年3月,他离职,签了保密协议。
然后,他把那四年的积累,坐在那里,用嘴说出来,交给了别人。
四年的研发成果,一次口述,转移完毕。
2000万赔款进了营业外收入。那个被带走的配方,那个被截走的客户,那个失去的市场窗口,不在这个科目里。
这是一起商业秘密案,但它真正让人久久无法释怀的部分,不是那个结果,而是这个过程里所有被忽略的节点:
那份被下载的文件,有没有触发告警?
那家在离职前成立的新材料公司,有没有在内控审查中被发现?
那份离职保密协议,有没有配套的技术数据审计?
如果任何一个节点,做得更扎实一点,这件事,也许不会发生。
也许,这才是这份判决书最重要的价值所在,不是宣布结束,而是提示开始:一次完整的、认真的,对自己知识产权防护体系的全面检视。
三十年前,覃九三用高压锅做出了第一个配方,那是这家公司一切价值的原点。
那间实验室的东西,应该待在它本来应该待的地方。
这个要求,不高。