港股打新:一微科技 申购分析

珠海一微科技股份有限公司是一家在中国注册成立的股份有限公司,公司定位为机器人技术平台企业,主营智能移动机器人解决方案,核心是以自研机器人算法与专用 SoC(系统单芯片)为底座、辅以传感器、运动控制模块、SDK及工具链的"Amicro"软硬件一体化平台,据此形成惯导(2016 年量产)、单模态(2019 年量产)、多模态(2024 年 1 月量产)三类解决方案,并延伸至机器人配套模组与智能宠物、智能陪伴、移动底盘等泛机器人产品,主要服务清洁、服务、陪伴等下游机器人赛道的头部厂商。
按弗若斯特沙利文资料,以 2025年收入计公司在中国智能移动机器人解决方案提供商中排名第三(市场份额约 4.2%),是中国最大的单模态方案提供商,多模态方案商中排名第三,2025年方案销量超 350万套,技术已应用于全球前十名智能清洁机器人企业中的八家。
收入结构上绝大部分来自智能移动机器人解决方案(2025年该板块占总收入约95%,全年总收入人民币4.07亿元),客户以系统集成商、直接客户和分销商为主;截至2026年4月30日研发团队273人、占员工总数逾75.8%,累计拥有1363项知识产权(含1125项已授权专利,其中819项为发明)。需注意的是,公司自成立至今尚未盈利,2023 年、2024 年、2025 年净亏损分别为人民币1.132亿元、9890万元、1.551亿元,并预计2026年仍将录得净亏损。
一微科技本次募集资金净额6.727亿港元,资金分配如下:70%用于研发/巩固技术领导地位;10%用于市场与客户生态;10%用于战略投资与收购;10%用于一般公司及营运资金。
招股信息:
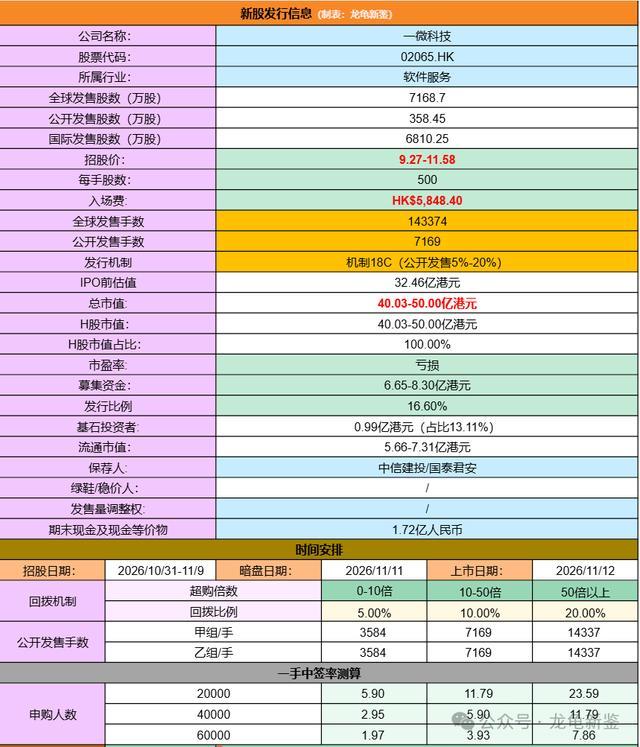
本次全球发售股数7168.7万股,每手股数500股,招股价9.27-11.58元,入场费5848.40元,采用机制18C发行,超购50倍以上,触发回拨20%,预计2-6万人参与,按目前情况触发第二档回拨10%,一手中签率8%左右,申购50手稳一手。
财务情况:
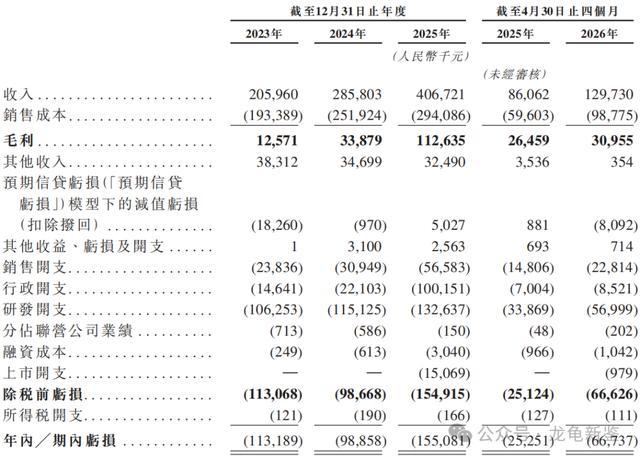
23年经营收入2.06亿,24年经营收入2.86亿,25年经营收入4.07亿,年复合增长率40.6%;26年前4个月营收1.29亿,上年同期8606.2万,同比增长50.7%。
23年毛利1257.1万,24年毛利3387.9万,25年毛利1.13亿,毛利率27.69%;26年前4个月毛利3095.5万,毛利率23.86%,上年同期毛利2645.9万,毛利率30.74%,毛利率同比下滑6.88%。
23年净亏损1.13亿,24年净亏损0.98亿,25年净亏损1.55亿;26年前4个月净亏损-6673.7万,上年同期净亏损-2525.1万。
行业及竞争对手速览:
智能移动机器人解决方案是把硬件、软件与算法集成为一体、实现跨场景自主移动与环境交互的系统,按技术路线分为惯导、单模态与多模态三类,行业价值链上游为芯片/传感器等硬件厂商、中游为解决方案提供商、下游为消费(扫地、割草、陪伴、宠物)、商用(送餐、酒店、导购清洁)及工业(仓储物流、AGV/AMR)机器人整机厂商;
当前行业痛点集中在技术门槛高、应用场景碎片化导致跨场景迁移成本高、软硬件协同不足及缺乏统一标准,而核心技术(SLAM与激光雷达建图、运动控制、机器人专用SoC、以及VLA与世界模型等多模态大模型)正推动市场快速扩张——中国智能移动机器人解决方案市场规模由2021年的42亿元增至2025年的97亿元(CAGR约 23.5%),预计2030年达约381亿元(2025–2030年CAGR 31.4%),其中真正的高增长引擎是多模态路线,其规模从2亿元暴涨至31亿元(CAGR91.5%),2030年预计增至271亿元(CAGR 54.7%),而单模态(58亿元→98亿元,CAGR11.0%)和惯导(8亿元→12亿元,CAGR 6.9%)增速明显放缓;
竞争格局则呈现"整体分散、多模态寡头集中"的分化特征:2025年前五大企业合计收入21.01亿元、占整体市场仅22.7%,一微科技以 3.86亿元排名第三(份额4.2%),落后于第一名瑞芯微(10.5亿元、11.3%,福州成立2001年的IoT/AIoT 处理器芯片上市龙头)和第二名全志科技(4.05亿元、4.4%,珠海成立2007年的应用处理器SoC上市公司),领先约1.3亿元规模的乐动、星宸各约1.4%;但在细分赛道位置截然不同——一微在单模态市场以1.28亿元排名第一(份额2.2%,仅微弱领先公司全志的1.22亿元),且该细分前五大合计仅占7.6%,格局高度分散;
而在决定未来的多模态市场上,公司以1.81亿元仅列第三(份额 5.9%),与第一名瑞芯微的9.59亿元(31.4%)差距逾五倍,前五大合计占51.7%,集中度远高于整体市场;考虑到行业五大进入壁垒(软硬件一体化技术闭环、场景理解与算法数据反馈循环、产业链生态协同、商业化场景卡位、跨场景技术迁移能力),公司凭借全球最早推出机器人专用SLAM SoC、覆盖全球前十智能清洁机器人企业中的八家、以及1363项知识产权(含819项发明专利)在存量单模态与生态绑定上占据先发优势,但收入结构高度依赖清洁机器人客户、且规模与研发资源均不及芯片平台型的头部对手,其能否把单模态的领先转化为多模态的份额,是这场竞争的核心变量,而多模态路线本身的技术门槛(32路以上传感器融合、端侧AI加速、3D建图)和与大型芯片厂商的正面竞争,构成主要压力来源。
资本方面,一微公开发售前总共完成六轮融资,最后D-1轮融资完成于2025年3月,每股成本7.72元,投后估值27.78亿元,相较发售价折让13.55%,禁售期12个月。值得注意的是公司D轮融资完成于2021年12月,彼时每股成本9.05元,投后估值34.99亿,D轮投资者相当于拿了三年半,隐含估值缩水20.6%,本次上市市值较D轮融资溢价仅1.34%。
而基石方面,则由广东武岳峰集成电路和光莆股份认购9900万元,按中位数定价占比13.11%,禁售期六个月。
机器人行业现在标的越来越多,其中鱼龙混杂,一微直接竞品乐动最近日子也不好过,市值一缩再缩,一微的规模比乐动要差一个等级,去年乐动营收7.48亿,一微才4.06亿!目前乐动68.67亿,一微发行市值40.03-50亿,不算便宜;而机器近一年上市的公司表现暗盘和首日表现如图:
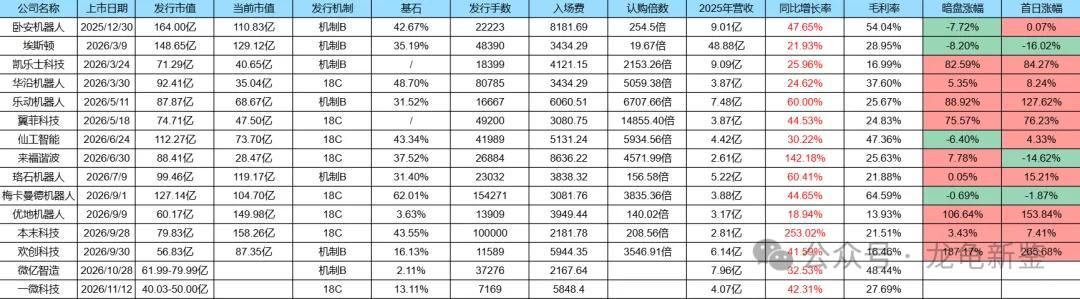
依据近一年机器人行业新股表现来看,发行市值越大的表现越差,而小市值发行的表现还不错,原因大抵是小市值更适合下锅;上一只机器人微亿发行失败,估计就是没安排好,既然这样,要么可以下锅搞,要么当成垃圾倒掉。倒掉反正不损失,下锅了就能围着吃肉,所以下自己能接受的注,买定离手。
龙龟评级:
白色(红色申,绿色弃,白色拼运气)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!