
每手赚5940,国际配售只超1.3倍:远信储能的暗盘,冷的是账本

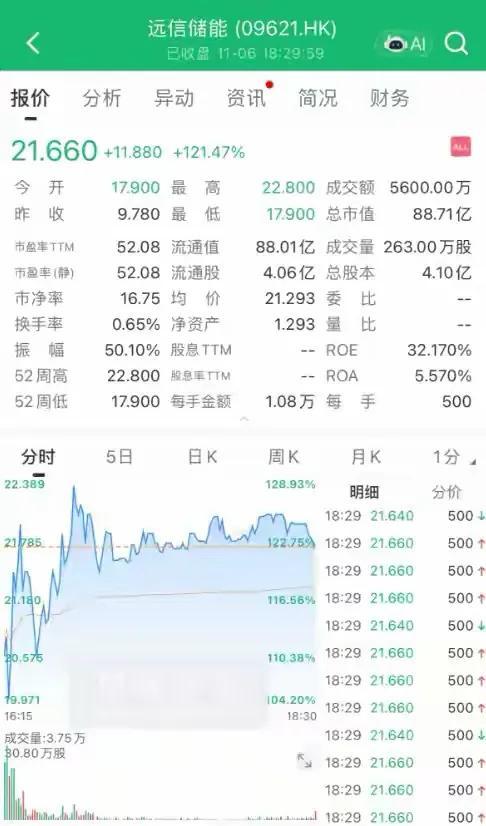
远信储能11月6日暗盘收报21.66港元,较发行价9.78港元上涨121.47%,每手500股,账面获利5940港元。
富途暗盘盘中最高摸到22.82港元,涨幅一度133.95%,成交额合计超过1.2亿港元。数字摆出来,确实像一场盛宴。
但把认购结构翻过来,席位的分布立刻变了样。
公开发售超购1388.75倍,孖展约649倍,约6万人申购。散户端热得发烫。
国际配售超购只有1.30倍。机构端,刚刚够分完,没有抢。
同一家公司,同一份招股书,散户用孖展把倍数拉到四位数,机构用1.3倍表达了“我参与,但不追”。
暗盘121%的涨幅,定价的不是“这家公司值88亿”,定价的是“1.15万手流通盘在6万人面前有多稀缺”。
全球发售5754.05万股,香港公开发售只占10%,约1.15万手;不设绿鞋,稳价期没有机制性承接盘;基石投资者只有鼎晖一家,认购3140万港元,占发售股份5.56%。
“小流通盘+高认购热度+无绿鞋”放在一起,是一个物理实验:把一小块筹码扔进一大群想买的人中间,价格自己会飞。 飞多高,不取决于公司赚多少钱,取决于最后那一手愿意出什么价。
基本面是另一个温度。
2023到2025年,营收从4.35亿走到18.68亿,净利润从0.41亿走到1.54亿,连续三年盈利,增速不慢。这是真东西。
但毛利率从21.6%降到17.8%,再降到16.1%,三年下了一个台阶。2026年前4个月回升到27.4%,靠的是匈牙利项目拉高了解决方案业务的利润率,不是整体定价能力逆转。
收入在长大,毛利率在变薄。储能系统这门生意,规模是面子,价差是里子。
客户集中度更是一张明牌。2026年前4个月,前五大客户收入占比94.3%,最大单一客户43.6%。一个项目的验收时间挪一个季度,收入增速就可以换一个方向。 贸易应收款项12.92亿,占总资产46.7%,利润在表上,钱在客户的账期里。
行业地位也不支撑“龙头溢价”。 2025年出货5.4GWh,中国储能系统解决方案市场排名第十,份额2.1%;独立储能赛道排名第四,份额12.5%。前十守门员的位置,配的是前十守门员的估值锚。
所以暗盘121%,到底在交易什么?
交易的是“稀缺的筹码”,不是“确定的利润”。 1.15万手的流通盘,6万人的申购队列,不设绿鞋的机制真空,三个条件同时成立,价格发现的功能会被短期供需完全覆盖。
每手5940港元的账面利润,赚的不是“公司成长的钱”,是“排在后面的人愿意出更高价”的钱。
11月9日正式挂牌,流通盘会变,情绪会散,绿鞋不存在,基石只占5.56%。 暗盘的热度是一张“入场券的溢价”,不是“公司价值的称重结果”。
储能是好赛道。连续三年盈利是真的。海外收入从0.5%冲到44.6%,也是真的。** 但“好赛道+真利润”和“暗盘翻倍”之间,隔着一个流通盘大小的距离,和一个国际配售1.3倍的态度。**
5940块赚得开心可以。但别把这份开心,翻译成“这家公司值88亿”的结论。 暗盘只负责告诉你今天有多少人想买,不负责告诉你明年公司能赚多少。