广州农商行再出清,挂牌51亿信用卡不良



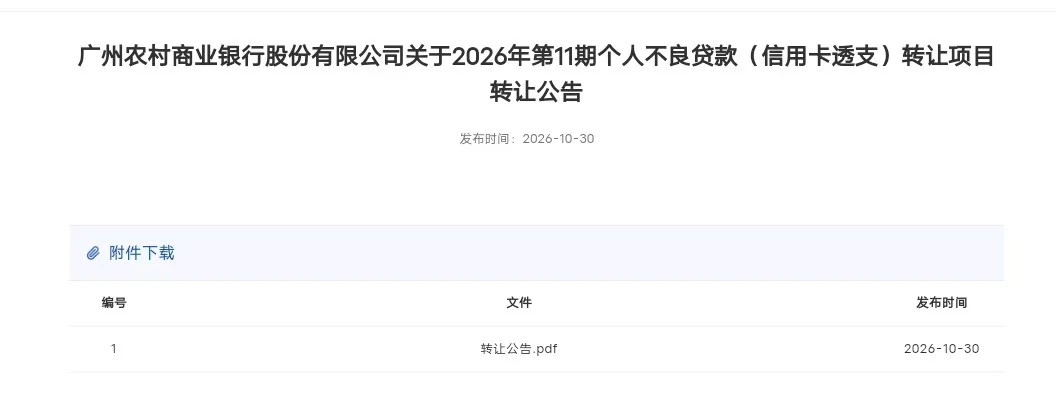
近期,广州农商行在银登中心放出三期信用卡不良资产包,本息合计 51.11 亿元,三期转让项目涉及借款超6.6万笔。
图源:银登网
其中,第9期未偿本金5.22亿元、本息总额17.93亿元,共27838笔,加权平均逾期天数为2426.77天;第10期未偿本金5.28亿元、本息总额18.79亿元,共28140笔,加权平均逾期天数为2489.15天;第11期未偿本金2.92亿元、本息总额14.39亿元,共10588笔,加权平均逾期天数为3151.33天。
此前8月28日,广州农商银行抛出规模达百亿元的亏损资产转让计划,拟以约57亿元挂牌转让一笔本息合计103.29亿元的不良债权,本金折扣率约七四折。
这是广州农商行连续第四年启动百亿级对公不良出表:2023年145.92亿元,成交94.67亿;2024年145.92亿元,成交99.93亿;2025年189.28亿元,成交122.5亿,叠加本次103.29亿元,累计债权规模584.41亿元,全部交易落地后预计累计现金回笼约374亿元。
2026年前三季度,该行实现营业收入115.87亿元,同比增长5.1%;净利润17.83亿元,同比增长3.5%。
但是据此前6月底披露的财务信息,该行不良贷款余额为141.92亿元,不良率为2.03%,比年初上升了0.17个百分点。
当期信用减值损失为37.26亿元,占营收比例达46.14%。
从对公百亿级不良出表,到信用卡不良资产包密集挂牌,广州农商行正以“打包转让+自主清收”加快风险出清,短期有助于回笼现金、压降不良和资本占用。
但此次三期信用卡包加权平均逾期均超过6年半,第11期更超过8年半,回收难度高,转让定价与受让方处置能力将直接影响最终损失。
同时,该行不良率较年初上升0.17个百分点,信用减值损失占营收比例达46.14%,说明存量风险仍在消化、利润空间承压。
对于广州农商行而言,后续的发展关键不只是出表规模,更在于新增授信风控、贷后催收和拨备计提能否同步改善。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”