
深圳南山又冲出一个IPO!两位80后,年入18亿

作者丨流光
编辑丨关雎
今日(11月9日),深圳市远信储能技术股份有限公司(09621.HK,下称“远信储能”)在港交所主板挂牌上市。本次发行价为9.79港元/股,募资净额约5亿港元。开盘价为21港元/股,开盘市值约86亿港元(约73亿元人民币)。
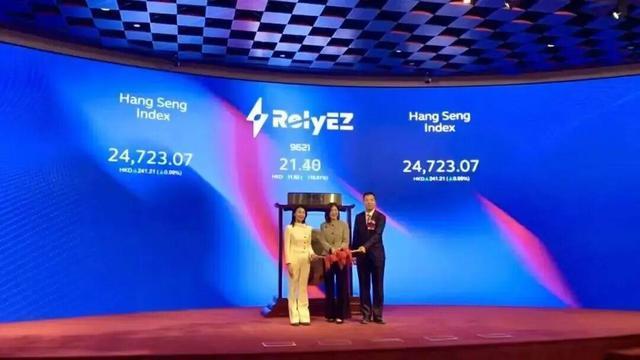
远信储能成立于2019年,总部位于深圳南山,由中山大学校友王堉和有光伏行业及投行经历的张佳婧共同创立。公司定位为集成储能系统解决方案供应商,主要为大型储能电站和工商业场景提供储能系统解决方案、硬件产品、软件平台及全生命周期运维与电力交易服务。
目前业务覆盖中国、美国、日本、匈牙利、波兰等多个国家,累计服务客户超过100家,交付容量超过13GWh(吉瓦时,1GWh等于100万度电)。
2025年,远信储能营收18.68亿元、净利润1.54亿元,净利率连续三年保持在8%以上。2026年前四个月总营收2.8亿元,其中海外收入从2025年全年的877.9万元飙升至1.25亿元,占比达到44.64%。
根据弗若斯特沙利文数据,2025年远信储能储能系统解决方案出货量达5.4GWh,按此计在中国储能系统解决方案行业排名第十,市场份额为2.1%。
招股阶段,远信储能引入鼎晖投资(CDH)旗下CDHGlobal为唯一基石投资者,认购金额3140万港元,约占全球发售股份的5.56%。
上市后,董事长兼执行董事王堉、执行董事兼CEO张佳婧作为一致行动人,通过致信博衍、萍乡潜鳞、诚以致信及深圳醉木四个实体,合计控制上市公司约62.64%的投票权,为控股股东。
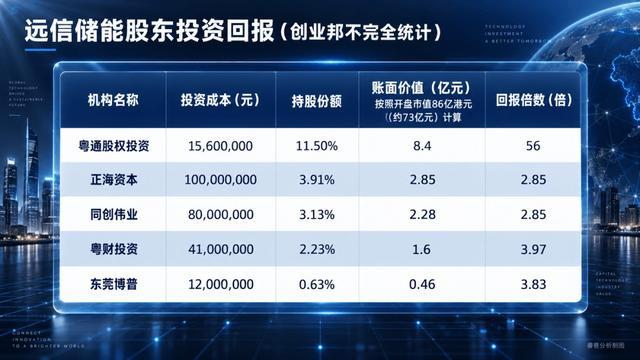
机构股东方面,上市后粤通股权投资持股11.5%、正海资本持股3.91%、同创伟业持股3.13%、粤财投资持股2.23%、东莞博普持股0.63%。
按照86亿港元(约73亿元)开盘市值计算,粤通股权持股账面价值为8.4亿元,对应回报倍数分别为56倍。
两位80后联手创业做储能
王堉出生于1989年,拥有中山大学理论与应用力学学士学位、工程力学硕士学位。
2013年硕士毕业后,他先在汕头航空有限公司人力资源部工作,2015年进入猛狮新能源体系,曾在多家子公司担任董事、总经理等管理职务,长期参与清洁电力、光伏扶贫、微电网等项目的开发、投资和运营。
远信储能董事长兼执行董事王堉
张佳婧出生于1984年,先后取得哈尔滨工程大学英语学士、香港中文大学新媒体理学硕士学位。创业前,她曾在杜邦太阳能公司工作,负责海外新能源市场及渠道开发;之后又在广发银行、申港证券、甬兴证券等机构任职,积累了投融资和资本市场经验。
远信储能执行董事兼CEO张佳婧
2018年前后,西北地区风电、光伏装机持续扩张,但配套消纳能力不足,弃风弃光问题突出,部分地区弃风弃光率一度超过40%。
王堉注意到其中的价差机会:中午光伏发电量集中、外送通道饱和,部分电量交易价格低至0.15元/度;而傍晚用电高峰时电价明显走高,最高可接近1元/度。如果将白天富余的风光电储存起来,待晚间高价时段再释放,理论上便可覆盖储能设备投入及充放电损耗。
在此情况下,王堉与张佳婧看到了储能方案落地的可能性,决定创业。2018年11月,他们设立致信博衍作为创始团队的持股与控制平台,两人分别持股50%。
2019年7月,远信储能成立。起初,公司主要以储能系统集成为切入点,电芯、变流器等核心部件主要外购,自身负责系统方案设计、设备集成和项目交付。
彼时,新疆正推进首批光伏配储试点。远信储能设计了一套多方参与的合作方案:由第三方资本投资建设储能资产,与央企光伏电站共享储能增发带来的电费收益,公司负责系统集成和项目交付。项目仅用62天便完成投产,成为国内较早的大型光伏配储示范项目。
2020年,公司又完成西藏岗巴40MW/193MWh光储一体化项目,进一步验证方案在高海拔场景下的可靠性。
随着项目规模扩大,远信储能开始向上游制造环节延伸。2021年,公司启动自有产线建设,自主生产储能电池模块及储能系统舱等关键组件。到2026年4月,公司在江苏、云南布局的三座工厂均已投入商业运营。
早期投资机构回报超56倍
2019年远信储能成立时,注册资本500万元,由致信博衍和粤通股权投资共同出资,两者分别持股48%和52%。2020年,注册资本增至3000万元,该增资由致信博衍与粤通股权投资按各自持股比例同比例出资。
粤通股权投资成立于2016年,是一家深圳本地投资机构,由谢玉刁及其家族成员控制,谢玉刁持股90%。该机构以股权投资、创业投资为核心,投资版图覆盖实业、农业、文旅、市政等多个领域。
2021年6月,粤通以1元名义对价,将13%股权转让给萍乡潜鳞;2022年10月,粤通再将所持9%股权以270万元代价转让给深圳醉木。萍乡潜鳞和深圳醉木均由致信博衍担任GP。
到2023年4月,远信储能完成A轮融资,由粤财及珠海依星伴月分别出资4000万元和100万元。这两家机构均为广东国资背景的粤财投资体系旗下基金。
2025年3月,致信博衍出资3500万元,从粤通手中受让公司10%股权。交易完成后,致信博衍持股反超粤通,成为第一大股东。
上市前,远信储能在2025年12月完成B轮融资,由同创伟业、正海资本、卓源蓝图共同出资2亿元。东莞博普通过老股转让方式入股。不过半年后,卓源蓝图转让了所持股份退出。
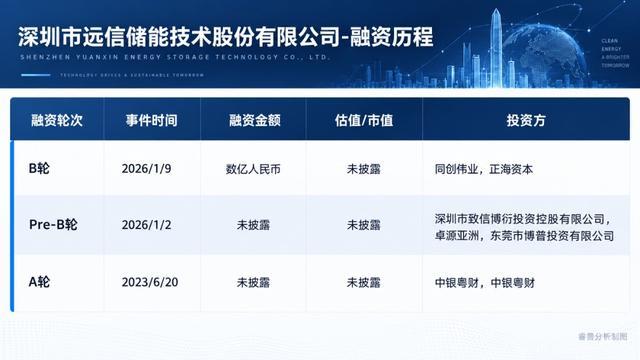
上市后,粤通股权投资持股11.5%、正海资本持股3.91%、同创伟业持股3.13%、粤财投资持股2.23%、东莞博普持股0.63%。
按照86亿港元(约73亿元)开盘市值计算,粤通股权持股账面价值为8.4亿元,对应回报倍数分别为56倍。其余几家机构回报倍数在3倍左右。
国内卷价格,海外卷毛利
目前,远信储能的核心产品是大型储能系统解决方案,包括自研的GridUltra储能集装箱、电池模组(不含电芯)及EnergyEMS等软件系统。公司根据项目需求完成方案设计、设备集成、现场安装和并网调试,最终交付给客户一个可以直接投入运转的储能电站。
从收入结构看,这依然是一门典型的硬件集成生意。2025年,大型储能解决方案收入占比达89.4%。但硬件生意的本质是赚辛苦钱,随着电芯价格下行和行业竞争加剧,远信储能的综合毛利率从2023年的21.6%一路降至2025年的16.1%。
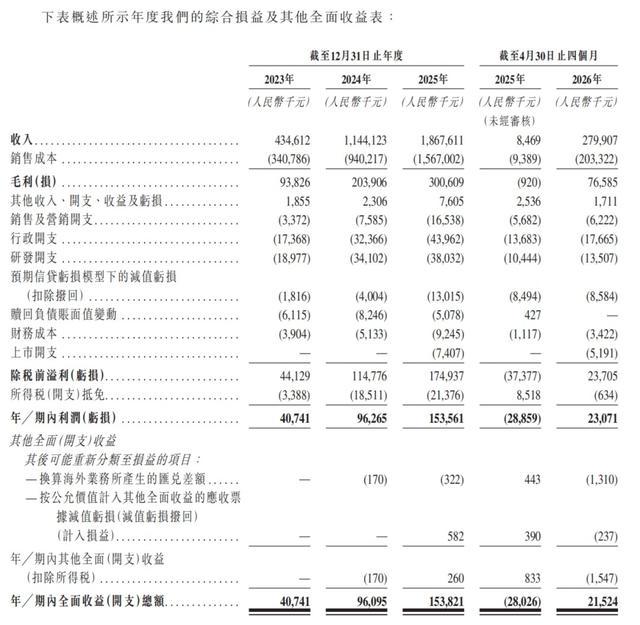
远信储能营收情况
为了在价格战中保持优势,远信储能开始强化项目的定制化能力。例如,在云南姚安(海拔约3000米)和永德(弱电网)等项目中,公司针对高原环境和电网特性,定制了PCS总线系统和构网型技术。这种非标定制与快速交付的工程落地能力,成为了它在国内激烈竞标中拿到订单的关键。
真正的利润改善来自海外。2026年前四个月,远信储能综合毛利率回升至27.4%,大型储能解决方案毛利率达到24.6%。而这几乎完全由匈牙利欧罗斯拉尼110MWh项目拉动,该项目毛利率高达38.0%。
值得一提的是,为了拿下匈牙利项目,公司不仅做了产品和电网规约的适配,还促成了慕尼黑再保险为其出具10年性能保险,解决了海外金融机构的融资顾虑。
这个项目也将其海外大型及工商业储能系统的平均售价拉高至1.11元/Wh,是同期国内方案平均售价0.57元/Wh的两倍。公司大型储能系统解决方案的平均售价也从2025年的0.48元/Wh升至2026年前四个月的0.79元/Wh。
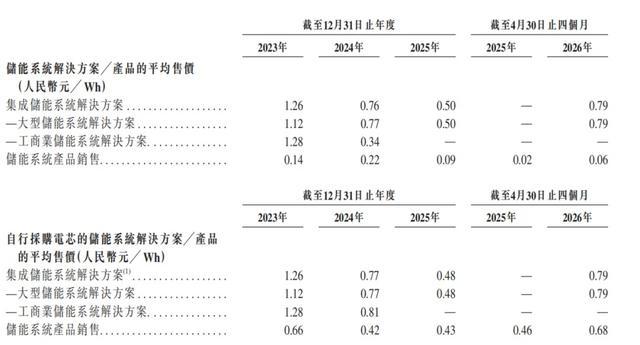
远信储能储能系统解决方案平均售价
不过,目前其海外项目储备共24个,总容量仅约0.4GWh,单体规模偏小,高毛利能否持续,还需要更多项目验证。
除了卖硬件,远信储能尝试用高毛利的服务来对冲硬件周期的波动。
2025年4月,公司开始提供全生命周期运维和电力委托交易服务。其中,运维服务主要依托长期合同收取服务费,服务周期通常为10年。电力委托交易则采用“基本服务费+利润分成”的模式,公司通过自研的EnergyMarket+平台和AI算法,在云南等试点市场参与电力交易。
2026年前四个月,这两项业务收入2969万元,占总收入的10.6%,整体毛利率高达88.8%。
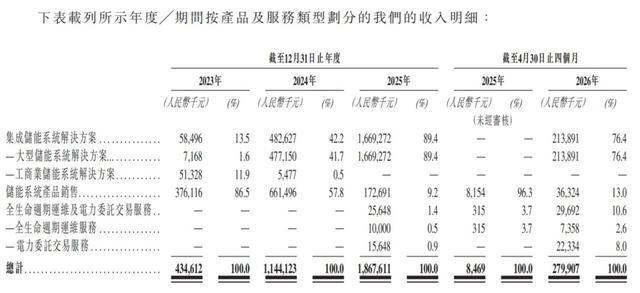
远信储能不同业务收入情况
然而,高利润背后是严苛的商业条款。招股书披露,公司的电力委托交易服务包含最低净收入门槛的赔偿条款,意味着一旦AI预测出现偏差导致未达标,公司需要承担赔付责任。
远信储能本次IPO募资,重心放在研发、海外拓展和产能建设上:约45%用于硬件及软件研发、采购和人才招聘,约25%用于拓展海外业务,约20%用于浙江乌镇新工厂建设及设备投入,其余用于营运资金及一般企业用途。
储能集成商的窄门与突围
根据弗若斯特沙利文数据,2025年全球储能系统市场规模约3362亿元,预计到2030年达到约1.60万亿元;中国市场规模同期将从1242亿元增至5786亿元。
然而,市场扩容并不意味着产业链上的每一环都能分到蛋糕。2025年,中国储能系统解决方案市场前十名合计占据61.7%的收入份额,头部玩家的业务体量远超中小集成商。
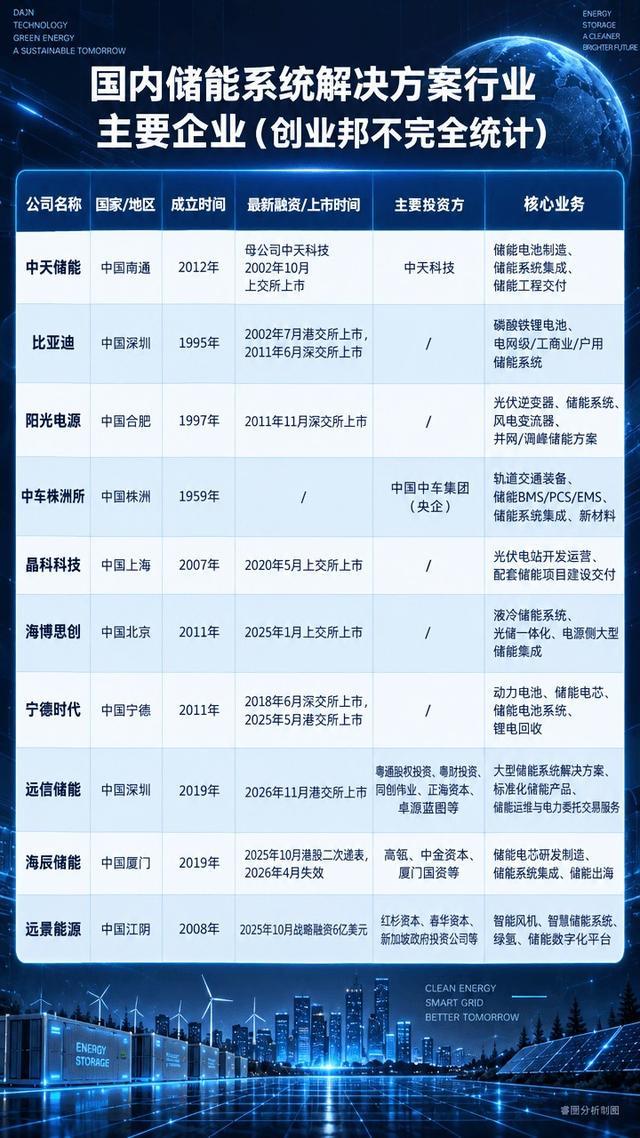
从产业链的位置来看,储能系统集成商夹在上游核心部件和下游项目业主之间。储能系统一半以上的成本来自电芯,上游电池厂掌握着核心部件与定价权,下游则是议价能力极强的央国企和总包企业。
集成商需要外购电芯、PCS(电力转换系统)等核心设备,利润取决于采购成本、方案设计与交付效率之间的差额。这个环节本身的技术门槛不高,一旦行业逻辑生变,竞争就会迅速滑向价格战。
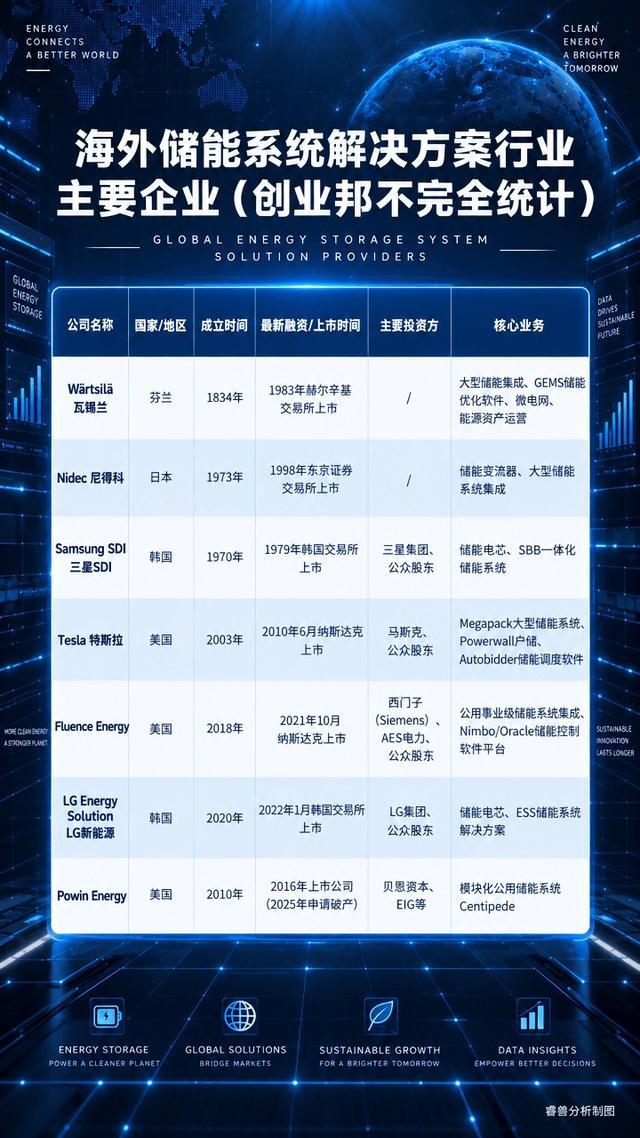
2025年初,国家发改委、国家能源局联合发布的《关于深化新能源上网电价市场化改革促进新能源高质量发展的通知》明确,不得将配置储能作为新能源项目核准、并网和上网的前置条件,强制配储正式取消。
这一政策改变了储能资产的收益逻辑:以往部分项目“为并网而建、建而不用”,如今新能源电量全面入市,储能必须通过参与电力现货和辅助服务来证明经济性。行业竞争的焦点,从“装了多少储能”转向了“能不能把储能用好”。
政策转向叠加供给过剩,上游采购成本上升,下游产品报价却持续下跌,集成商两头承压,利润空间不断收窄。
储能依然是一条长坡厚雪的赛道。但对集成商来说,市场增长只是外部机会。在惨烈的价格战中守住利润,跑通新业务的商业闭环,才是留在牌桌上的关键。