
铁近科技、星基智造同日过会,北交所上市委分别问询毛利率与业绩持续性

11月6日,北京证券交易所上市委员会2026年第87次、第88次审议会议分别于上午、下午召开,苏州铁近机电科技股份有限公司、江苏星基智造科技股份有限公司向不特定合格投资者公开发行股票并在北交所上市的申请均获审议通过,两家公司的审议结果均为“符合发行条件、上市条件和信息披露要求”,审议意见均为“无”。
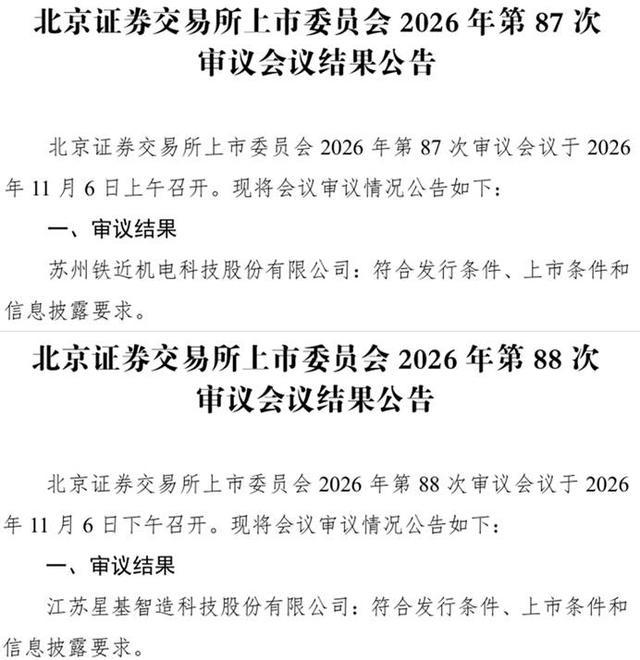
铁近科技为第87次会议审议对象。审议会议提出的主要问题关于毛利率,要求发行人结合同行业可比公司公开披露的信息,从产品售价、单位成本、应用场景、下游客户等角度,量化分析毛利率与同行业可比公司存在差异的原因及合理性;并结合公司2026年第三季度数据,说明毛利率是否存在下降风险。请保荐机构及申报会计师核查并发表明确意见。
星基智造为第88次会议审议对象。审议会议提出的主要问题关于业绩持续性,要求发行人结合行业竞争格局、技术发展路径、下游市场需求变动趋势、贸易政策变化等情况,说明主营业务产品的技术先进性和经营业绩的可持续性。请保荐机构及申报会计师核查并发表明确意见。
两家公司均于10月30日披露招股说明书(上会稿),铁近科技主要从事微型轴承研发、生产和销售,产品应用于智能家居、消费电子、工业装备与机器人零部件、汽车制造、医疗器械与仪器仪表等领域,2022年入选工信部第四批国家级专精特新“小巨人”企业名单。星基智造聚焦线缆智能设备研发、生产与销售,业务覆盖汽车电缆、建筑电缆、通信与电子电缆、工业控制线缆、电力与新能源线缆等领域,形成以“线缆挤出+包装智能一体化产线”为核心的产品矩阵,子公司星基装备获评国家级重点“小巨人”企业。
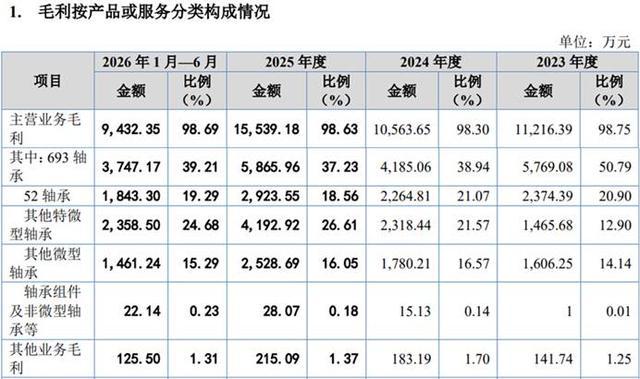
审议会议的问询重点与两家公司披露的风险相对应。铁近科技于招股说明书中提示,693轴承和52轴承收入合计占主营业务收入比例较高,两类产品毛利率存在一定的波动性,其中行业竞争加剧导致主要产品存在一定幅度降价,若降本举措不能有效对冲价格下行,可能导致毛利率下降。
星基智造于招股书中提示,电线电缆专用设备行业与下游电线电缆行业景气度密切相关,行业规模增长主要来自下游升级更新和扩产,若后续行业景气度下降导致增速放缓,或因经济周期性波动而发生产能过剩的情况,将导致上游电线电缆生产专用设备需求下降。
财务数据显示,铁近科技2025年度营业收入4.09亿元,归母净利润8012.91万元,扣非归母净利润7845万元;2026年上半年营业收入2.5亿元,归母净利润5994.83万元。星基智造2025年度营业收入3.05亿元,归母净利润6470.86万元,扣非归母净利润6314.62万元;2026年上半年营业收入1.61亿元,归母净利润3404.22万元。
按发行上市流程,上市委审议通过后,北交所将审核意见与申请文件报送中国证监会履行注册程序,经同意注册后公司方可启动发行。