
乖宝宠物利润暴跌超80%,“宠粮一哥”赚钱也难了


宠粮企业盈利端集体亮红灯。
作者 | 刘亮
编辑 | 趣解商业
年轻人把猫狗当孩子养,但宠物行业的钱却越来越难赚了,“国产宠粮一哥”乖宝宠物陷入“增收不增利”的局面。
乖宝宠物(301498.SZ)近期披露的财报显示,公司第三季度归母净利润2300.63万元,同比下滑82.96%;前三季度归母净利润2.14亿元,比去年同期少了一半多。
尽管其营收仍在增长,但利润降幅远超营收增幅;对此,乖宝宠物将问题原因指向汇率波动、原材料上涨、自有品牌及直销占比提升等方面。
乖宝宠物的困境并非孤例,中宠股份、佩蒂股份等宠物食品上市公司普遍陷入“增收不增利”困局,也把国内宠物食品行业集体面临的难题摆上了桌面。
01.利润先撑不住了
以营收规模统计,乖宝宠物目前位居国内宠物食品上市公司的榜首,旗下拥有麦富迪、弗列加特、霸弗等品牌,但如今行业“一哥”的日子似乎也并不好过。
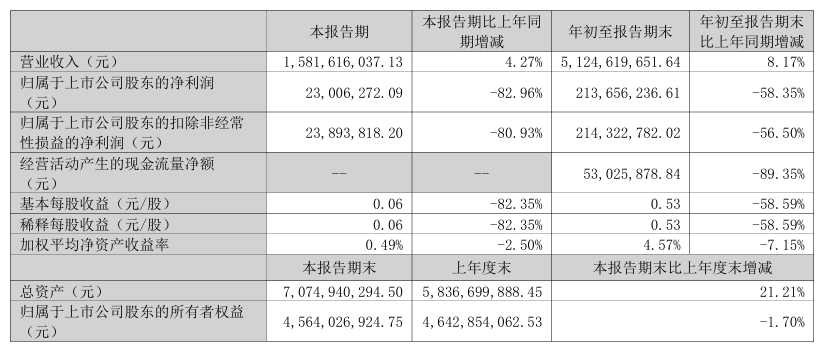
财报数据显示,今年第三季度,乖宝宠物实现营收15.82亿元,同比增长4.27%;归母净利润为2300.63万元,同比大幅下滑82.96%;扣非净利润为2389.38万元,降幅也高达80.93%。
前三季度,公司营收51.25亿元,同比增长8.17%;归母净利润2.14亿元,同比下降58.35%;扣非净利润2.14亿元,同比下降56.50%。
图源:三季报截图
拉长时间线来看,今年上半年,乖宝宠物实现营收35.43亿元,同比增长10.01%;归母净利润1.91亿元,同比下降49.57%。由此可见,乖宝宠物上半年就已经“增收不增利”,三季度则进一步放大。
对于利润下滑,乖宝宠物在财报中解释称,主要系汇率波动、原材料上涨导致毛利率下降,加之境内自有品牌及直销占比提升,相应费率上升,综合导致净利润减少。
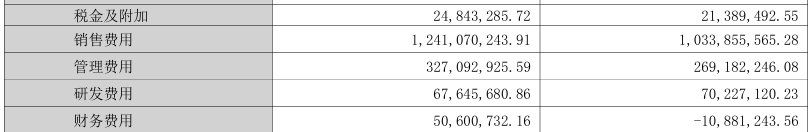
从费用端来看,乖宝宠物前三季度销售费用12.41亿元,同比增长20.04%,占营收约24.21%;管理费用3.27亿元,同比增长21.51%。两项费用的增速均远高于同期8.17%的营收增速。
图源:三季报截图
公司管理层在近期的一次投资者交流活动中表示,公司国内自有品牌业务正处于“战略性结构调整阶段”,正在主动剥离低质流量。这个方向可以理解,但销售端等费用增速还是明显高于营收增速;因此,剥离低质流量的成效,还有待验证。
更关键的是,盈利承压还叠上了现金占用上升、短债与在建工程变重,公司面临的压力并不小。前三季度,公司的经营活动产生的现金流净额仅有5302.59万元,同比下降了89.35%,主要系“购买商品及费用支出增加”;其短期借款从年初3.01亿元增加至12.5亿元,增幅达315.3%。同期,资产负债表中还列有6500万元长期应付款,主要系NPFG品牌资产采购款;在建工程也因“固定资产建设项目投入增加”大幅上涨717.2%至4.81亿元。
对于正在加大品牌资产和固定资产投入的乖宝宠物而言,要实现从规模扩张向质量增长的换挡,注定是一场艰难的攻坚战。
02.乖宝的考验
客观来说,乖宝宠物三季度呈现的业绩面貌和外因确实有一定关系。例如,受到汇率波动等影响,其财务费用由去年同期的-1088.12万元升至5060.07万元,对利润形成了不小的挤压效应。
而这类情况在今年的宠物食品行业中并不少见,例如同在山东的中宠股份同样受到汇率波动等因素影响。
不过,将乖宝宠物放在同业中看,其单季利润降幅82.96%也相当扎眼;特别是作为行业龙头企业,除了外部因素之外,公司自身的经营调整、品牌承压等因素,也被放在聚光灯下。
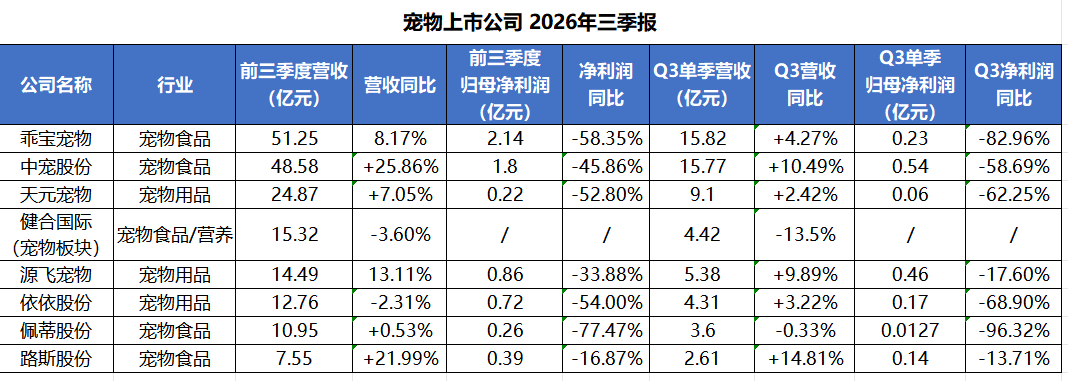
图源:第一宠物TROVES
过去几年,宠物食品新品牌起量,本质是一条流量换规模、规模换估值的循环。品牌在抖音、小红书等平台投流种草,把GMV做大,再用高增速支撑溢价和市场定价。
但这条循环正随着流量和获客成本的抬升而出现裂隙,结果就是“流量囚徒”困境:继续投流,部分利润要交给平台;但先停投,份额很快就会被对手吃掉。
对此,乖宝宠物提出“主动剥离低质流量”,减少对纯流量驱动的依赖,转而通过人群资产闭环运营与产品力提升来降低获客成本、提升复购率。
与此同时,品牌信任修复同样成为乖宝宠物当前的重要课题。
今年年中,伯纳天纯、弗列加特等品牌猫粮陷入舆情风波,被消费者发起集体投诉,称自家猫长期食用该品牌猫粮后出现后肢无力甚至瘫痪的情况。对此,监管部门启动抽检后未发现问题;弗列加特也回应表示,公司每批产品均经专业团队多重检测,原料入厂及成品出厂均符合国家标准。
但市场关注的不仅是事实是否成立,还包括消费者是否相信,尤其是弗列加特还被媒体曝出“在社交平台大量删帖”,一定程度上会影响品牌形象。
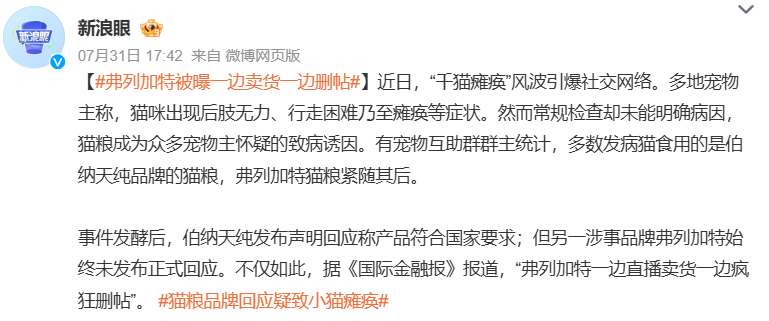
图源:微博截图
乖宝宠物管理层在8月底的投资者调研活动中坦言舆情对品牌短期业绩影响较大,后续会调整弗列加特下半年的投放节奏,优先修复消费者信任而非追求短期增速。
二级市场上,自2025年5月盘中触及124.88元/股高点后,乖宝宠物股价一路下行;截至11月9日收盘,乖宝宠物报收35.8元/股,较峰值跌去超70%。
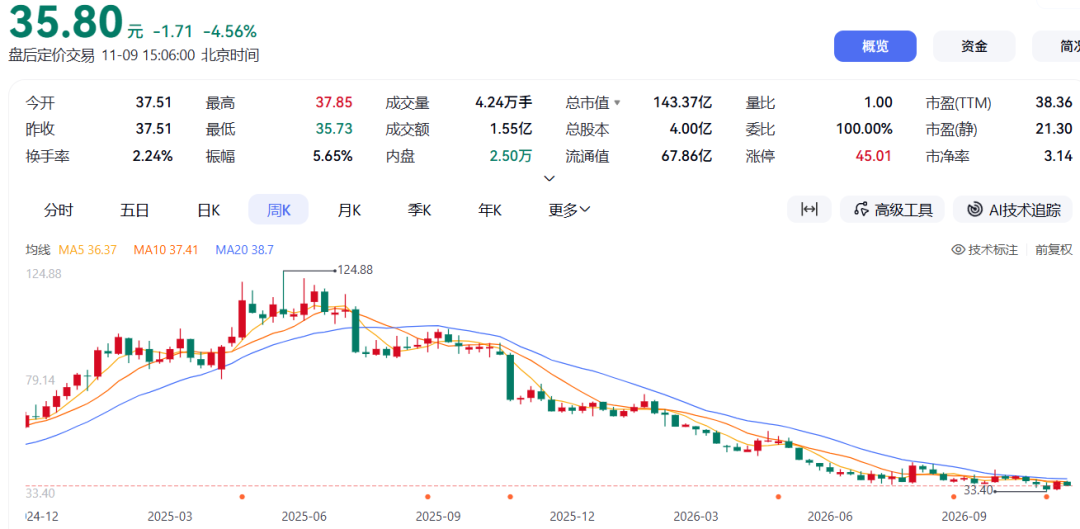
图源:百度股市通截图
2021-2025年,乖宝宠物连续五年营收、利润双增长,但公司利润增速逐年放缓,从2022年接近翻倍的增长,到2025年仅有个位数的同比增幅,呈断崖式下跌。
03.逆势扩产
2026年,宠物消费的一个明显变化是,“铲屎官”不再那么容易为情绪冲动买单;他们更看重成分来源、营养配比、功能指向,以及供应链品控。
而产品端能否提供可验证的差异,比如在配料、品控、功效上具备独特的优势,或许将是新一轮分化的关键。
面对行业变化,乖宝宠物打出一套多品牌组合拳:K9与康弗定位超高端与临床营养以打开新价格带,弗列加特修复价格体系,麦富迪与霸弗稳定基本盘,营养森林与佰萃则负责扩大人群覆盖广度。
图源:罐头图库
尽管业绩持续承压,乖宝宠物依然选择逆势扩产。
今年8月,乖宝宠物曾发布公告称,公司拟向不特定对象发行可转换公司债券,募集资金总额不超过11亿元,核心投向年产30万吨高端宠物主粮食品项目、宠物食品数智工厂项目及补充流动资金。与此同时,其新西兰高端产能项目也已进入招标评标阶段,预计2028年下半年一期投产。
在行业集中度提升的趋势下,乖宝宠物想用产能锁定长期供应链优势,这一判断不无依据,但风险也同样清晰。
毕竟,高端产能的回报,要靠高端品牌持续产生溢价来消化,而弗列加特现在收入下滑、舆情余波未散;而且,产能投产之后如果需求端接不住,折旧和财务费用也将形成刚性压力。
乖宝宠物管理层曾提出,当前中国宠物食品行业正处于从分散竞争向头部集中过渡的结构性机遇期,未来2-3年是决定行业格局的关键时期。但未来能否赢得竞争更取决于一个前置的问题:在消费者从信流量转向信证据的宠物食品市场里,乖宝宠物能否在产能释放之前,建立稳固的品牌信任?以及如何在短期利润承压与重资产投入之间取得平衡?这些问题仍有待市场考验。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”