
从一件Lululemon到一辆宝马,一根纤维撑起欣战江IPO

你坐进一辆新能源车,手指拂过座椅面料,抬头看见车顶棚。这些摸得到的纺织内饰,很多来自一根比发丝还细的着色纤维。为比亚迪、理想、蔚来、特斯拉供货的,是常州一家名叫欣战江的公司。
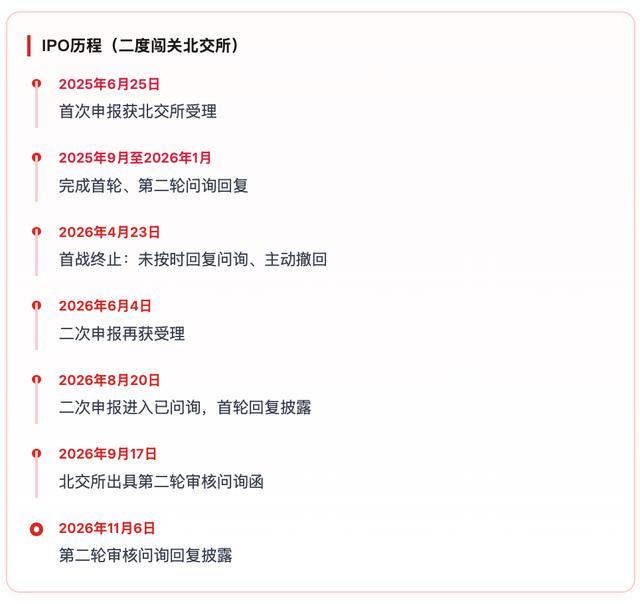
2026年11月6日,江苏欣战江纤维科技股份有限公司向北交所回复二轮问询。它上一次冲刺,在2026年4月23日被北交所终止审核,原因是在规定时限内未能回复监管问询、主动撤回申请。一个多月后,公司再度站到起跑线前。
欣战江做的是原液着色差别化有色涤纶长丝,把色料直接融进纤维原料一次成型,省去传统水洗染色工序。公司称其汽车内饰用原液着色涤纶长丝销量连续五年位居国内第一,近三年市场占有率约三成。
但翻开《招股书》和两轮问询回复,监管两度追问的两道旧题,至今悬而未解。一是毛利率长期接近同行业可比公司的两倍,二是核心产线产能利用率从满产跌至不足六成,公司却仍要募资扩产。它凭什么说服北交所?
01
一根丝的生意,毛利逆势走高
欣战江的产品主要应用于汽车内饰、户外用品等色牢度要求较高的领域。报告期内,差别化涤纶长丝贡献了公司约九成主营业务收入,纤维母粒占一成左右。
《招股书》显示,公司产品经下游纺织企业或汽车零部件企业织造成面料,最终应用于丰田、大众、本田、福特、现代、起亚、宝马、奥迪等传统汽车品牌,以及某北美领军品牌、吉利、长安等众多新能源品牌。产品还拓展了户外和服饰领域,应用于ASHLEY、安踏、优衣库等品牌。
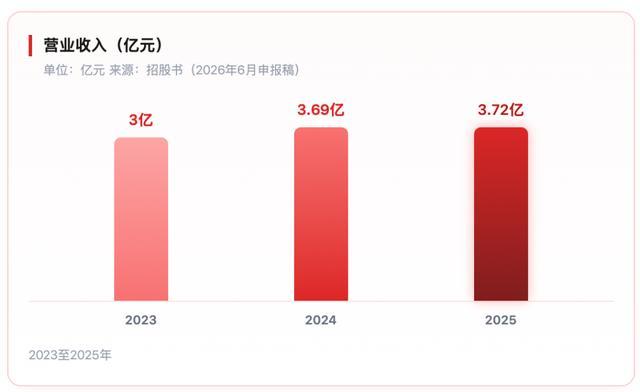
从业绩表现看,2023年至2025年,公司营业收入分别为3亿元、3.69亿元和3.72亿元,2025年同比仅增长0.8%。归属于母公司所有者的净利润分别为5789万元、6803万元和7516万元,增速从2024年的17.5%回落至2025年的10.5%。
与营收近乎停步形成反差的是盈利指标。报告期各期,公司综合毛利率分别为32.04%、31.61%和36.5%,2026年上半年进一步升至38.45%。而同期同行业可比公司毛利率均值仅在14%至17%区间。
产品单价其实在持续走低,差别化涤纶长丝销售单价从2.05万元/吨降至2.01万元/吨。
单价下行、毛利率却逆势走高,这一背离是监管首轮问询的重点。公司解释,高毛利主要来自两个环节,一是自产纤维母粒,对整体毛利率提升约6.16个百分点,二是延伸后纺深加工工序,再提升约4.48个百分点。
报告期各期末,公司应收账款账面余额分别为8951万元、9826万元和1.14亿元,占营业收入三成左右。应收账款周转率3.71至4.15,不足同行业可比公司均值的一半。公司称,这源于下游汽车内饰客户账期相对较长。
02
二度闯关IPO,家族持股超七成
欣战江的IPO之路并不顺。2025年6月首次申报获北交所受理,经历两轮问询后,因未能在规定时限内回复第二轮问询,于2026年4月23日终止审核。2026年6月4日,公司二次申报再获受理,8月20日进入已问询阶段,首轮问询回复同步披露。11月6日,第二轮问询回复对外公开。
监管在两轮问询中反复追问同一类问题。首轮问询要求公司说明毛利率显著高于同行的合理性,二轮问询继续要求结合细分产品销量、售价和成本,论证2026年上半年的增长是否与下游需求匹配。
公司回复称,增长来自原液着色海岛产品增量、终端车企销量提升及户外领域拓展。
此次IPO,公司拟募集资金 2.23 亿元,较首次申报时拟募的 3.46 亿元下调约 35%。
2.23 亿元全部投入原液着色超仿真高性能纤维项目。该项目达产后,预计新增 FDY 产能 3000 吨、DTY 产能 9000 吨。
募投项目达产后,预计年新增营业收入2.46亿元、净利润4630万元,税后静态投资回收期7.50年,税后内部收益率17.87%。不过,项目每年将新增折旧摊销约1435万元、新增人工成本约2304万元,合计刚性支出约3739万元,相当于公司2025年归母净利润的一半。
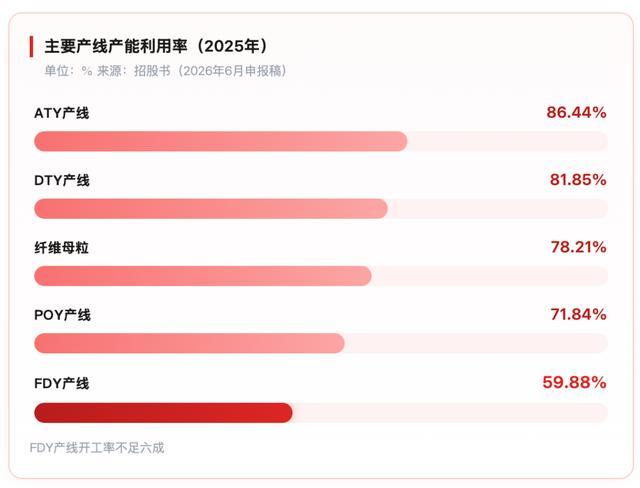
但募投重点扩产的FDY,恰恰是开工率最低的那条线。2022年,公司FDY产线产能利用率还有103.66%,到2025年已降至59.88%,不足六成。DTY产线也从91.24%降至81.85%。
公司解释,新增产线主打定制化、高技术门槛的差异化品种,瞄准新能源车内饰和户外功能面料。
中国商业经济学会副会长宋向清表示,在化纤行业整体供需偏弱、传统燃油车内饰需求承压的背景下,新能源车内饰材料升级虽存空间,但车企认证周期长、新客户导入慢,短期新增产能很难快速消化,若下游复苏不及预期,可能进一步拉低产能利用率,叠加固定资产折旧与财务费用,形成双重压力。
欣战江的资本结构清晰而集中。截至招股书签署日,顾建华直接持有公司2400万股,持股比例42.22%,为公司控股股东。他作为常州欣润和常州欣建达的执行事务合伙人,通过两家合伙企业分别间接控制25.49%和5.28%的股份,合计控制公司72.99%股份,为公司实际控制人。
顾建华2010年创立常州欣战江,2021年推动公司完成股份制改造。股权高度集中的另一面,是除顾建华外,家族成员在关键岗位上的密集分布。
顾建华的外甥陆云风直接持有公司 2.64% 股份,并担任生产技术部经理,双方于 2024 年 11 月签署一致行动协议,约定表决意见不一致时陆云风按顾建华意向表决,二人合计控制 75.62% 的表决权。

此外,顾建华的女儿顾云岚担任证券事务代表,女婿陈浩楠担任质管部副经理,配偶之弟高小伟担任采购部采购员(间接持股 48 万股),配偶之妹高琴娣担任产品开发部技术员。
一根车用纤维,撑起了欣战江的IPO故事。它既有细分市场的龙头位置,也有毛利率畸高、产能闲置仍扩产的尖锐疑问。二度闯关的路上,监管已经把旧题重新摆到了桌面上。