黄仁勋出轨,与英伟达无关



周末的AI圈,出了一个超级大瓜。
英伟达老板黄仁勋罕见地发了一封内部道歉信,承认出轨,对妻子不忠。
涉事女方,是一名新加坡算力企业的高管,并促使英伟达董事会启动了独立调查,美国国会也介入此事。
周一开盘(夜盘)的英伟达股票,大跌超过4%,反复震荡后跌幅加大,超过5%。
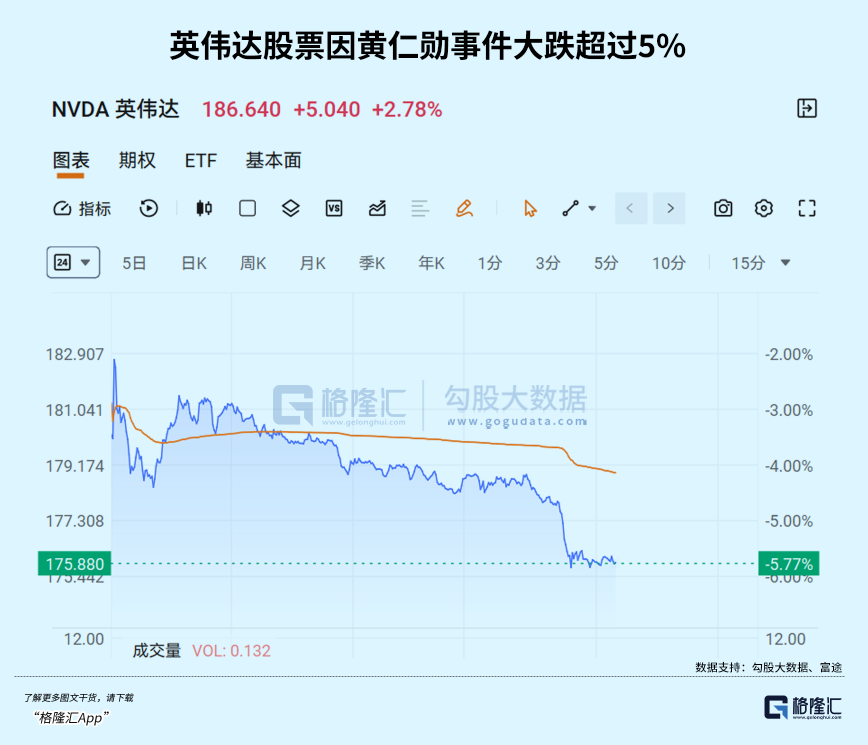
对于一家市值逾四万亿美元、被视作全球AI基建晴雨表的公司而言,CEO的私人道德瑕疵本不应成为定价因子。
然而,当私人作风和安全问题产生交集时,市场的第一反应永远是卖出。
问题在于,这种卖出是否理性,以及当尘埃落定后,股价又会否快速修复?
01
先明确两个重点
要理性审视此次CEO出轨风波,需要将两个层面剥离开来。
第一个层面是婚姻契约的违背,这属于黄仁勋个人的道德范畴。
他在内部信中措辞恳切,承认“没有任何借口”,并明确表示家人不应为他的选择承担责任。
这一层面的问题,英伟达的股东并无直接利害关系。
但第二个层面,即美国国会介入调查,情况就更为复杂一些。
这个事,英伟达公司是进行了自我澄清,但目前尚无定论,一切要等官方消息。
不过,需要明确的是,股价已经实实在在下跌,说明市场对此是存在担忧的。
这其实已经道出了市场对于此事的看法:
如果调查最终仅止于个人作风,那么对英伟达的运营几乎不产生实质性影响;
但如果调查衍生出了管制、合规、安全等问题,则可能触及公司的监管风险敞口。
从基本面上看,英伟达的竞争力根植于CUDA生态的锁定效应、Blackwell架构的代际领先,以及全球云厂商资本开支的刚性增长。
里昂证券在近期研报中给出270美元目标价,基于2028年预测市盈率35倍,并明确指出英伟达第四季度收入指引高于第三季度,足以“驳斥人工智能悲观论调”。
换言之,驱动英伟达估值的底层变量,如算力供需缺口、模型参数膨胀、推理成本下降带来的应用爆发,并未因一桩婚外情而改变。
截止目前,企业的经营一切正常,股价下跌暂可定性为情绪宣泄。
02
历史的韵脚
回顾美股历史,黄仁勋这类出轨风波,绝非新鲜事,甚至可以算是每隔一段时间,都会出的超级大瓜,并引发的股价急跌。
但情绪宣泄之后,市场发现基本面未有实质性破坏,股价重新修复并创新高,很常见。
轨迹上,往往呈现极高的相似性,一般为:
短期情绪冲击→因不确定性导致股价下跌→事实厘清后再修复。
近年来的案例,包括贝索斯与盖茨。
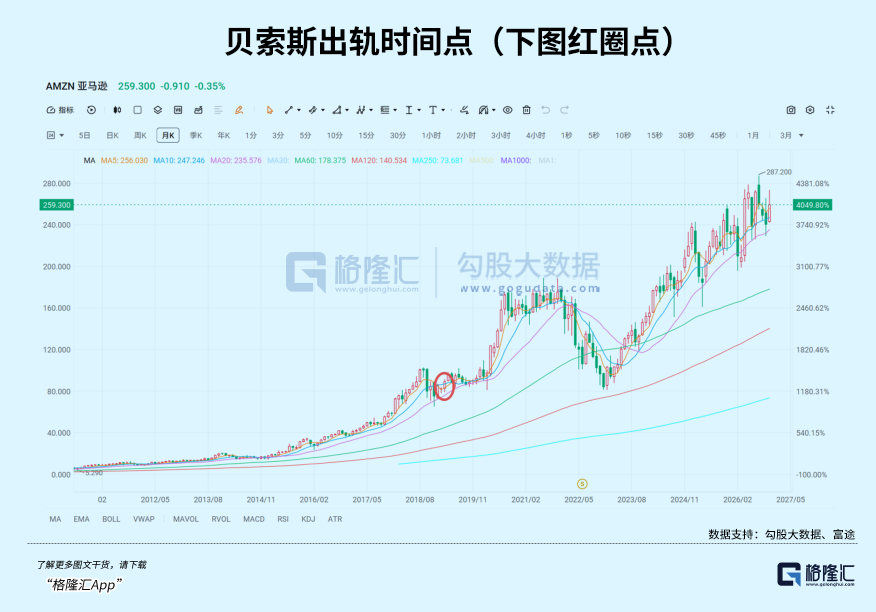
2019年1月,贝索斯宣布与妻子麦肯齐离婚,随后《国家询问报》曝光了他与劳伦·桑切斯的婚外情,并披露了私密短信内容。
事态在2月进一步升级:贝索斯在Medium上发文,指控该报母公司AMI以公开不雅照片为要挟,试图迫使他停止调查信息泄露源头。
消息曝出当天,亚马逊股价收跌1.62%,市值蒸发约120亿美元。
单看这个数字似乎不小,但放在亚马逊当时的体量下,跌幅仅属于日常波动级别。
更具参考意义的是事件的不同节点:1月9日离婚声明发布当天,亚马逊股价非但没跌,反而收涨0.17%。
4月离婚条款敲定,麦肯齐获得约4%的亚马逊股份但放弃投票权,贝索斯保留对这些股份的投票控制,亚马逊当日仅下跌0.10%。
丑闻消耗的是贝索斯的个人声誉,而非亚马逊的经营节奏。
从更长的时间尺度看,自2019年婚变曝光至今,亚马逊市值增加了约2万亿美元。
那场风波在K线图上留下的痕迹,早已被淹没在后续的增长曲线中。
而盖茨的情况与贝索斯略有不同,2021年5月他与微软员工婚外情的旧事被曝光时,他早已卸任CEO二十年,并于前一年(2020年)退出微软董事会。
不过,事件曝光后,微软股价依然下跌1.2%,但20个交易日后上涨5.0%,同期纳指100ETF(QQQ)上涨5.5%。
更值得玩味的,是2026年初的情况。
爱泼斯坦案相关文件解密,盖茨与爱泼斯坦的过往交往再次被推上风口浪尖。
微软股价在那一周下跌2.1%,但需要看到的是,同期微软正因AI资本开支激增和Azure增速放缓而承受着远为实质性的压力,过去四周股价下跌近16%,六个月跌幅超过25%。
盖茨的丑闻在这一背景下,至多是为空头提供了一个额外的叙事素材,而非下跌的主因。
03
最坏情况
虽然有亚马逊和微软的温和修复案例在前,但因为黄仁勋此次的丑闻牵涉面广,英伟达股价跌幅也很大,能否复制亚马逊和微软当年的修复,具备不确定性。
有几个负面因素,有必要先行计价到财务和估值模型里。
首先是营收端,如果调查坐实相关传闻,美国商务部及情报机构必然会以此为借口,对英伟达的海外特许出口通道,如东南亚、中东等地的算力中转枢纽,进行地毯式清查。
这不仅会中断部分非核心地区的增量订单,更会导致其高端旗舰芯片,如 Blackwell 架构产品,在出货审批环节遭遇漫长的延宕。
出货量的被迫放缓或阶段性停滞,将直接在季度财报的营收端撕开一道口子。
而英伟达的重要客户,如微软、谷歌、Meta、亚马逊等,在长期 AI 基础设施采购规划上可能产生短期摇摆,甚至出于规避自身合规风险的考量而审慎调整订单规模,从而对英伟达的营收增速造成心理预期与实质订单的双重下修。
其次是成本端,该类丑闻有可能打破英伟达以往高效、敏捷的运营模式,带来刚性且高昂的附加成本。
例如,天价罚款。
参考历史上的处罚先例,一旦美国监管机构认定存在管理层失察或合规漏洞,几十亿美元级别的天价罚单将不可避免。
这笔巨额罚款,会直接作为营业外支出,吞噬当期的账面利润,不过多为一次性的。
更重要的,可能会导致各类合规摩擦成本飙升。
为了实施长效管控,美国政府完全可以向英伟达派驻官方独立合规监察团队,并且是长期的。
这意味着,公司的每一笔国际订单、每一个最终买家审核、每一条供应链流向,都需要经过冗长的官僚化合规审查。
营收和成本端的压力,最终会传导到企业的利润和自由现金流上。
具体为,毛利率承压、净利润和现金流下跌,从而导致估值中枢出现长期趋势的下修。
当然,这已经是最坏的情况了。
但基于目前全球AI产业飞速发展、庞大的算力资本开支,以及英伟达自身的强大竞争力、深厚的企业护城河,发生这种情况的概率并不高。
先行计价这些负面因素,只不过是提前设置防火墙,并不是说后面一定会起火,只是为了给自身的投资提供安全防护。
04
总结
黄仁勋的这次风波,本质上是一场由私德引爆企业合规地震。
基于AI产业的重要性,以及企业大到不能倒的客观事实,英伟达的底层商业帝国不会崩塌,但付出的代价相信也不会低。
当然了,美国国内并非没有声援黄仁勋。
特朗普在回应此事时称黄仁勋是“好人”,马斯克转发了“黄仁勋是这一代最伟大的企业家之一”的推文并附议。
这些声音折射出一个共识:在AI基础设施建设的宏大叙事中,黄仁勋的个人角色目前仍被视作不可替代的。
长远看,AI产业的巨大前景,以及英伟达近乎垄断的行业地位,支持公司继续快速发展,这是其股价最坚实的基础。
而过往科技巨头因为丑闻冲击,市场短期看跌,事件尘埃落定后重新聚焦基本面,回归中长期看涨的案例也不少。
这正是市场上,关于英伟达大跌后修复,并创出新高的预判依据。
短期看,英伟达股价走势难以看清,反弹也好,继续下跌也罢,都不奇怪。
但长期看,真正值得担心的,根本不是CEO的私生活,而是算力需求曲线何时见顶。
在这个信号出现之前,因个人作风问题而抛售英伟达,大概率是在用道德审判,替代投资判断。
而市场,终将以它自己的方式,纠正这种替代。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”