超聚变上会前夜:净赚21亿,为何短期借款激增到180亿?

11月12日,算力龙头超聚变将上会,冲刺创业板。2026年上半年,它的毛利率迎来V型反弹,其中通用服务器的毛利率更是在短短半年内,从9.29%直接翻倍拉升至21.85%。
而毛利率的大幅回升,一方面靠低价囤货吃到了周期红利,另一方面靠把有限的现货高溢价卖给行业和中小客户。但亮眼的背后,却是被上下游“两头挤压”的残酷现实——同期经营现金流净流出高达156.8亿元。
利润在狂欢,现金却在失血。在周期红利耗尽前,超聚变如何摆脱“两头挨打”的宿命,从赚辛苦的“组装钱”,变成真正赚“技术钱”?
一、毛利率V型反转背后:低价囤货与挑选客户
超聚变的毛利率过去三年一直在往下掉,2025年仅为8.58%。但到了2026年上半年,突然就反弹到了15.49%。拆解其营收主力会发现,真正拉动这场反转的并非最受追捧的AI服务器,而是通用服务器。
这么一个红海品类,毛利凭什么能逆势大涨?除了前面提到的周期红利,我们先看它具体的成本底牌。
截止到2025年底,超聚变囤的原材料,占了存货的三分之二。在第二轮问询函的回复里,它披露的采购单价指数展示了一个极其有意思的反差:以2023年1.00为基准,2025年它采购CPU的单价几乎没有上涨,但GPU的采购单价却狂飙到了2.79,快接近2023年的3倍了。
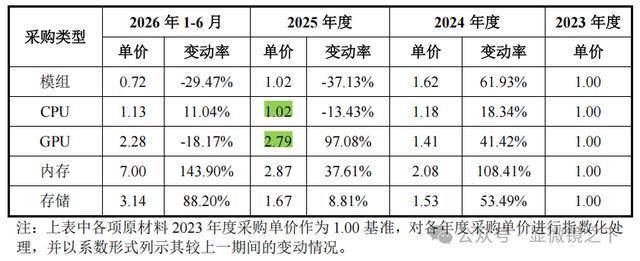
相关物料采购单价,来源:第二轮问询回复
这一降一涨,直接注定了两类服务器的不同命运。2026年上半年,AI爆发导致内存等零件价格疯涨、甚至缺货。通用服务器作为吃CPU的大户,吃到了CPU降价压低底层成本的红利,再叠加上前期的低价库存,毛利率自然原地起飞。而AI服务器的大头成本被狂飙的GPU死死卡住,毛利率虽然在涨,但涨幅远不如通用服务器。
再看销售端。2026年上半年,通用服务器的销售均价从2025年的7.9万飙升到了13万。为什么能卖这么贵?因为在供给趋紧的格局下,超聚变掌握了“挑客户”的主动权。
关于这一点,它在第三轮问询回复里交了底。公司明确表示,“主动选择将供应资源向高毛利项目倾斜”,“2026年1-6月,除互联网头部客户外,公司面向行业客户、中小型客户的毛利率水平显著提升。”
翻译成大白话就是:互联网大厂的供货得保,那是基本盘;但手里剩下的有限现货,我就优先倾斜给那些急需算力的行业客户和中小客户了。靠这种客户结构的腾挪,超聚变在销售端把高溢价赚得非常实在。
而另一边,AI服务器就显得很无奈了。2026年上半年,AI服务器销量高达4.6万台,比2025年全年卖得还多,但平均单价却从77万元直接腰斩到了43万元。卖得越多,单价越惨,为什么?招股书解释说是“基础配置的产品出货量增加”。
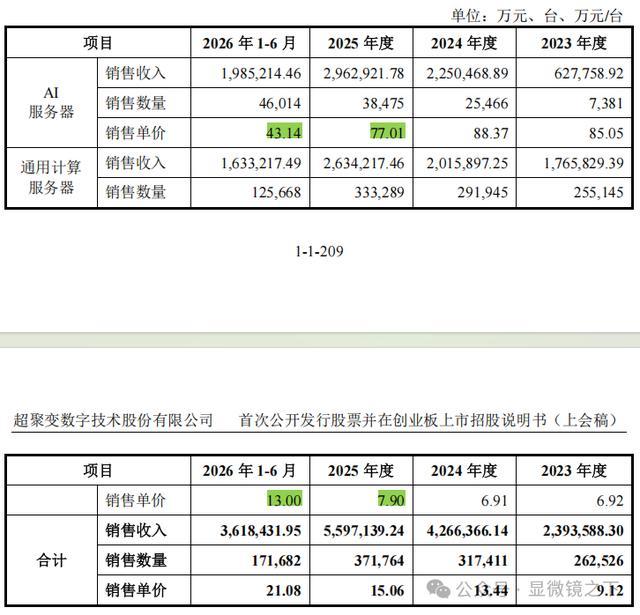
来源:招股书
说白了,就是面对强势的大厂,超聚变接了大量低配的组装活儿,再加上GPU、内存等成本高企的双重挤压,量增价跌下,AI服务器的毛利率自然难以像通用服务器那样“原地起飞”。
二、狂赚21亿,失血156亿,谁在掏空超聚变?
更魔幻的是,靠着通用服务器吃到的周期红利,超聚变在2026年上半年,账面上明明交出了一份狂赚21亿净利润的漂亮答卷。可看看兜里,经营现金流不仅没改善,反而从2025年底的净流出4.6亿,直接恶化到了2026上半年的净流出156.8亿。
这上百亿的真金白银,到底去哪了?答案藏在它被上下游“两头挤压”的残酷现实里。
先从上游看。2026年上半年,超聚变的预付款总额是43亿元。对比同期浪潮信息165亿元的预付款,虽然有营收体量的差距,但这个绝对数字确实不算夸张。不过,更有意思的是它的预付款结构。
2026H1,超聚变向前五大供应商的采购金额占比达64.92%,其中前三大——公司H、公司B、公司A——就占了约52%。可是当你翻开预付款明细,会发现一个极度失衡的现象:在预付款前五大的名单里,单单“公司H”一家就吞掉了98.72%的额度,采购的主要是模组。
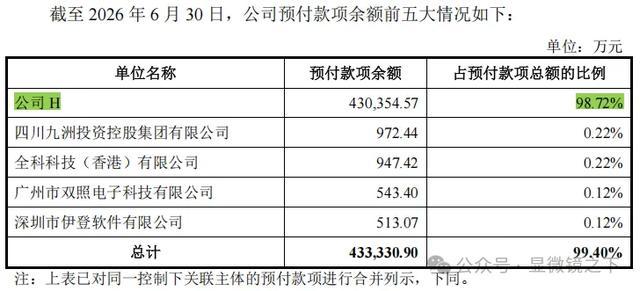
来源:招股书
这就引出了一个极其反直觉的问题:排在第二、第三位的公司B和公司A,超聚变向它们采购的可是GPU、CPU、内存这些更昂贵的核心零部件,为什么超聚变几乎没给它们打预付款?
招股书里的解释揭开了谜底:因为超聚变与公司A、公司B采用的是业内常见的Buy & Sell(客供料/指定采购)模式。说白了,这两家既是供应商,也是超聚变的大客户。大客户指定了物料甚至谈好了价,自己兜底买单,超聚变相当于只负责“代购”和组装,当然不需要自己垫付巨额的预付款。
再看下游。2026上半年,超聚变的存货暴增到了348亿元,但客户给它的合同负债,也就是预收款,只有区区15亿元。换句话说,这100块钱的存货里,客户提前给的定金连5块钱都不到。
对比一下浪潮信息:截至2026年三季度,浪潮的存货高达1187亿,但同期合同负债也激增到了771亿。也就是说,浪潮的存货扩张,有超过6成是拿着客户的钱去备的货;而超聚变这348亿的存货,几乎全是在用自己的钱硬扛。
为什么超聚变拿到的预收款这么少?在第一轮回复里,超聚变交了底:互联网客户买AI服务器,多基于“框架协议”下的订单需求交付。
说白了,双方签的仅仅是框架协议,只约定交易模式,不约定具体的采购数量。大厂随用随下单,期末在手订单里压根不包含这些。虽然2026年上半年,互联网客户的收入已经在主营收入里占了近70%,但为了接住大厂的业务,超聚变只能自己掏钱垫资买料。
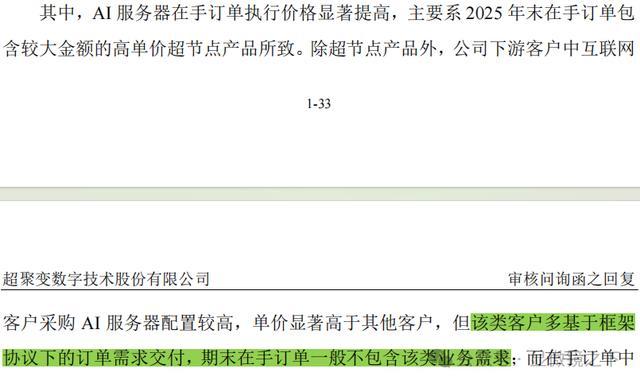
来源:第一轮问询回复
这也直接导致了一个结果:在经营现金流持续流出的情况下,2026年6月末,它的短期借款从2025年末的15.6亿,直接飙升到了180亿。
三、告别组装,死磕整柜与自研
既然“靠组装吃饭、垫资换规模”的这条路越走越窄,那它怎么突围?
在第三轮问询中,交易所也抛出了一个直击灵魂的问题:眼看着AI服务器的价格竞争加剧,你打算靠什么来提升盈利质量?
面对这个拷问,超聚变交出了一套差异化策略组合拳。其中最能决定它未来盈利成色的,就是“产品形态升维”——也就是死磕以液冷整机柜、超节点为代表的系统级产品,以及核心部件的自研。
先说系统级交付,面对AI服务器的价格战,超聚变的策略是:把产品从“单机”升级成“整柜”。
过去超聚变90%以上的收入靠卖单台的机架服务器,这是最标准、也最容易被大厂比价压榨的红海。
但现在,它的液冷整机柜和超节点,2025年收入占比已经悄悄爬升到了9.85%。卖整柜,客户比的是系统集成能力,而不是单看硬件报价,这是它用来绕开价格战的护城河。
再看液冷、电源等核心部件自研,表面上的理由是产能紧缺、保供,但底层的商业逻辑是:把原本付给供应商的高昂溢价,揣进自己的兜里。
这招赚钱吗?极其赚钱。看数据就能发现,包含自研部件的“边缘计算及部件产品”业务,毛利率从2023年的不到20%,一路狂飙到了2026上半年的39.24%,直接秒杀了它整体15%的毛利率。但这块毛利率逼近40%的“暴利业务”,这块收入占比只有1%左右。
所以,超聚变这两招到底能不能成,后续不用看别的,就看整柜和部件外销业务,能否进一步放量。尤其是整柜业务,目前已完成头部互联网客户的超节点交付准备,2026年将大规模发货。接下来,就看这块的收入占比能冲到多高,又能多大程度上拉动利润表了。
这不仅关乎它能否撑起后续的估值,更关乎它能否在巨头林立的算力牌桌上,真正拿回属于自己的定价权。