大陆销量第一的“鞋王”过会,给李宁、安踏、阿迪做代工,年入超58亿

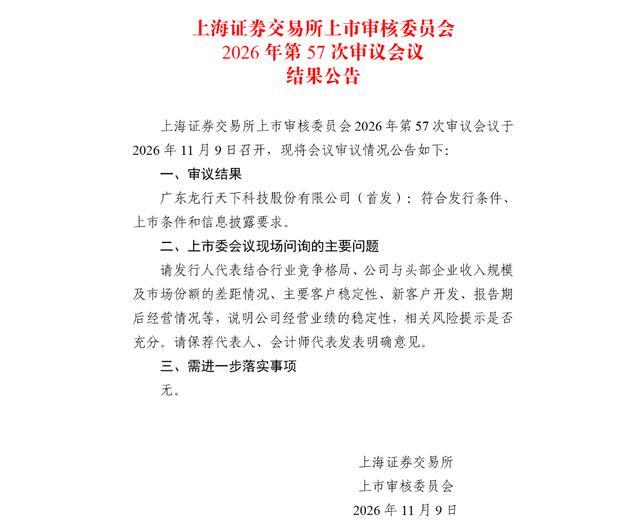
11月9日,上海证券交易所上市审核委员会2026年第57次审议会议结果公告出炉,广东龙行天下科技股份有限公司成功过会,符合发行条件、上市条件和信息披露要求,且无“需进一步落实事项”。
不过,虽然顺利过会,但在当天的会议现场,上市委抛出的核心问询却极其犀利,直指这家代工巨头的“软肋”:要求公司结合行业竞争格局、与头部企业的收入规模及市场份额差距、主要客户稳定性、新客户开发情况、报告期后经营情况等,详细说明公司经营业绩的稳定性,并质问相关风险提示是否充分。
综合 | 证监会 东方财富 格隆汇 编辑 | Echo
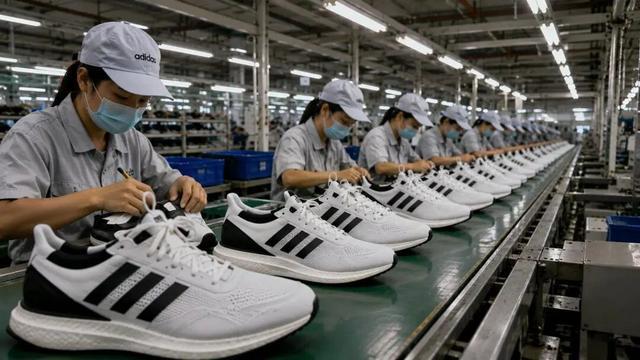
这家为李宁、安踏、阿迪达斯、安德玛、迪卡侬代工运动鞋的“隐形鞋王”,在2025年卖出5175万双鞋、实现58.34亿元营收之后,终于跨过了A股主板上市的门槛。
上市委的连环追问,把市场对这龙行天下的核心疑虑摆在了台面上:在代工环节极致的薄利现实下,仅靠“全球第七、大陆销量第一”的规模标签,能撑起多大的长期估值?
上市委问询的第一点,就是龙行天下与头部企业的差距。招股书援引弗若斯特沙利文数据,按销售规模与销售数量计,公司在全球运动鞋履制造行业均位居第七;在中国大陆市场,销售规模位列第二,销售数量位居第一。
龙行天下的基本面是一份典型的“规模大、利润薄”的答卷。2025年营收58.34亿元,同比微增,但归母净利润降至2.58亿元,扣非净利润降幅约10.3%。按此粗略估算,每卖出一双运动鞋,龙行天下大约只赚5.1元。其综合毛利率常年在18%左右徘徊,显著低于同行业华利集团和裕元集团超过21%的水平。
客户名单的厚度,是龙行天下能够走到上会台前的底气。李宁、迪卡侬、阿迪达斯、安德玛、安踏稳居前五大客户,单一客户占比均低于25%,分布相对均衡。公司连续三年获李宁“最佳供应商奖”,在阿迪达斯供应商评分中名列前茅。
但上市委之所以追问“客户稳定性与新客户开发”,正是因为高度集中的客户结构虽然稳固,但也让公司在定价谈判中缺乏向上要利润的空间,当头部品牌要求降价或转移订单时,代工厂的业绩韧性将面临直接考验。
面对“代工厂”的估值天花板,龙行天下试图用技术投入来破局,这也是公司在面对上市委“经营业绩稳定性”拷问时,能够给出的长期筹码。
截至2026年6月末,公司拥有专利436项、研发人员近1200人,研发费用率3.09%在业内处于偏高水平。其最具标志性的突破,是将传统制鞋的十几道鞋底工序压缩至三道,并依托鞋面一体成型与3D打印技术,实现两道工序造整鞋;在3D打印金属模具方面,48小时即可打印出模芯,比传统周期缩短30%以上。
在运动品牌订单呈现“小批量、多款式、快迭代”趋势的当下,这种柔性快反和自动化能力,构成了龙行天下的真实壁垒。然而,研发投入能否真正改写估值逻辑,取决于工艺升级带来的效率红利,最终是留在了工厂的利润表里,还是被强势的大客户以“降价”的方式拿走。
招股书数据中,应收账款的变化是另一个不容忽视的细节。2023年至2025年,应收账款从7.52亿元增至12.53亿元,占流动资产比例升至42.20%,应收账款周转率从5.89次降至4.66次。
回款效率的下滑,与收入向大客户集中的方向是一致的,上市委问询中要求说明“报告期后经营情况”,正是在关切这一问题:大客户拥有更强的账期议价能力,代工厂为了维持份额,往往需要在信用条件上让步。在营收增速已放缓至个位数的背景下,如果利润和现金流继续承压,公司的抗风险能力将被打上问号。
与此同时,龙行天下此次拟募资14.09亿元,核心投向是印尼、越南及国内基地的产能扩张。2025年公司产能利用率已达91.65%,扩产有其合理性,但全球运动鞋市场增速已小幅回落至3.1%,若新增产能的爬坡遭遇行业去库存或需求疲软,折旧摊销的增加将进一步压制本就微薄的利润空间。
从1998年东莞的模具厂,到如今营收58.34亿元、大陆运动鞋销量第一的制造商,龙行天下用二十余年时间在制鞋这个最传统的行业里,建立了一个以规模、客户和工艺为支点的头部位置。
成功过会,意味着公司通过了A股主板的合规性检验;但上市委那五个关于“业绩稳定性”的问询问题,却需要龙行天下在上市后用每一个季度的财报来作答。
一门每双鞋赚5.1元、毛利率不足20%的生意,如何在扩产周期中维持利润不下滑,如何把自动化升级的技术红利转化为真正的议价权,如何缩小与头部企业的盈利差距,将是龙行天下在资本市场上面临的真正大考。