为什么3D打印突然火了?

如果你在2026年走进深圳湾万象城的拓竹科技旗舰店,会看到几十台3D打印机在透明展示架上同时工作。喷头来回移动,塑料一层层堆叠,几个小时后,一个色彩鲜艳的模型从无到有地出现在平台上。驻足观看的人里,有带着孩子的家长,有路过的年轻人,也有专门来体验的外国顾客。
这个场景在五年前还很难想象。那时候3D打印被贴着的标签是“极客玩具”“小众爱好”“打印一堆没用的塑料小玩意”。但到了2026年,情况彻底变了。国家统计局的数据显示,2025年我国3D打印设备产量同比增长52.5%,增速超过了工业机器人和新能源汽车,成为先进制造品类里增长最快的细分赛道。进入2026年,势头更猛,上半年3D打印设备产量同比增长48.5%,出口金额同比增长109.3%。
3D打印为什么突然火了?这个问题值得认真回答,因为它的答案不是单一的技术突破,也不是单纯的资本炒作,而是几个变化在同一时间点交汇的结果。
第一个变化,是3D打印从“能打”变成了“好用”。
早期的消费级3D打印机,与其说是工具,不如说是半成品。组装需要几个小时,调平靠手感,打印失败是家常便饭。用户群体被限制在那些愿意折腾、懂技术、有耐心的极客圈子里。普通人买回家,打几个测试模型,然后就让它吃灰。
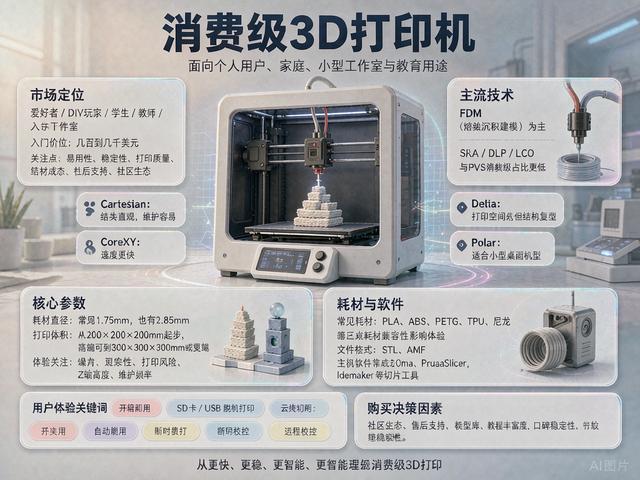
但现在的情况完全不同。以拓竹、创想三维为代表的国产厂商,把打印机做成了开箱即用的产品。自动调平、多色打印、高速打印、远程监控,这些功能被集成进几千块钱的机器里。操作流程简化到选定模型、设置参数、点击打印,剩下的交给机器。深圳一家线下门店的工作人员说,一到节假日客流量就很多,进店咨询的外国顾客大概占四成,来自俄罗斯、阿联酋、韩国等地。
门槛的降低直接带来了用户群体的扩大。2026年第一季度,售价2500美元以下的消费级3D打印设备出货量同比增长39%,销售收入同比增长54%。创想三维一季度硬件产品总销量同比增长41.5%。京东618期间,3D打印品类整体销量同比增长80%,其中多头3D打印机销量同比增长超过9倍,儿童3D打印机销量同比增长超过8倍。这些数字说明,买3D打印机的人不再只是极客了。家庭用户、学生家长、手办爱好者、小工作室老板,都在成为新的消费者。
第二个变化,是3D打印找到了真正有价值的应用场景。
如果一台机器只能打印塑料小摆件,它的市场天花板是很低的。但2026年的3D打印,已经渗透进了普通人看得见、摸得着的真实产品里。
在汽车领域,比亚迪仰望U9X用上了量产级3D打印一体化车身技术,铂力特为其打造的高强度铝合金车身结构件比传统方案减重超过30%,3D打印卡钳在减重20%到30%的同时结构可靠性还有提升。在人形机器人领域,小鹏IRON的肌肉系统采用了3D打印的弹性晶格结构,通过拓扑优化实现缓冲与形变,让运动姿态更自然。在手机领域,OPPO Find N6用芯片级高分子3D打印技术制造折叠屏铰链,使铰链中板平整度提升75%。
这些案例的意义不在于“3D打印很厉害”,而在于它证明了一件事:3D打印不再只是做原型,它开始做量产件了。当一项技术从“验证可行性”进入“批量生产”阶段,它的商业逻辑就彻底改变了。原型制造的市场规模有限,但量产制造的市场是万亿级别的。眺远影响力研究院院长高承远说,3D打印正在从设备原型制造的单一叙事,转向按需生产的产业基础设施,未来三到五年的增长逻辑将由“卖设备”向“卖产能、卖服务”转变。
第三个变化,是内容生态的爆发,让打印机有了用武之地。
买了打印机,打什么?这个问题在早期困扰着很多用户。没有足够多的高质量模型,机器再便宜也只是一个昂贵的摆设。但现在,模型社区的内容供给已经跟上了硬件的普及速度。拓竹旗下的MakerWorld号称拥有百万高品质3D打印模型,用户可以免费下载、一键切片、直接打印。创想三维也在构建“创作、分享、交易”的闭环社区,用生态反哺硬件渗透。
但内容生态的繁荣也带来了新的矛盾。2026年2月,泡泡玛特起诉拓竹科技,案由是著作权权属、侵权纠纷。起因是拓竹的模型社区里有用户上传了“拉布布”的3D打印模型,泡泡玛特认为平台没有尽到注意义务。知情人士透露,泡泡玛特法务团队在起诉前曾于2025年5月和10月两次致函拓竹沟通平台侵权问题,直到2026年2月才正式提起诉讼。
这个案子暴露的是3D打印行业最尴尬的现实:用户想要正版IP的模型,但正版渠道供给不足,盗版模型在社区里泛滥,平台夹在中间左右为难。用户打印一个拉布布摆件,花的是几十块钱的耗材钱,但版权方一分钱拿不到。这种模式在行业小的时候没人追究,但当3D打印用户规模突破千万级别,版权方就不可能再视而不见了。
这恰恰说明3D打印真的火了。一个没人关注的行业,不会有版权方花精力去起诉。泡泡玛特选择在这个时间点维权,本身就说明3D打印用户群体已经大到足以影响IP方的商业利益了。
第四个变化,是政策和标准开始为行业铺路。
2026年3月1日,六项覆盖原材料、设备、工艺与检测全链条的3D打印国家标准正式实施。这些标准解决的是行业长期存在的“参数不统一、质量难追踪”问题。对于工业客户来说,没有标准就意味着没有质量保障,没有质量保障就不敢把3D打印件用在关键部位。标准的出台,等于给工业采购方吃了一颗定心丸。
政策层面的支持同样明确。国务院发布的扩大消费“十五五”规划中,明确提出增加桌面级3D打印设备等新一代智能终端产品的有效供给。这意味着3D打印设备被纳入了国家消费促进的政策框架,不再只是一个边缘的制造工具。
在资本市场上,3D打印的热度也在持续升温。创想三维于2026年5月登陆港交所,成为消费级3D打印第一股。拓竹科技虽然否认了2027年启动IPO的传闻,但已完成四轮融资,投资方包括IDG资本、五源资本等。一级市场上,三绿科技创业板IPO获受理,纵维立方完成数亿元B轮融资,联泰科技递表港交所。资本在用真金白银投票,认为这个赛道还有很大的增长空间。
把这些变化放在一起看,3D打印火的逻辑就很清楚了。
技术端,设备变得好用,普通人也能上手。需求端,从极客玩具变成了家庭工具和小型生产力。应用端,从打小玩意变成了打汽车零件、机器人关节、手机铰链。内容端,模型社区让打印机有东西可打。政策端,标准和消费刺激政策同时到位。资本端,头部企业上市和融资通道打开。这六个因素中任何一个单独出现,都不足以让一个行业“火”起来。但它们同时发生了。
当然,火起来不等于没有问题。泡泡玛特诉拓竹的案子还在审理中,判决结果会影响整个模型社区的运营规则。盗版模型的问题不会因为一场官司就彻底解决,正版IP的3D打印授权体系仍然缺位。用户愿意为耗材付费,但有多少人愿意为模型文件本身付费,还是一个没有答案的问题。消费级市场贡献了行业新增量的四成以上,但客单价和复购率能不能撑起持续的利润,也需要时间验证。
但方向是清楚的。3D打印正在从“极客的玩具”变成“普通人的工具”,从“原型制造”走向“量产制造”,从“没人管的灰色地带”走向“有人维权的正经生意”。一个行业开始被版权方盯上、被标准约束、被资本追捧、被政策纳入规划,说明它已经走出了小众圈层,进入了主流视野。
对于普通用户来说,3D打印火不火其实没那么重要。重要的是,花一两千块钱买一台机器,晚上下单一个模型文件,第二天早上就能拿到一个实实在在的物件。想打什么打什么,想打多少打多少。这种从想法到实物的距离被压缩到几个小时的感觉,才是3D打印真正让人着迷的地方。
而对于这个行业里的玩家来说,火起来只是开始。谁能解决版权合规的问题,谁能把内容生态做得可持续,谁能让用户从“买机器”变成“持续消费”,谁才能在这轮热潮里留下来。打印机可以卖一次,但模型和服务的生意,是需要长期做的。