每百万词元收入约0.93元,“Token工厂”硅基流动冲刺港股

对于这家以词元服务为核心的企业而言,如何将庞大的调用量转化为可持续收入,并改善业务盈利能力,将是其商业化过程中值得关注的重点。
2026年10月30日,证监会网站更新境内企业境外发行上市备案情况表,北京硅基流动科技股份有限公司(以下简称“硅基流动”)的港股发行上市备案状态显示为“已接收”。这家在今年6月30日向港交所递交上市申请的AI基础设施企业,正式推进境外上市备案程序。
成立仅约38个月,硅基流动已展现出较快的业务扩张速度。据弗若斯特沙利文统计,按2025年词元(Token)年吞吐量计,公司是中国最大的独立生态词元供应商,在中国全部词元供应商中排名前五。截至2026年4月,其日均词元吞吐量已达到约5785亿,公司累计注册用户超过1000万。
不过,规模增长与商业化能力之间仍存在落差。2025年,公司实现收入5533万元,同比增长653%,但综合毛利率由正转负,降至-24%;2023年至2025年累计亏损约4.4亿元。对于这家以词元服务为核心的企业而言,如何将庞大的调用量转化为可持续收入,并改善业务盈利能力,将是其商业化过程中值得关注的重点。
不造模型、不挑芯片,靠适配立足
在业务模式上,硅基流动自身不研发大模型,也不直接面向终端消费者提供AI应用,而是通过芯片适配、模型部署、推理引擎优化等技术,将底层算力与模型资源整合,最终封装成标准化API接口,供开发者及企业客户调用。类似于淘金时代的“卖铲人”,公司并不直接参与模型和应用竞争,而是提供连接算力与需求的基础设施服务。
目前,硅基流动的产品主要分为公有云服务和本地部署两类。前者基于共享算力资源提供词元服务,按照实际消耗量收费,主要面向开发者及中小企业;后者则将推理引擎及算力资源编排系统部署在客户自有数据中心或私有算力环境中,通过订阅或永久买断方式收费。
与依托自有云资源和模型构建内部生态的头部厂商不同,硅基流动的优势在于算力适配的广度。公司是少数能够同时支持英伟达、AMD等国际芯片,以及昇腾、沐曦、摩尔线程等国产AI芯片的词元供应商之一。在国产算力厂商加速发展、底层技术路线尚未完全统一的背景下,这种“不挑芯片”的能力,为其提供了差异化的市场空间。
使用规模上,公司增长确实很快。2025年12月,其日均词元吞吐量为1631亿,到2026年4月已增至5785亿,四个月增长约2.5倍。按2025年全年词元调用量计算,硅基流动在中国词元供应市场排名第四,在独立生态词元供应平台中排名第一。市场前三名分别为火山引擎、阿里云和百度智能云,占有率分别为42.7%、32.5%和11.8%,硅基流动的份额则为1.5%。
市场份额差距虽大,但独立生态的定位也意味着硅基流动能够连接不同类型的算力与模型,为客户提供跨平台的词元供应服务。这种中立性在一定程度上降低了客户切换模型及算力平台的成本,也构成其与头部云厂商差异化竞争的基础。换言之,它争夺的并不是头部厂商的存量客户,而是那些不愿被单一云或单一模型绑定的需求。
每百万词元收入约0.93元
收入层面,硅基流动2025年实现较快增长,公有云服务和本地部署分别实现收入2926.1万元、2606.9万元,占总收入的52.9%和47.1%,合计5533万元,同比增长653%。但在盈利方面,2023年至2025年,公司年度亏损分别为1220万元、8190万元和3.46亿元,三年累计亏损约4.4亿元。
定价是一重约束。主流大模型厂商各自都有牌价,作为第三方平台,硅基流动需要靠更有吸引力的价格争取客户。以2025年12月日均词元吞吐量进行静态年化测算,公司当年每百万词元对应收入约0.93元;作为参照,主流模型每百万词元的综合报价多在1元以上,旗舰模型可达十几元至二十几元。
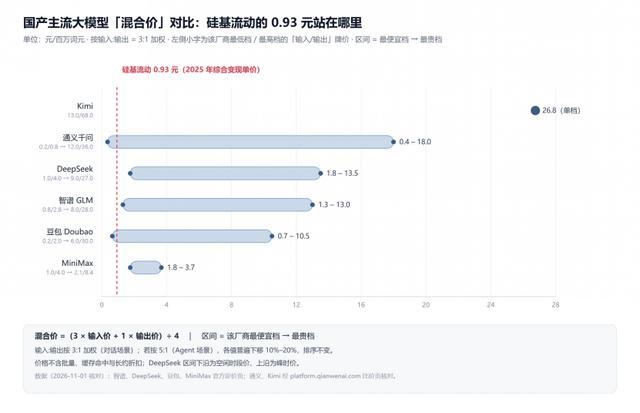
需要说明的是,这一测算并不等同于实际收费单价,其中还受到免费词元、业务结构及调用量统计口径等因素影响。但能够反映出,庞大的吞吐量尚未完全转化为收入规模。
其中,免费词元推广是影响变现效率的重要因素。2025年,硅基流动销售及营销开支同比增长1210.1%至8370万元,主要由于公司通过大规模发放免费词元代金券获取和引导新用户进入公有云平台,仅代金券相关费用就达到5420万元,接近同期5533万元的营业收入。
营销投入之外,两块业务的成本结构差异,进一步放大了盈利压力。公有云服务需要承担较高的算力资源成本,自2024年5月推出以来,业务收入始终未能覆盖成本。2024年和2025年,该业务毛利率分别为-271.6%和-119.0%;同期本地部署业务毛利率则分别达到92.4%和82.5%。由于公有云服务在2024年规模较小,对整体毛利率影响有限,公司当年综合毛利率仍有39.4%;但随着该业务在2025年快速扩张,综合毛利率随之降至-24.0%。截至2025年末,公有云业务成本达到6408.2万元,明显高于2926.1万元的收入。
从增长速度看,公有云服务和本地部署2025年收入分别同比增长2637.23%和315.31%。前者显然是公司业务扩张的主要动力,但其增长也伴随着更高的成本投入;后者增速较慢,却是利润的主要来源。
客户结构同样呈现出不同特点。2025年,硅基流动公有云服务注册用户超过900万,活跃用户达到545.3万;相比之下,本地部署客户数量由2024年的28家降至2025年的20家。不过,客户数量的减少并未影响该业务收入——由于单客户贡献由22.4万元提升至130.3万元,本地部署收入反而增长约3倍。这意味着,公司在这一领域获取的是少数高价值客户,而非依靠客户数量扩张。
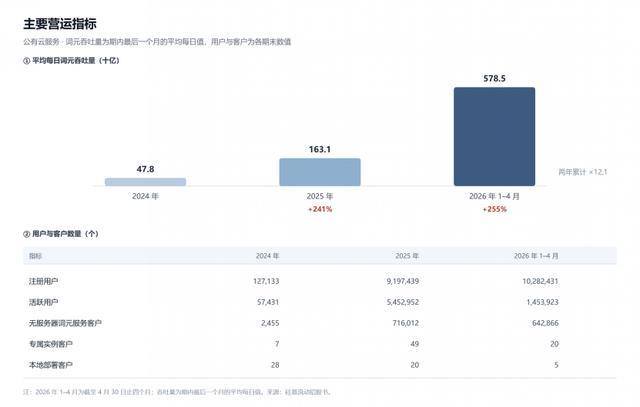
公有云用户的付费转化也在改善。以无服务器词元服务为例,2024年至2025年,其活跃用户数量增加约95倍,付费客户数量增加约292倍,付费客户占使用该服务用户的比例由4.27%提升至13.13%。这说明公司并非单纯依靠免费资源获取流量,付费用户规模也在扩大。
但付费转化率提升,尚未解决公有云业务的成本问题。换言之,用户增长和调用量扩张仍需要持续的算力投入,现阶段尚未形成正向的单位经济——每多做一单,账上未必多赚钱。
而本地部署业务虽然客户数量有限,但2025年仍贡献47.1%的收入,毛利率达到82.5%。这也说明,硅基流动并非只能依靠低价转售算力获取收入,而是具备向高毛利技术服务延伸的基础。
规模之上,更关键的是把优势转化为盈利,未来能沉淀下多少长期付费的客户,将决定其商业模式能否持续。对于硅基流动而言,一次调用可以靠补贴换来,持续复购只能靠价值赢得。
作者 | 徐若林
编辑 | 吴雪