外资巨头环伺的座椅赛道,“冠军企业”双英集团挤上了牌桌

中国汽车市场的话语权,正在换手。
2025年,中国品牌乘用车销量占比升至69.5%,较2024年再提高4.3个百分点——而就在五年前,这一数字还不足四成。
整车格局的演变,必然引发产业链价值的重新配置。自主品牌愈发有意愿培育并引入本土供应商——这既是供应链安全与成本控制下的现实选择,也得益于国内零部件厂商在技术、品质与服务能力上的整体跃升。
然而,产业格局还尚未被彻底改写,国内乘用车座椅市场CR5仍接近70%,前五中除延锋系外基本为外资厂商。近年来,伴随自主品牌与新能源车企崛起,头部集中度有所松动,CR5之外的空间里,本土第三方供应商及自主系座椅配套商的份额正逐步提升。
双英集团(北交所,920059.BJ)正是挤进这道缝隙的样本。公司2003年起步于柳州一家汽配厂,二十余年间构建起“两国十五城二十基地”的生产布局,并于2026年8月登陆北交所。
公司是广西壮族自治区工业和信息化厅评定的“专精特新”企业、制造业单项冠军示范企业。目前,公司座椅总成年销量达188.13万套,国内市场占有率达5.45%;特别是在整车厂扎堆的广西柳州、重庆两地,市占率更是超过20%。客户方面,上汽通用五菱连续多年将其列为第一大座椅供应商,吉利、长安稳居各期前五大客户,比亚迪、赛力斯也已进入其供应体系。
以下是对双英集团的解读——
一、业务情况
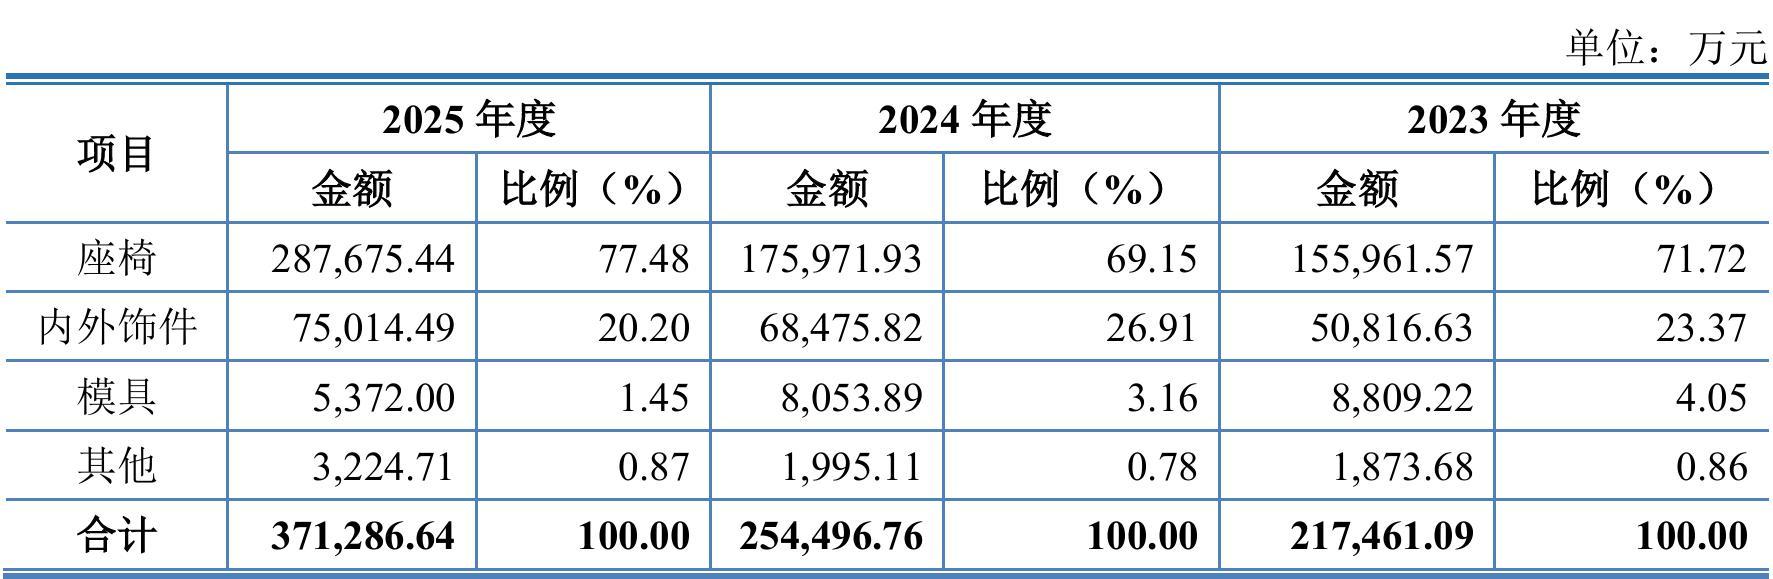
公司是一家汽车零部件供应商,主要产品是汽车座椅总成,门内饰板、仪表板等汽车内外饰件,以及精密模具等,收入占比分别为77.48%、20.20%、1.45%。
收入构成:
资料来源:公司招股书
公司定位于一级或二级供应商,客户群体包括上汽通用五菱、长安汽车、吉利汽车、长安跨越等主流整车厂,以及比亚迪、赛力斯等知名新能源汽车整车企业,还包括佛吉亚、李尔、埃驰等一级汽车零部件厂商。
公司产品覆盖车型包括问界M5、M7、M9,阿维塔11、12、06,启源Q07,长城炮,坦克300、500,理想L7、L9,蔚来ES6,吉利星愿、吉利熊猫mini、领克、沃尔沃,长安深蓝、长安CS系列,上汽通用五菱缤果、宝骏、宏光、荣光等。
二、财务情况
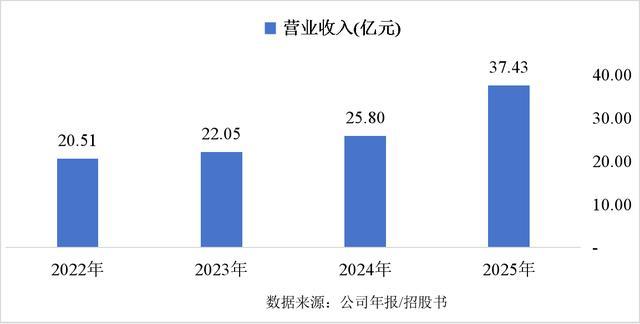
2022年至2025年期间,公司经营业绩持续提升,发展态势良好。
从规模上,公司营业规模持续扩张,期间年复合增长率达到22.20%,2025年营业收入加速走高,达到37.43亿元规模,同比2024年提升了45.08%。
新能源汽车产品销售收入是推动公司业绩提升的重要因素。新能源车企普遍重视座椅配置升级,将其作为差异化竞争的关键抓手。公司凭借同步开发能力与快速响应优势获得客户认可,配套车型数量持续增加,产品随新能源汽车渗透率提升而快速放量。
2023年至2025年,公司新能源汽车产品收入由9.45亿元增长至26.52亿元,复合增长率为67.51%,占主营业务收入的比重由42.87%提升至70.85%,产品结构显著优化。
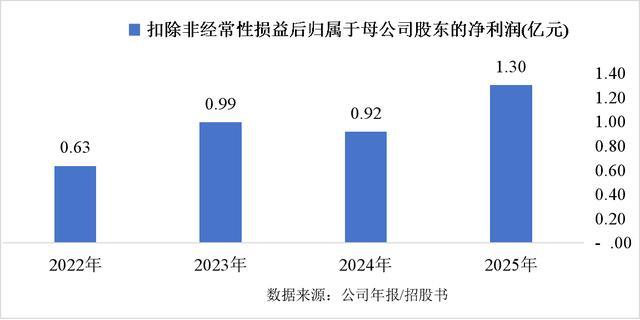
同期,公司利润规模也有所提升,2022年至2025年期间年复合增长率为27.12%,相对于汽车零部件整个行业而言,公司近几年增速较为亮眼。
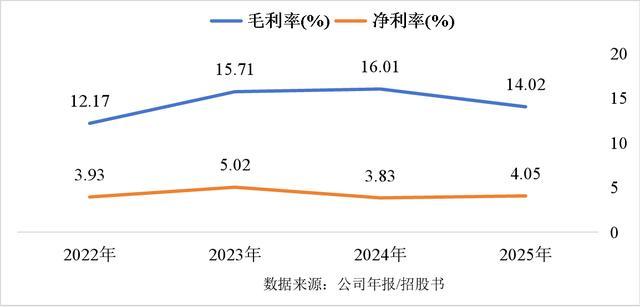
从盈利能力来看,公司毛利率保持在12%至16%之间。由于公司主要从事总成类汽车零部件的生产,原材料成本占比较高,这一毛利率水平与同行业企业基本持平。净利率方面,公司维持在大概4%至5%的区间。总体而言,公司近年来盈利能力保持相对稳定。
三、主要关注点
1、汽车产业国产化率提升,推动本土汽车零部件市场持续扩容
近几年自主品牌汽车份额持续提升,中国汽车工业协会发布的数据显示,2025年,乘用车产销累计完成3027万辆和3010.3万辆,同比分别增长10.2%和9.2%,乘用车产销再创历史新高,首次双超3000万辆。
其中,中国品牌乘用车共销售2093.6万辆,同比增长16.5%,占乘用车销售总量的69.5%,销量占有率比2024年同期提升4.3个百分点。五年前,中国品牌乘用车市场份额尚不足40%,短短五年间提升了约30个百分点,这一结构性变化正在向产业链上游传导。
整车格局的改变,本质上是产业链话语权的重新分配,零部件环节的国产化替代随之进入加速期。
从整车厂的采购决策看,自主品牌更有意愿扶持与导入本土供应商,其动因主要有二:其一,供应链安全。近年来芯片短缺、疫情扰动、地缘冲突等事件反复暴露长链路全球采购的脆弱性,本土供应商运输半径短、响应速度快、产能调配灵活,能够显著降低断供风险,并支撑整车厂快速迭代的开发节奏。
其二,成本控制。在汽车价格的竞争中,本土供应商在人力、物流及商务条款上具备优势,有利于车企降低采购成本,让消费者花同样的钱享受到更多配置。
与此同时,本土供应商的技术水平早已今非昔比。经过多年跟随与持续研发投入,本土企业在座椅、内外饰、底盘、车身、热管理等传统零部件领域已具备同台竞技能力,在智能座舱、智能驾驶、线控底盘等增量赛道甚至与外资同步起跑,在动力电池、驱动电机、电控系统等新能源核心部件已具备全球竞争力。
技术日趋成熟与成本优势天然叠加,本土供应商的市场得以逐步扩大。根据中商产业研究院数据,2022年我国汽车零部件制造业营收约为41953亿元,同比增长3.16%,2023年约为44086亿元,2024年约为46200亿元,近几年均保持稳步增长态势。
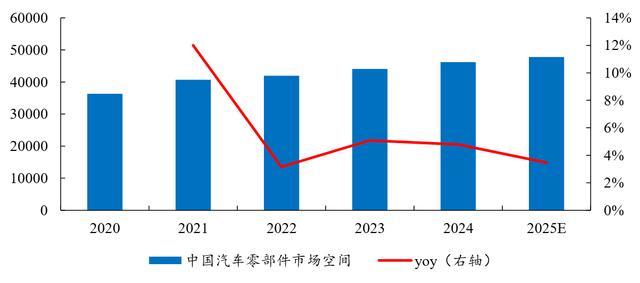
展望后续,国产汽车品牌份额提升与电动智能化变革双轮驱动,配套自主整车体系、绑定头部客户、具备平台化扩展能力的本土零部件企业,有望持续享受行业贝塔与份额阿尔法的共振。
2、舒适性配置平权下移,座椅总成量价齐升逻辑清晰
近几年乘用车市场竞争白热化,产品同质化背景下,舒适性配置成为车企打造差异化卖点、提升车型竞争力的核心抓手,座椅功能升级正是其中最具感知度的方向。
在“配置平权”竞争策略下,车企持续推动高配置普及,座椅加热、通风、按摩、记忆及多向电动调节等原本只出现在豪华车型的功能不断下放,从30万元级车型逐步下沉至10万至15万元主流价格带,部分新势力车型甚至将通风、加热做成全系标配,带动座椅总成行业价值量与市场规模同步提升。
往后看,随着座椅从传统功能件向智能座舱交互节点演进,零重力、迎宾联动、坐姿记忆等功能加速渗透,叠加自主品牌崛起带来的本土供应商导入窗口,座椅总成行业“价增”逻辑仍将持续兑现。
从价值量维度看,座椅功能升级对单车配套价值的拉动较为明显。基础单车价值量一般为3000至5000元,占据超5%的整车成本,而配置通风、按摩等功能的智能化座椅单车配套价值量会在普通座椅的基础上继续提升约50%。
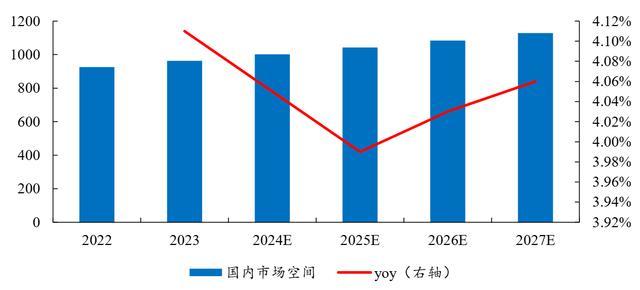
从市场规模维度看,量价共振下座椅市场规模持续扩大。盖世咨询数据显示,2022年国内乘用车汽车座椅市场规模为925亿元,2023年我国乘用车座椅市场增长至963亿元。预计随着乘用车销量的增长叠加座椅单车价值量的提升,乘用车座椅市场空间将进一步扩大,将在2027年达到1,128亿元。
3、外资主导格局松动,双英集团凭规模优势跻身本土供应商前列
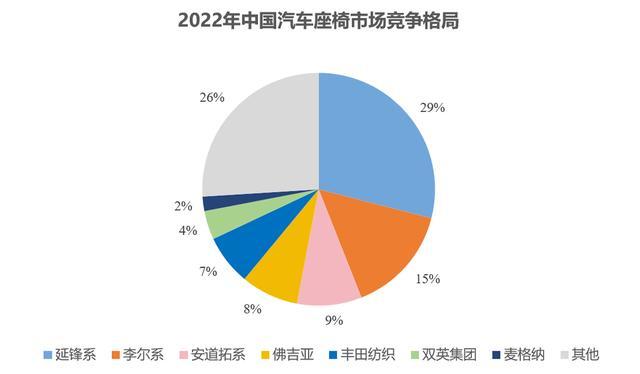
目前国内汽车座椅市场竞争集中度较高,由外资主导市场。2022年国内汽车座椅CR5为68%,其中,排名前三的是延锋、李尔、安道拓,市占率分别为29%、15%、9%;在国内市场份额前五的厂商中,除了延锋系以外,均为外资厂商。
资料来源:公司招股书
外资Tier1凭借全球平台、同步开发能力及与整车厂的长周期认证关系构筑了较高进入壁垒,国内企业切入难度较大。
随着自主品牌车企市场占有率持续提升、国产汽车出海进程加快,叠加新能源车型迭代周期从2至3年压缩至半年以内的供应链重构机遇,本土供应商凭借成本控制与快速响应优势,正加速切入主流整车厂配套体系,座椅总成环节的国产化率明显提升。
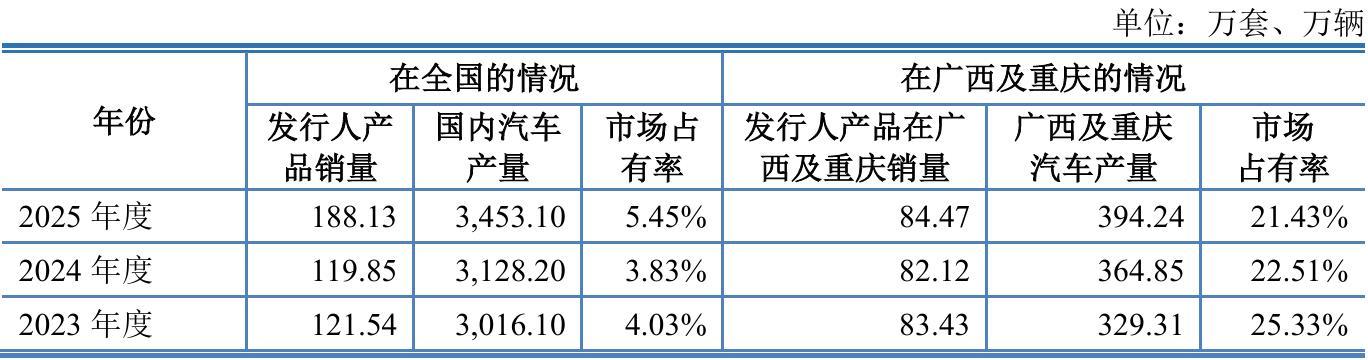
在外资或合资主导的供应市场中,双英集团的座椅总成业务规模位居本土独立供应商前列。具体情况如下:
资料来源:公司招股书
公司已连续多年保持上汽通用五菱第一大座椅供应商地位,并深度绑定吉利、长安、长城等主流车企,成功进入比亚迪、赛力斯等新能源整车企业供应体系。
2025年公司座椅总成销量达188.13万套,根据中国汽车工业协会数据测算,在国内汽车市场占有率达5.45%,较2024年的3.83%明显提升。在上汽通用五菱所在的广西地区,以及长安、赛力斯等车企集聚的重庆地区,公司在两地市场的占有率更为突出,达21.43%,属于当地头部座椅供应商,规模优势突出。
4、募集资金加码主业,现有定点项目充裕,业绩释放进入加速通道
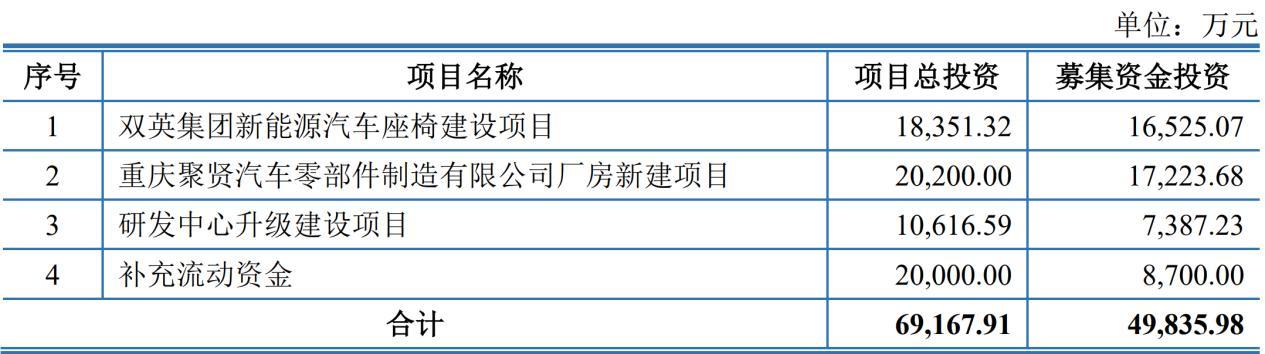
公司IPO募集资金主要用于公司主营业务相关的项目,计划总投资为6.92亿元,投资项目的实施将进一步提高公司的业务规模和盈利能力,其中生产型项目主要用于新增每年40万套新能源汽车座椅、480万支新能源汽车座椅高强度轻量化滑轨以及20万套汽车座椅面套的产能。
资料来源:公司招股书
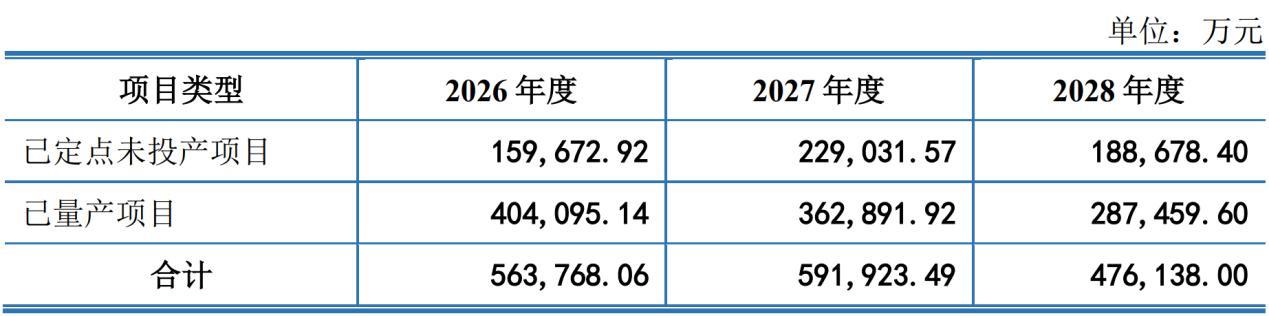
公司持续扩张产能的背后是订单带来的底气,根据公司的问询回复公告,以截至2025年12月31日已获取的定点项目为基础,根据各项目的预测销量和预计单价进行收入预测,公司未来三年可实现的销售收入情况如下:
资料来源:公司问询回复公告
公司在手订单储备充裕,业绩转化路径清晰。展望未来,前期积累的定点项目正加速进入量产释放阶段,相较于当前37.43亿元的营收体量,现有定点项目对应的未来收入预测已形成显著增量,能够为公司后续业绩增长提供可靠的支撑。