千倍认购暗盘翻倍 远信储能今登港股暴涨121%开盘 CDH Global为其唯一基石投资者

文/新浪财经香港站 王柳潞
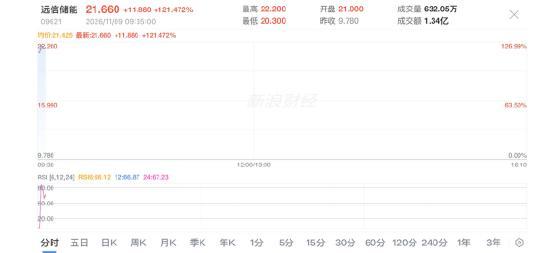
远信储能(9621.HK)今日于港交所挂牌,股价开盘报21港元,盘中曾高见22.2港元,低见20.3港元。截至发稿报21.66港元,涨121.472%。
远信储能计划发行5754.1万股H股,招股价介乎8.54元至11.1港元,集资最多6.4亿港元;每手500股,一手入场费约5606港元。招银国际为独家保荐人。
市场消息透露,远信储能公开发售部分获6万人认购,超额认购1389倍,涉资896亿港元。公司在11月6日收市后设暗盘,综合三大暗盘交易场,暗盘报捷,收市均升逾1.2倍,每手帐面最多获利6060港元。
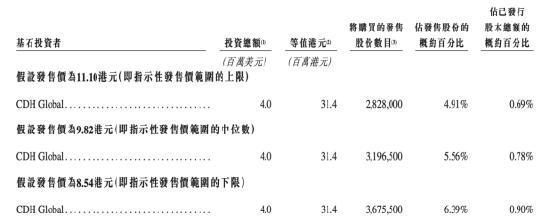
本次远信储能IPO的唯一基石投资者为鼎晖投资旗下CDH Global。基于发售价下限每股发售股份8.54港元计算,基石投资者将认购的发售股份总数将为367.55万股H股,占根据全球发售的发售股份约6.39%及紧随全球发售完成后公司已发行股本总额的约0.9%(假设首次公开发售前购股权激励计划项下可能授出的任何购股权未获行使)。
资产负债率超80% 资本扩张中的杠杆与流动性考验
据远信储能的招股书数据显示,公司的财务杠杆和流动性压力在报告期内引发了市场的审慎关注。
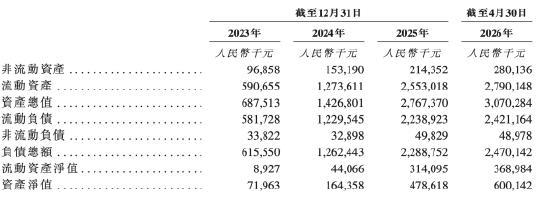
截至2026年4月30日,远信储能的总资产约为30.7亿元人民币(下同),而总负债则达到了约24.7亿元,整体资产负债率超过了80%。与此相对的是,公司账面上的现金及现金等价物仅约1.76亿元。面对高企的债务规模和相对紧张的现金储备,公司在后续的业务扩展与项目交付中,或将面临一定的资金周转与杠杆运作风险。
盈利能力承压 储能系统分部销售毛利由正转负
除了整体财务杠杆偏高,远信储能的核心产品盈利能力也在短期内遭遇了严峻挤压。在激烈的市场竞争与产业链价格波动背景下,公司的核心业务板块未能保持稳定的盈利水平。
根据招股书披露,截至2026年4月30日止的四个月内,远信储能的核心产品——储能系统分部的销售毛利出现了由正转负的现象。
储能系统产品销售的毛损率由截至2025年4月30日止四个月的0.6%扩大至截至2026年4月30日止四个月的6.5%。
这一指标的变动直面反映了产品定价、成本控制以及市场竞争带来的双重压力,也让外界对公司短期的盈利修复能力打上了问号。
匈牙利大单拉动收入 项目制模式面临续航考验
海外市场是国内储能厂商寻求高毛利的重要方向,但也伴随地缘政策、订单集中的风险。
远信储能收入增长高度绑定少数大型储能项目,代表性海外项目以匈牙利储能电站为主,集中交付推高营收规模。海外项目虽然贡献较高毛利,撑起公司整体盈利水平,但业务模式带有鲜明的项目制特征:单笔订单金额大、交付周期长、难以持续复制。
一旦标志性海外项目完成交付,若无同等量级新订单接续,业绩存在阶段性下滑风险;叠加海外贸易政策、关税补贴、地缘环境变动,公司毛利率与营收的稳定性将持续受到考验。
前五大客户占比达94% 零实缴大客户引关注
从财务数据来看,远信储能在2023年至2025年及2026年前四个月展现出了快速的规模扩张,其营业收入分别达到4.35亿元、11.44亿元、18.68亿元和2.80亿元;同期年/期内全面收益总额也呈现增长态势,分别为4074.1万元、9609.5万元、1.54亿元与2152.4万元。
然而,强劲的增长背后隐忧渐显,公司的客户与供应商集中度居高不下。报告期各期内,远信储能的客户数量分别仅为42名、38名、39名和14名,其中前五大客户的销售占比由2023年的53.7%一路攀升至2026年前四个月的94.3%。同时,前五大供应商的采购占比也长期维持在高位,分别为61.8%、70.9%、67.3%及77%。
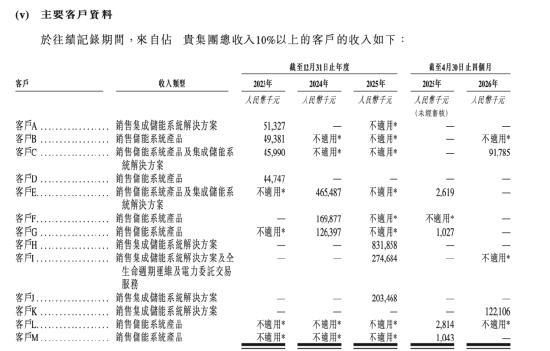
更为引发市场疑虑的是其大客户资质的合规性问题。以姚安新锐储能为例,该公司于2025年1月刚刚设立,成立当年便异军突起成为远信储能的第二大客户,贡献了高达2.75亿元的销售额。然而,工商年报数据却显示,截至2025年底,姚安新锐储能的实缴资本仍为0元,这一“刚成立即贡献数亿营收、实缴却为零”的异常现象,无疑让外界对其交易背景的真实性与合规性打上了问号。
对于远信储能而言,选择冲击港交所主板既是实现跨越式发展、提升品牌影响力的关键一步,也是在行业深刻调整期内对自身综合实力的一次集中检验。高负债结构、核心分部毛利的短期承压以及客户集中度等问题,既反映了当前储能产业链快速扩张过程中的共性痛点,也提出了更高的内部治理与风控要求。
站在上市的新起点上,远信储能能否借力资本市场进一步优化资本结构、拓展多元化客户体系并提升产品盈利能力,市场将保持理性关注与期待。