1家IPO拟终止!年利润连续增长

又一家国家级“小巨人”企业拟IPO终止!
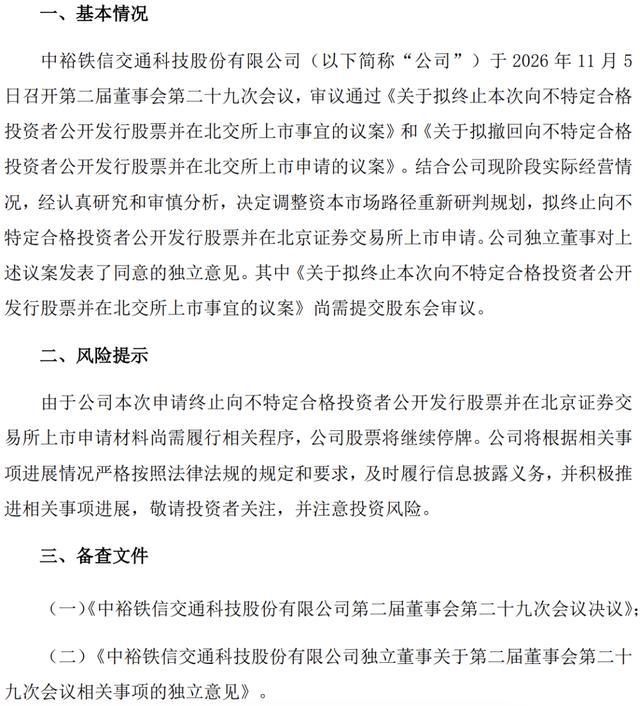
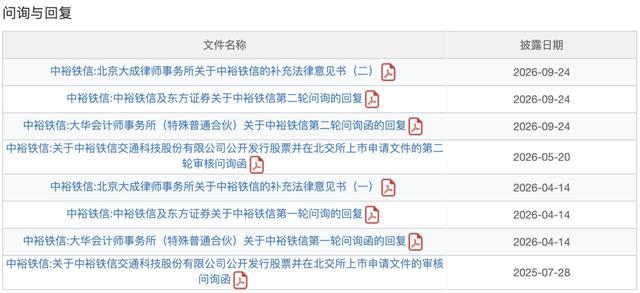
11月9日,中裕铁信交通科技股份有限公司(“中裕铁信”)公告称,结合公司现阶段实际经营情况,经认真研究和审慎分析,决定调整资本市场路径重新研判规划,拟终止向不特定合格投资者公开发行股票并在北京证券交易所上市申请。
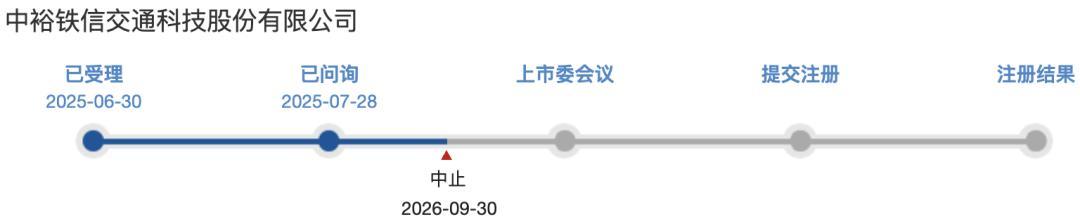
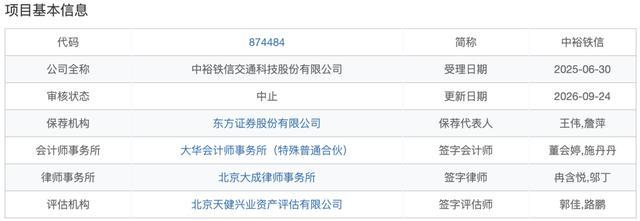
中裕铁信系国家级专精特新“小巨人”企业,为国内重大交通、能源基础设施配套产品及服务的提供者,是行业内拥有铁路、城市轨道、公路桥梁隧道工程专用功能构件产品品种最齐全、产业链最完整的企业之一,产品种类涵盖桥梁工程抗震隔振装置、工程止水材料、电力能源装备构件、机车车辆构件、重型装备构件等。
截止2025年12月31日,李志安共计持有公司6,684.6943万股股份,占公司股份总数的54.6476%,为公司实际控制人。
主要财务数据和财务指标
公司2023年度、2024年度经审计的归属于公司股东的净利润(扣除非经常性损益前后孰低)分别8,601.26万元、9,572.15万元。
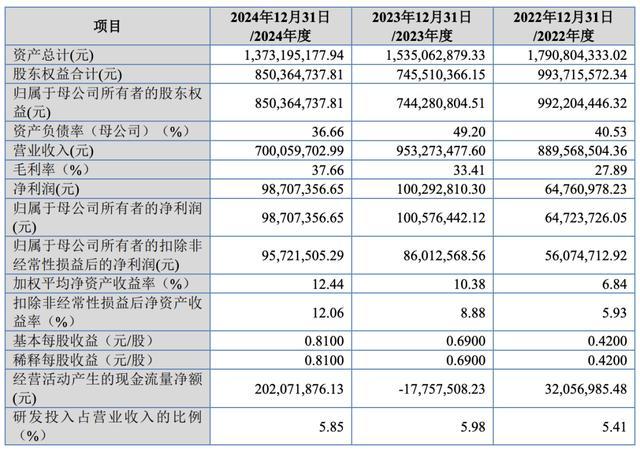
2025年年度报告显示,公司实现营业收入71,097.69万元,同比增长1.56%;报告期内实现归母净利润为11,979.84万元,同比增长21.37%。2026上半年度报告显示,公司实现营业收入33,014.46万元,同比下降3.81%;报告期内实现归母净利润为6,909.75万元,同比增长39.86%。
公司本次发行选择的具体上市标准为《北京证券交易所股票上市规则》2.1.3条之“(一)预计市值不低于2亿元,最近两年净利润均不低于1,500万元且加权平均净资产收益率平均不低于8%,或者最近一年净利润不低于2,500万元且加权平均净资产收益率不低于8%”。
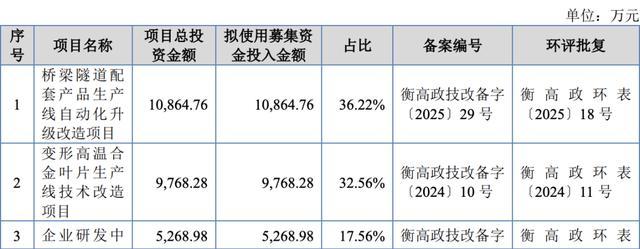
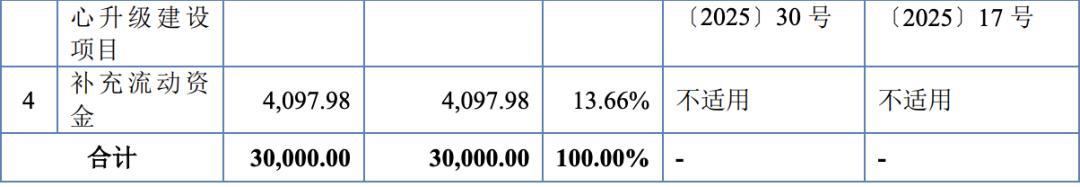
本次募集资金扣除发行费用后,公司将按照轻重缓急顺序依次投入以下项目:
问题1.股东信息披露不充分
根据申请文件:(1)裕菖集团直接持有公司85.99%的股份,为公司控股股东。李志安持有裕菖集团62.94%股权、持有裕霖企业8.21%出资,共计持有公司54.65%股份,为公司实际控制人。
(2)公司员工持股平台裕霖企业、裕众企业的出资人及公司董监高之间存在亲属关系,其中,副董事长郭勇为李志安配偶的侄女婿,总经理王红续与李志安的配偶系姑侄关系。公开信息显示,裕菖集团股东中也包含李志安、李春雷、李志强、郭勇等存在亲属关系的自然人。
(3)公司副董事长郭勇和董事、董事会秘书、副总经理段连柱存在社会保险及住房公积金由其他单位缴纳的情形。
请发行人:(1)按照《公开发行证券的公司信息披露内容与格式准则第46号——北京证券交易所公司招股说明书》要求,补充披露控股股东裕菖集团的实收资本、主要生产经营地、股东构成,及其最近一年及一期末的总资产和净资产、最近一年及一期的净利润等信息。
(2)结合郭勇、段连柱的任职经历及发行人的历史沿革情况,说明郭勇、段连柱入职发行人的背景,目前仍由原任职单位缴纳社保公积金是否符合劳动法等法律法规要求;进一步说明发行人董监高任职是否合规。
(3)列表说明裕菖集团股东及两家员工持股平台出资人具体情况,包括但不限于姓名、持有股权/出资份额及取得时间、资金来源、任职情况,是否为发行人实际控制人、董监高的亲属,是否为发行人及其供应商、客户的员工或前员工,列表披露实际控制人及其亲属在公司的持股、任职、股份限售等情况,说明是否存在委托持股、信托持股、利益输送或特殊利益安排。
(4)结合裕菖集团的历史沿革情况及报告期内员工持股平台出资人结构变动情况、持股变动情况(如有),说明裕菖集团及持股平台关于内部股权/份额转让、离职或退休后股权处理的相关约定以及股权管理机制,是否存在纠纷或潜在纠纷。
(5)结合公司的股权结构、实际控制人近亲属持股、董监高人员构成等,说明发行人公司治理情况及内部控制能否有效运行。
请保荐机构及发行人律师核查并发表明确意见。
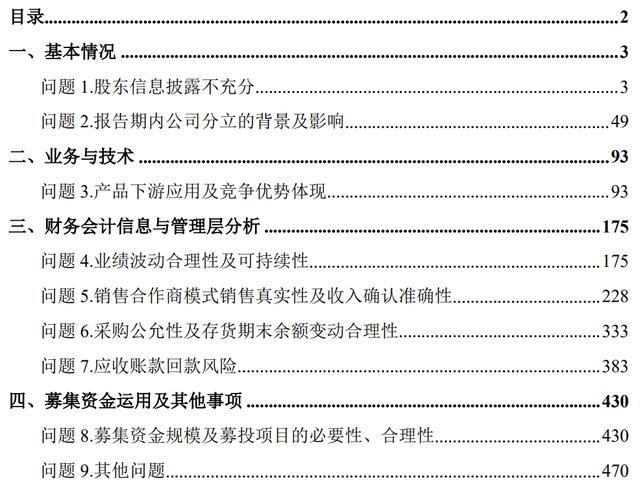
问题1.进一步说明业绩可持续性及毛利率波动合理性
(1)关于业绩可持续性。根据申请文件及问询回复:①公司主要产品包括桥梁支座、伸缩装置、止水带、装备构件等,2025年,除桥梁支座中的金属支座产品收入增长外,包括橡胶支座在内的其余产品收入均有所减少,发行人说明主要系受行业竞争加剧、锻件交通工程类需求降低等的影响。
②报告期内,铁路领域两类桥梁支座产品销售均价持续下滑,销售量整体呈上升趋势;公路领域两类桥梁支座产品销售均价整体呈上升趋势,销售量持续下滑。
③2025年,发行人同行业可比公司经营业绩多数呈现下滑趋势,其中与发行人较为相近的业务如桥梁支座及组件、桥梁功能部件业务等收入有所下滑,与发行人业绩变化趋势存在差异。
④根据发行人说明的未审数据,2026年1-2月,发行人实现营业收入6,047.39 万元,同比下降0.59%;归母净利润为880.57万元,同比上升376.89%;扣非后归母净利润为871.64万元,同比上升410.81%。
请发行人:①结合行业发展趋势、主要产品竞争情况、下游投建需求及进展、成本及售价变动情况等,补充说明金属支座收入持续增长的原因,其他产品2025年收入均有下滑的合理性;结合期后各类产品新增订单情况、销售情况等,说明2026 年1-2 月营业收入与归母净利润变动趋势差异较大的原因,进一步分析各类主要产品期后收入是否存在持续下滑的风险。
②补充说明铁路领域两类桥梁支座产品销售均价持续下滑的原因,是否存在降价促销的情形,与此同时公路领域两类桥梁支座产品销售均价呈上升趋势的合理性,铁路、公路领域单价、销量变化的影响因素以及铁路、公路领域单价、销量变化相反的原因。
③补充分析2025年公司主营业务收入、扣非归母净利润等经营业绩与同行业可比公司业绩变动趋势存在差异的原因及合理性,2026年一季度公司与可比公司业绩变动趋势是否仍存在较大差异及差异原因。
④说明首轮问询回复中“报告期内,公路固定资产投资下降对发行人公路产品业务的影响已接近拐点,预计未来不存在公路领域产品需求大幅下滑的风险”相关表述的依据及预计的审慎性。
⑤结合期后经营情况分析2026年1-2月归母净利润、扣非后归母净利润大幅上升的合理性,2026年1-2月平均中标金额相比往年减少的原因。
⑥结合上述情况进一步分析发行人经营业绩是否稳定可持续,并进一步完善业绩下滑风险等风险提示。
(2)毛利率波动合理性。根据申请文件及问询回复:①发行人说明2024年橡胶支座单位成本同比上升7.04%,主要系当期橡胶支座总体产量下降,单位固定成本(基本工资、保险、折旧等固定费用)分摊较高,单位制造费用增加;同时影响到生产工序相近的止水带产品,分摊单位制造费用增加。2025年橡胶支座产量进一步下降,而橡胶支座、止水带单位成本及制造费用均有下降。
②2025 年度,橡胶支座毛利率上升11.40%,发行人说明主要系部分项目毛利率较高影响。
③2025年度,发行人华中地区主要项目汉南长江大桥及接线工程销售毛利率分别为43.50%、71.76%、62.11%,主要销售产品均为桥梁支座。
④报告期内,公司向国铁供应链管理有限公司销售商品钢支座-通桥单价与该产品整体单价的差异率分别为26.73%、-8.27%、21.95%。
请发行人:①补充说明2025年橡胶支座、止水带单位成本及制造费用下降的原因,橡胶支座产量较2024年进一步下降未对上述两类产品单位成本、制造费用产生不利影响的合理性。
②结合产品具体差异等影响,补充说明国道218线那拉提至巴仑台公路项目销售毛利率较高的原因。
③说明同一年度、同类产品、同一工程项目不同标段的销售毛利率存在较大差异的合理性。
④核实并说明首轮问询回复中,中国国家铁路集团有限公司下属项目2023年度销售毛利率前后数据不一致的合理性。
⑤补充说明公司向国铁供应链管理有限公司销售商品钢支座-通桥单价与整体单价的差异率较大、波动较大的原因。
请保荐机构、申报会计师核查上述事项,说明核查方法、范围、依据及结论,并发表明确核查意见。
问题2.销售真实性及核查充分性
(1)销售服务商模式销售真实性。根据申请文件及问询回复:①报告期内,部分销售服务商销售服务费计提比例较高。②销售服务商河北扬泰玻璃钢有限公司2023 年、2024年销售服务费发生额分别为-125.05万元、-14.97万元,应扣利息分别为14.75万元、14.97万元,上述期间内提供服务的销售额、计提金额、其他调整事项均为0。③报告期内,股份公司销售服务商家数分别为73 家、60家和65家,2024年,股份公司减少销售服务商22家,新增销售服务商9家。④根据发行人说明,不同合作模式销售服务费计算方式不同,其中G 模式无服务费。⑤2025年度销售服务费同比上涨28.23%,发行人说明主要系当期汉南长江大桥及接线工程等项目销售服务费计提金额较高所致。该项目于2024 年计提27.00%服务费,2025年未列明计提情况。
(2)收入确认准确性。根据申请文件及问询回复:①报告期内,发行人不同类型产品主要合同条款中,关于签收确认条款的部分表述为“合同材料经验收合格后,买方向卖方出具验收单据,买方出具验收单据后,合同材料所有权转移给买方”“甲方在乙方交货后3个工作日内对货物名称、包装、重量、数量予以验收”,该类合同收入确认时点为客户签收时。②2024年,部分伸缩装置安装调试周期为150天、验收周期为30天,周期相比其他项目较长。③发行人说明报告期各年末部分发出商品未签收/验收原因为未签订合同或待补签;2025 年末公司存在发出时长5年以上的商品,未签收/验收的原因系“互结,未确定中标情况”。④2024年末、2025年末发出商品的订单支持比例分别为64.74%、53.05%,低于其他类型存货。
问题3.进一步说明募投项目合理性
根据申请文件及问询回复:(1)公司本次“桥梁隧道配套产品生产线自动化升级改造项目”中金属支座、橡胶支座新增产能比例分别为17.09%、13.26%;公路桥梁伸缩装置、铁路桥梁伸缩装置新增产能比例分别为9.38%、5.86%。报告期内,公司前述产品平均产能利用率为90.33%、51.04%、45.20%、61.16%。
(2)“变形高温合金叶片生产线技术改造项目”与现有叶片生产线之间存在技术差异。变形高温合金叶片是装备公司新产品,目前装备公司获得哈尔滨汽轮机厂约1,000万元的订单,但订单尚未交付,因此报告期内尚未形成销售收入。
请发行人:(1)说明报告期内公司各产品产能利用率变动的原因及合理性,未来是否存在持续下滑的风险;结合现有产能利用率和产销率、新增产能、潜在客户需求,量化分析本次扩产后的产能消化能力。
(2)说明公司变形高温合金叶片技术研发过程及完成时间,相关技术来源及产品首次生产、销售、商业化应用时间,目前所处商业化阶段,结合相关产品报告期内主要客户、应用的终端产品、具体使用场景、终端产品销售单价及销售推广情况,说明相关产品是否存在较大商业化风险,是否导致募投项目产生重大不确定性,必要时进行相应风险提示。
(3)结合公司所处行业特点及发展趋势,公司现有经营规模、现行业务模式下财务状况及业务拓展情况、货币资金余额,本次发行前后公众股东持股比例、控股股东及实际控制人持股比例及变化情况等,充分论证说明募集资金测算依据,以及募投项目设置和募集资金规模的合理性、必要性。
(素材来源:公司公告、IPO合规智库等网络公开信息)
声明:本公众号致力于好文推送(欢迎投稿),本篇文章(含图)不涉及任何商业合作,版权归属原作者所有!我们对文中观点保持中立,分享不代表本平台观点,请勿依照本订阅号中的信息进行投资操作,若不当使用相关信息造成任何直接或间接损失,需自行承担全部责任。如果您认为我们侵犯了您的权益,请联系我们,我们将第一时间进行核实删除。沟通请联系杨律师:微信/电话15692107373。