
浙大博士造出“双面胶”抗癌疗法,时迈药业0主营收入要去港股IPO


来源:风云IPO
你每次去医院做肿瘤相关检查,报告单上那些陌生的靶点和分子名,背后是一场长达数十年的抗癌技术竞赛。其中一类疗法试图把人体的免疫T细胞,直接变成精准杀伤肿瘤的“双面胶”。
这家公司叫浙江时迈药业股份有限公司(以下简称“时迈药业”)。2026年5月18日,它在港交所重新递交《招股书》,拟按第18A章登陆港股。这已是它第二次叩门,上一份申请因六个月有效期届满,在5月12日刚刚失效。
时迈药业锚定的方向,是T细胞衔接器(TCE)疗法。通俗地说,TCE像一种“双面胶”,一头抓住免疫T细胞,另一头抓住癌细胞,把两者桥接在一起激活免疫系统。公司避开拥挤的血液瘤赛道,主攻难度更高、需求更大的实体瘤,还加了“遮蔽型设计”这层保险栓,让药物只在肿瘤微环境里被激活。
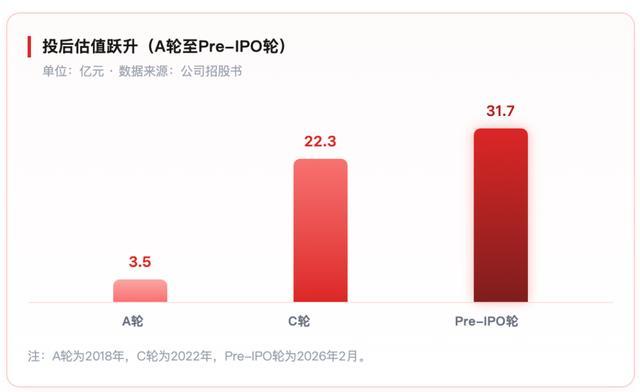
武器库不算单薄。时迈药业手握四款临床阶段候选药,其中DNV3(LAG-3)治疗黑色素瘤进度全球、中国双第二,SMET12(EGFR×CD3)在同类候选药中进度全球、中国双第一。贝达药业、泰格医药、迈百瑞等产业资本先后入局,2026年2月完成的Pre-IPO轮把投后估值推到了31.7亿元。
光环之下,账本却写着另一面。这家公司至今零产品收入,2025年净亏损扩大到8096万元,行政开支一年增2.5倍,年末现金及等价物只有3391万元。公司在《招股书》里自己算了一笔账:若未来现金消耗率按历史平均的2.5倍计,现有资金只够维持约10个月。
01
九年估值涨约9倍
时迈药业成立于2017年9月,由创始人孝作祥联合其他小股东创办,2025年9月改制为股份有限公司。它做的是一件极烧钱的事:用TCE技术平台,自主研发针对实体瘤和淋巴瘤的双特异性、多特异性抗体。
管线的“排位”是它的核心卖点。核心产品DNV3是一款靶向LAG-3的T细胞调节器,截至2026年5月11日,其治疗黑色素瘤的临床进度在全球和中国均排第二。另一款核心产品SMET12,是静脉注射用的EGFR×CD3双抗,在EGFR×CD3 TCE候选药中临床进度全球、中国双第一。CMDE005则是中国首款进入临床的遮蔽型EGFR×CD3 TCE,被公司视为技术平台的“王炸”。
资本愿意为这个故事买单。据《招股书》披露,自2018年起至递表前,时迈药业完成A、B、C及Pre-IPO四轮融资。A轮投后估值3.5亿元,每股成本3元;到2026年2月的Pre-IPO轮,投后估值升至31.7亿元,每股成本16.26元。估值较A轮约涨九倍,2018年至2026年2月四轮累计融资6.9亿元,已动用约73.82%。
站台的不只是财务投资人。据《招股书》股权结构图(截至2026年5月11日),贝达药业通过贝达生物医药持股约4.75%,其董事长亲属丁师哲担任非执行董事;泰格医药通过杭州泰鲲持股约4.48%;迈百瑞持股约3.16%,其副总裁王延兵亦任非执行董事。
三家产业资本既出钱、又派人,把时迈药业的投资人名单和董事会席位绑在了一起。

图源:罐头图库
不过,排位靠前不等于离商业化很近。上述管线全部处于临床二期及更早阶段,距获批上市至少还要三到五年。公司在《招股书》中也明确提示,最终可能无法成功开发及营销包括DNV3、SMET12在内的管线产品。
02
0主营收入年亏8096万,现金够约10个月
作为尚未有产品商业化的临床阶段药企,时迈药业连续两年没有主营业务收入。2024年及2025年,公司“其他收入及收益”分别为662万元和937万元,这并非卖药收入,而是政府补助、银行利息等杂项。
公司亏损在扩大。2024年净亏损5990万元,2025年扩大到8096万元,同比增约35%。两年累计亏损已超1.4亿元。资产净值也从1.76亿元缩水至1.15亿元,降幅超过三成。
亏损背后,首当其冲的是高额研发费用。2024年研发费用5338万元,2025年降至4659万元,降幅12.7%。公司称主因是临床研究及技术服务费减少、对早期临床前项目更选择性评估。
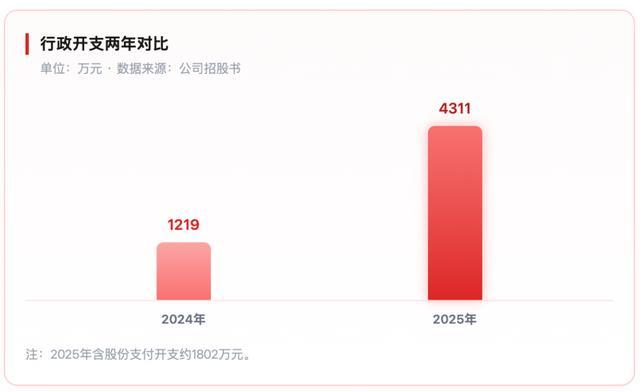
其次是行政开支。2024年这一项为1219万元,2025年飙升至4311万元,增幅高达253.7%。公司在《招股书》中解释,主因是2025年确认了一笔约1802万元的以股份为基础的薪酬开支,叠加全年约1970万元股份支付费用,占行政总开支的45.7%。
知名财税审计专家刘志耕在接受“腾讯新闻”采访时表示,2025年行政开支激增的核心原因是新增约1970万元股份支付费用,剔除这一偶发因素后常规行政开支增幅约50%,股权激励在生物医药创业公司中具一定合理性。
2025年经营活动所用现金净额达5048万元,持续净流出;年末现金及等价物仅3391万元。
公司在《招股书》中坦言,假设未来平均现金消耗率为报告期内平均支出水平的2.5倍,不计IPO募资,现有现金及按公允价值计量的金融资产仅能在10个月内维持财务可行性,并需在必要时筹集下一轮融资。
需要补充的是,2026年2月完成的Pre-IPO轮融资(1.7亿元)阶段性修补了现金压力,截至2026年3月末现金及等价物升至0.91亿元。
03
61岁海归博士三层控股50.34%
时迈药业的故事,绕不开创始人孝作祥。他现年61岁,是浙江大学肿瘤学博士,曾先后任职于美国约翰·霍普金斯大学、美国国家癌症研究所(NCI),拥有30余年肿瘤免疫与抗体药物研发经验。
股权上,孝作祥通过三层架构实现绝对控制:全资持有的杭州昊迈,管理及控制的有限合伙企业杭州缔迈,以及其管理的有限合伙企业杭州时迈。据《招股书》,三者合计持股约50.34%,为公司控股股东。

图源:罐头图库
2025年,孝作祥的薪酬总额为383.1万元,较2024年的347.8万元上涨10.15%。
人力规模方面,2025年,时迈药业有51名员工,其中药物发现与临床前开发16人、临床开发15人。
更微妙的是产业股东的多重身份。泰格医药(通过杭州泰鲲)持股约4.48%,同时是时迈药业的CRO(合同研究组织)供应商,2024年采购额277万元。
迈百瑞持股约3.16%,同时是CDMO(合同研发生产组织)供应商之一,公司所有候选产品均依赖CDMO制造,2024年、2025年CDMO开支分别为510万元和320万元。两者均向董事会派出非执行董事。
据《招股书》披露,五大供应商均为独立第三方,与杭州泰格医药、迈百瑞的研发及临床服务采购按公平基准进行。
截至2026年6月5日,时迈药业港股IPO已获中国证监会备案,拟发行不超过5605万股境外上市普通股。从递表到备案,流程在走,但资本市场的考验才刚开始。
你看好时迈药业的港股IPO吗?评论区聊聊吧!