开盘涨126%,“储能资产化运营第一股”诞生!远信储能登陆港交所

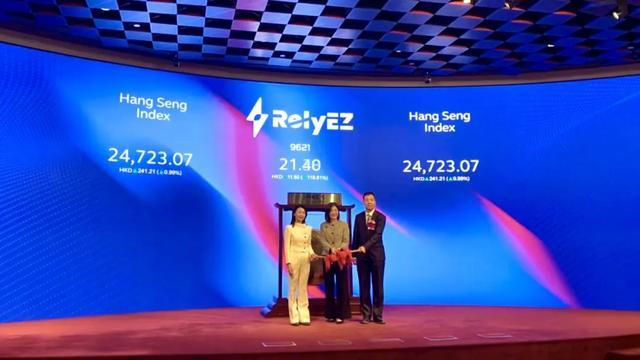
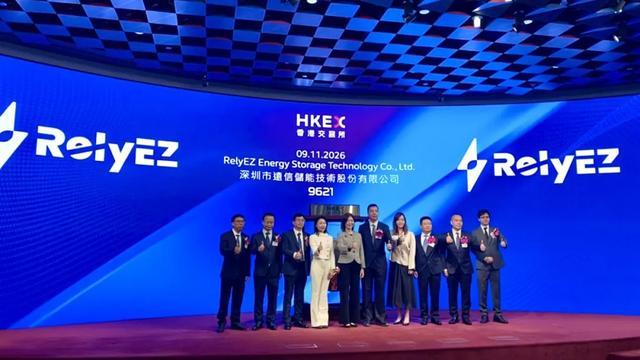
11月9日,深圳市远信储能技术股份有限公司(09621.HK)正式在港交所主板挂牌上市,成为港股“储能资产化运营第一股”,招银国际为独家保荐人。
公司全球发售5754.05万股H股,香港公开发售占10%,国际发售占90%,最终发售价为每股9.78港元,全球发售净筹约5.017亿港元。市场认购情绪热烈,香港公开发售获1388.75倍认购,国际发售获1.30倍认购。本次IPO引入鼎晖投资旗下CDH Global作为基石投资者。
今日开盘,远信储能(09621.HK)涨126.38%,报22.14港元/股,市值90.67亿港元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

在2026年港股新股市场“延迟潮”之后,远信储能的开盘表现构成了一个值得拆解的样本。公司的定价锚,不只是一份营收三年增长超3倍的财务表,更是一套从“卖设备”向“卖运营”切换的商业模式,以及一个在储能行业从政策配储走向市场化独立运营的节点上,关于“资产化运营”的稀缺叙事。
远信储能的招股书,呈现的是一条在同业中具有辨识度的增长曲线。
2023年至2025年,公司营收从4.3亿元增至11.4亿元,再增至18.7亿元,两年增长约3.3倍;净利润从4074万元增至1.5亿元,连续三年净利率稳定在8%以上。在储能系统集成商普遍面临价格竞争和盈利压力的周期里,连续三年保持盈利本身就是一个不低的门槛。2026年前四个月,营收2.8亿元,同比增长约32倍,毛利率回升至27.4%。
利润质量的结构性变化,比营收增速更值得关注。2025年,集成储能系统解决方案收入16.7亿元,占总收入89.4%,仍是规模基本盘。但运维与电力委托交易服务的收入占比,从2025年的1.4%快速提升至2026年前四个月的10.6%,对应毛利率高达88.8%。
这项业务的逻辑是:当公司交付的大型储能电站进入运营阶段后,远信储能继续提供运维管理,并通过自研的EnergyMarket+电力交易决策系统参与电力现货与辅助服务市场。日前电价预测准确率可达85%,高于行业平均的约80%。
这意味着,远信储能正在从“一次性硬件交付”的差价模式,向“硬件为入口、服务为利润”的双轮驱动切换,88.8%的服务毛利率与硬件业务的毛利率不在同一个量级,服务收入占比每提升一个百分点,对整体盈利结构的改善都是杠杆式的。截至2026年10月20日,公司参与运营及委托的储能资产规模超过3.5GWh,为这条服务曲线的持续延伸提供了资产基础。
服务业务的想象空间,建立在硬件交付能力的底座之上,没有足够规模的电站交付,就没有后续的运维和交易服务入口。
在硬件端,远信储能的GridUltra系列液冷储能系统集装箱与VenturePro系列工商业一体柜已实现批量交付,自研的浸没式液冷技术将电芯浸没于绝缘冷却液中,温差维持在2℃以内;构网型储能技术则针对弱电网和高新能源渗透率场景,提供主动的电压与频率支撑。产品已获得IEC及UL多项国际认证,为进入欧美等高门槛市场打通了准入条件。
全球化的进展,是硬件基本盘最具增量的部分。2025年公司海外收入占比不足0.5%,到2026年前四个月,海外收入达到约1.25亿元,占比跃升至44.64%。在手订单覆盖美洲、欧洲、东亚和非洲:美国得克萨斯州8个项目合计158.4MWh,智利一个项目80MWh,波兰16MWh,日本13个项目合计104MWh,布基纳法索一个光伏储能项目30MWh。
在匈牙利欧罗斯拉尼110MWh等标杆项目的交付,直接拉高了当期解决方案业务的毛利率。
海外市场的战略意义在于价格弹性和利润空间。国内大型储能项目以央国企集采为主,价格竞争充分;海外项目的定价通常更高,且对本地化交付和运维能力的要求更强,集成商的议价空间相对更宽。远信储能将募集资金的一部分用于在主要海外市场建立本地化团队,指向的正是从“项目制出海”向“区域深耕”的延伸。
值得注意的是,2026年前四个月,公司经营活动现金流净流出4.5亿元,而2025年同期为净流入4550万元。同期存货从2025年末的3.8亿元增至6.07亿元,平均存货周转天数从84天骤升至291天。
招股书解释,存货增加主要来自广西400MWh、智利80MWh、波兰16MWh等项目在产品的增加,以及为2026年计划交付项目提前采购的锂离子电芯等原材料。
这组数据的底层逻辑,是储能系统解决方案生意的资金占用特征。从原材料采购、生产、安装到项目交付并满足收入确认条件,中间存在较长的周期,在收入确认之前,公司需要先行承担采购和交付成本。项目规模越大、交付节奏越集中,营运资金的垫付压力就越重,资产负债率常年超过80%,大量负债来自应付账款,是这种模式在报表上的直接映射。
另一条需要跟踪的指标是客户集中度。2023年至2026年前四个月,前五大客户收入占比从53.7%攀升至94.3%,最大客户占比从11.8%升至43.6%。大型储能项目的客户天然集中在央国企和头部能源集团,集中度上升与业务向大型项目切换的方向一致,但也意味着单一大客户的验收节奏和采购策略变化,会直接放大当期业绩的波动。
此外,大型储能系统解决方案的平均售价从2023年的1.12元/Wh降至2025年的0.48元/Wh,毛利率从20%以上压缩至16%,硬件端的利润空间在持续收窄,这恰恰解释了公司为什么必须把服务业务做起来,硬件提供规模和入口,服务提供利润和估值弹性,两者缺一不可。
从2019年成立到如今以“储能资产化运营第一股”的身份登陆港交所,远信储能用七年时间在储能行业从政策驱动走向市场驱动的转折点上,建立了一个以“硬件交付+资产运营”为双轮的模式。1388倍的公开发售认购和126%的开盘涨幅,是市场对这个稀缺叙事的一次集中定价。
远信储能已经证明了公司有能力和用服务业务切开了储能资产运营的高毛利切口;接下来要证明的,是这条服务曲线能否在硬件规模继续扩张、现金流压力持续存在的背景下,真正把“卖运营”从10.6%的收入占比,做成一个可持续的利润引擎。
开盘大涨是市场对“第一股”稀缺性的投票,上市后的每一个交付季度,才是对“资产化运营”成色的真正检验。